Visualização em mapa de calor (heat map) que mostra quando as estratégias do portfólio negoceiam e a sua rentabilidade. Revele instantaneamente padrões de correlação e confirme se as estratégias estão diversificadas sem necessidade de novos backtests.
A maioria das análises de desempenho responde a uma pergunta: quão boa é esta estratégia? Lucro líquido, profit factor, drawdown, Sharpe — tudo isso sintetiza toda a vida de uma estratégia num punhado de números. Mas para um portfólio multiestratégia, há uma segunda pergunta que importa tanto quanto e que quase nada mostra: quando é que cada estratégia realmente opera?
Essa é a lacuna que o TimeMap preenche. É um ResultsPlugin para o StrategyQuant X que transforma o histórico de ordens do seu portfólio num mapa temporal — uma visão panorâmica de quem esteve no mercado, quando e se funcionou.
O que ele mostra
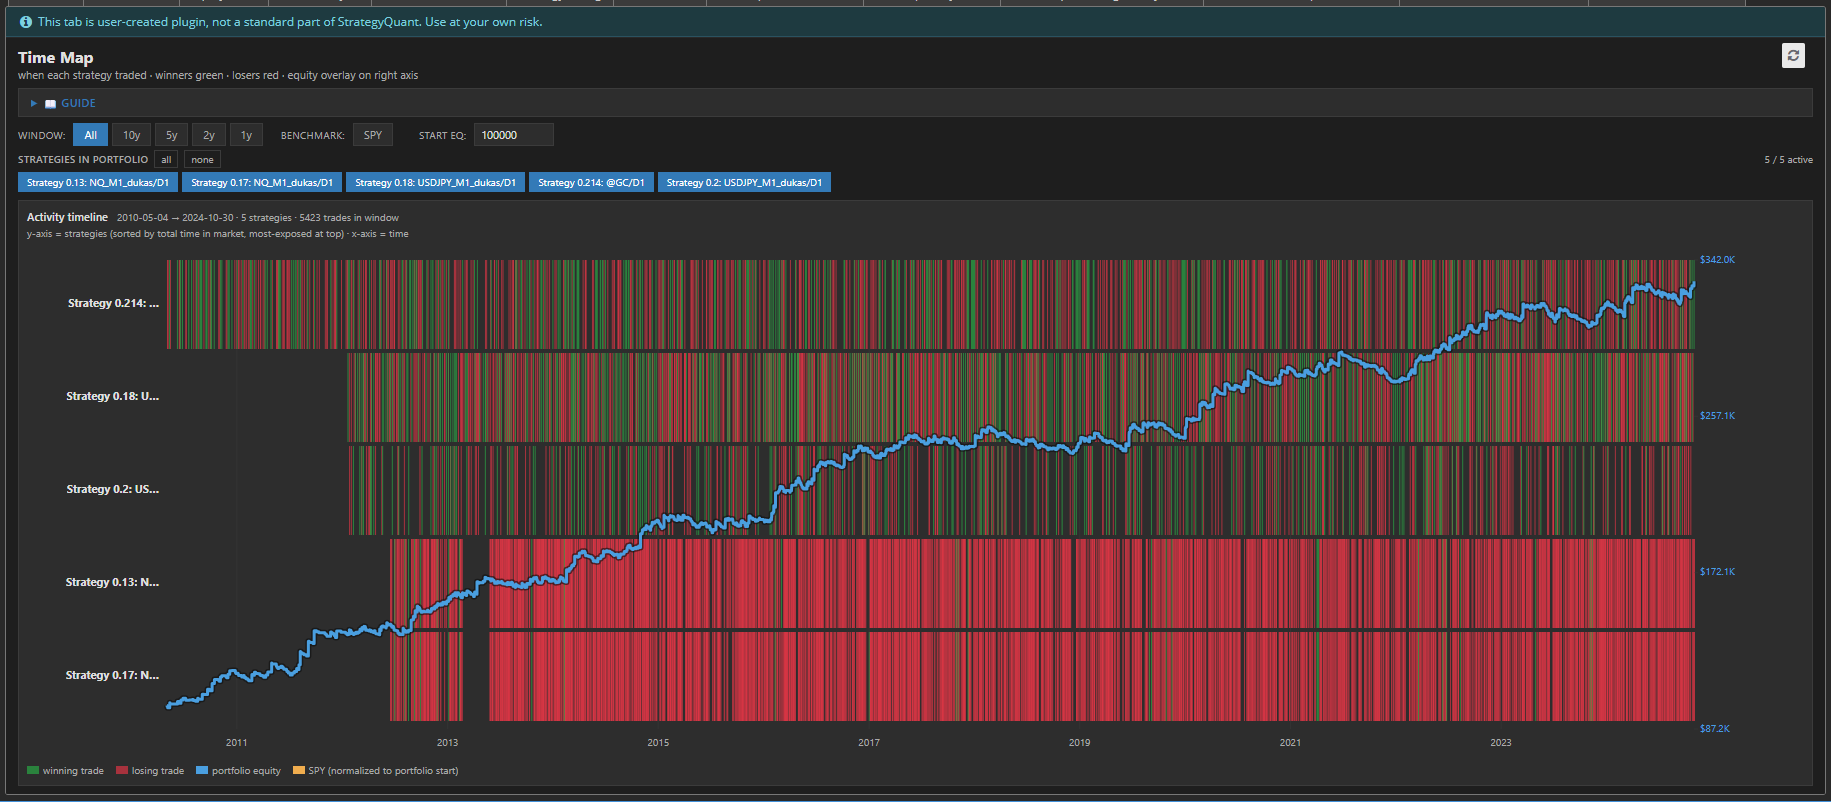
O TimeMap organiza o seu portfólio como um mapa de calor ao longo do tempo:
Uma linha por estratégia, ordenada pelo tempo total em mercado — as suas estratégias mais expostas ficam no topo.
Blocos verdes marcam operações vencedoras, blocos vermelhos marcam perdedoras, posicionados exatamente onde ocorreram na linha do tempo.
Uma linha de equity azul sobrepõe-se a tudo no eixo direito, permitindo associar a atividade ao valor do portfólio.
Um benchmark opcional SPY em laranja (obtido em tempo real) mostra como um buy-and-hold passivo teria performado no mesmo período, normalizado para o seu capital inicial.
De relance, consegue perceber a forma do risco do seu portfólio — algo que nenhuma tabela estatística consegue transmitir.
Por que o timing é o risco oculto
Dois portfólios podem ter retornos idênticos e drawdowns idênticos e ainda assim estar a mundos de distância no risco real. A diferença é a sobreposição.
Se todas as estratégias entram no mercado nos mesmos momentos, não tem dez estratégias — tem uma única estratégia com dez disfarces. Quando esse regime muda, tudo cai ao mesmo tempo. O TimeMap torna isto instantaneamente visível: uma faixa vertical vermelha em todas as linhas durante o mesmo período é a assinatura clássica de risco sistémico e correlacionado.
O oposto — estratégias que se ativam em momentos diferentes, preenchendo os períodos calmos umas das outras — é diversificação genuína. O TimeMap permite-lhe ver o timing complementar em vez de apenas presumi-lo.
Criado para exploração
O mapa é interativo e tudo é recalculado instantaneamente, sem necessidade de novo backtest:
Controlos de janela (All / 10y / 5y / 2y / 1y) ajustam o intervalo de tempo para que possa analisar em detalhe uma crise ou época específica.
Marcadores de estratégia permitem ativar e desativar estratégias individuais — a curva de equity recalcula-se em tempo real com base no que estiver selecionado, para que possa testar “e se eu retirasse esta?” com um simples clique.
Capital inicial ajustável redimensiona a sobreposição de equity.
Alternador de SPY inclui ou retira o benchmark.
O mapa desloca-se verticalmente para portfólios grandes, enquanto os eixos de tempo e de valor permanecem fixos.
Os detalhes que o tornam prático
O TimeMap é um único ficheiro HTML autónomo — sem Python, sem backend, sem configuração. Apresenta SVG nítido em qualquer resolução, suporta os temas claro e escuro do SQX e lida com portfólios de milhares de ordens sem abrandar. As operações perdedoras são desenhadas primeiro e as vencedoras em sobreposição, garantindo que uma estratégia lucrativa apareça a verde mesmo onde haja sobreposição de operações. Operações instantâneas continuam a surgir como marcadores finos para que nada se perca.
Conclusão
As estatísticas dizem-lhe se uma estratégia é boa. O TimeMap diz-lhe se as suas estratégias fazem sentido juntas. Para quem cria portfólios no StrategyQuant X, transforma uma preocupação abstrata — “estarão estas correlacionadas?” — em algo que pode simplesmente olhar e ver.
Grátis1 download
Arquivos
ResultsPlugin-PortfolioTimeMap.sqm11 KBBloqueado
O download é liberado após a compra ou com um plano ativo.