StrategyQuant
Assistente de IA QAlgoCloudQuantAnalyzerQuantDataManager
Curso GratuitoEmpresa
BlogDocumentaçãoFórumFale conosco
BlogMarketplace
Entrar
Criar conta grátis

Produto

  • Preços e licenças
  • Aprender
  • Marketplace
  • Começar teste gratuito

Aviso legal

  • Termos de Serviço
  • Política de Privacidade
  • Cookies

Contato

[email protected]

Empresa

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, República Checa, UE

IČ: 04000498

DIČ: CZ04000498

Redes sociais

  • Aviso Legal | PROCESSAMENTO E PROTEÇÃO DE DADOS PESSOAIS

    O desempenho passado não é garantia de sucesso futuro. Todas as informações devem ser consideradas apenas para fins educativos

    ESTADOS UNIDOS Aviso legal exigido pelo Governo - A Commodity Futures Trading Commission informa: A negociação de futuros e opções apresenta grandes potenciais de recompensa, mas também grandes riscos potenciais. Deve estar ciente dos riscos e disposto a aceitá-los para investir nos mercados de futuros e opções. Não negoceie com dinheiro que não possa perder. Isto não constitui uma solicitação nem uma oferta para comprar/vender futuros, ações ou opções sobre os mesmos. Não está a ser feita qualquer declaração de que qualquer conta irá ou terá probabilidade de obter lucros ou perdas semelhantes aos abordados neste documento. O desempenho passado de qualquer sistema ou metodologia de negociação não é necessariamente indicativo de resultados futuros.

    REGRA 4.41 DA CFTC - OS RESULTADOS DE DESEMPENHO HIPOTÉTICOS OU SIMULADOS TÊM DETERMINADAS LIMITAÇÕES. AO CONTRÁRIO DE UM REGISTO DE DESEMPENHO REAL, OS RESULTADOS SIMULADOS NÃO REPRESENTAM A NEGOCIAÇÃO REAL. ALÉM DISSO, COMO AS ORDENS NÃO FORAM EXECUTADAS, OS RESULTADOS PODEM TER COMPENSADO O IMPACTO, SE HOUVER, DE DETERMINADOS FATORES DE MERCADO, COMO A FALTA DE LIQUIDEZ. OS PROGRAMAS DE NEGOCIAÇÃO SIMULADA EM GERAL TAMBÉM ESTÃO SUJEITOS AO FACTO DE SEREM CONCEBIDOS COM O BENEFÍCIO DE UMA ANÁLISE RETROSPETIVA. NÃO ESTÁ A SER FEITA QUALQUER DECLARAÇÃO DE QUE QUALQUER CONTA IRÁ OU TERÁ PROBABILIDADE DE OBTER LUCROS OU PERDAS SEMELHANTES AOS APRESENTADOS.

    NÃO ESTÁ A SER FEITA QUALQUER DECLARAÇÃO DE QUE QUALQUER CONTA IRÁ OU TERÁ PROBABILIDADE DE OBTER LUCROS OU PERDAS SEMELHANTES AOS ABORDADOS NESTE SITE. SE DECIDIR INVESTIR DINHEIRO REAL, TODAS AS DECISÕES DE NEGOCIAÇÃO NOS MERCADOS FINANCEIROS DEVEM SER DA SUA INTEIRA RESPONSABILIDADE.

    © StrategyQuant 2026

    Desenvolvido por Klaudie.ai

    Voltar ao marketplaceDIGITAL

    Filtro de Kalman (KF)

    StrategyQuantIndicadores
    Filtro de Kalman (KF)

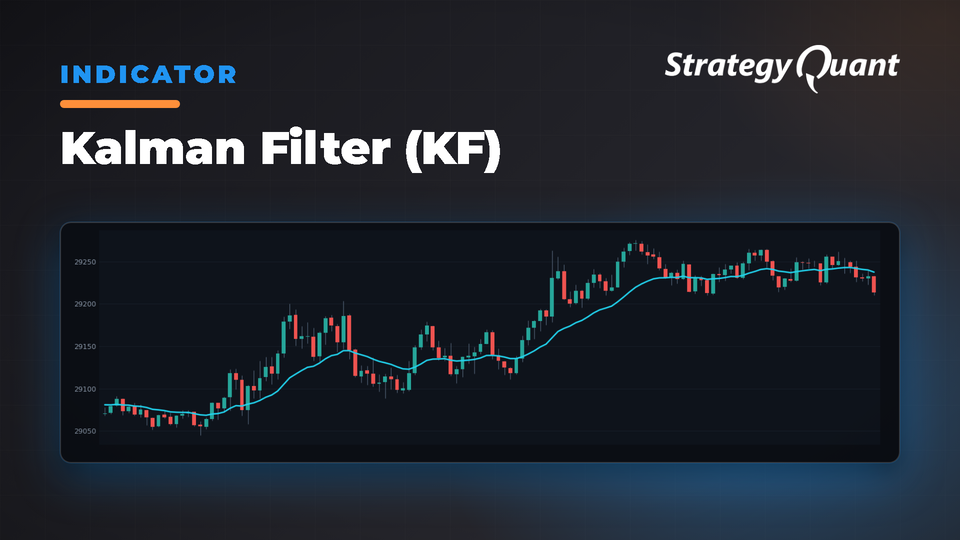
    Um filtro matemático que produz estimativas de preço suaves e adaptativas enquanto monitora a velocidade para reduzir o ruído de mercado. Útil para análise de tendências e desenvolvimento de regras de entrada e saída em estratégias de negociação algorítmica.

    O Filtro de Kalman é uma abordagem matemática frequentemente usada na engenharia e finanças para produzir estimativas suaves e adaptativas do estado de um sistema — neste caso, o preço de um instrumento financeiro. Ao combinar estimativas passadas e novas medições, o Filtro de Kalman ajuda a reduzir o ruído e a acompanhar tanto o preço quanto a sua velocidade (ou inclinação) ao longo do tempo.

    Parâmetros principais

    • ProcessNoise
      • Padrão: 0.001
      • Representa a incerteza assumida na previsão interna do modelo (preço e velocidade). Valores menores sugerem mais confiança na previsão do modelo, enquanto valores mais altos fazem o filtro se adaptar mais rapidamente a novos dados.
    • MeasurementNoise
      • Padrão: 0.1
      • Controla quanto peso é atribuído aos novos dados de mercado (a “medição”). Um valor menor indica maior confiança nos dados de preço recebidos, enquanto um valor mais alto implica maior ceticismo em relação a movimentos ruidosos do mercado.
    • Decay
      • Padrão: 1.0
      • Aplica um fator de escala à velocidade (inclinação), reduzindo-a gradualmente ao longo do tempo se definido abaixo de 1.0. Isso pode ajudar a gerenciar efeitos de momentum em mercados com mudanças rápidas.

    Uso na prática

    • Redução de ruído: O Filtro de Kalman produz uma estimativa de preço mais suave que pode ajudar a identificar tendências reais ou reversões com mais clareza, pois filtra pequenas flutuações do mercado.
    • Análise de tendência e momentum: Ao manter uma estimativa de velocidade separada, o filtro avalia implicitamente a taxa de variação de preço. Isso pode orientar estratégias que visam capturar tendências estáveis ou gerenciar a volatilidade.

    Integração com o StrategyQuant

    • Indicadores adaptativos
      • Use a saída suavizada do Filtro de Kalman como substituto para médias móveis tradicionais, ajudando a reduzir o atraso e o ruído em seus sinais.
    • Lógica de entrada e saída
      • Combine o preço estimado pelo filtro com condições no StrategyQuant (por exemplo, cruzamento acima/abaixo de outro indicador) para criar regras de operação mais suaves e robustas.
    • Otimização de parâmetros
      • Experimente diferentes configurações de ProcessNoise, MeasurementNoise e Decay no StrategyQuant para ajustar a rapidez (ou lentidão) com que o filtro responde às mudanças do mercado.

    A capacidade do Filtro de Kalman de combinar precisão matemática com adaptabilidade em tempo real faz dele uma ferramenta flexível em qualquer configuração de negociação automatizada. Ao ajustar seus parâmetros, você pode influenciar quanto peso o filtro atribui a novos dados
    em relação às tendências existentes, fornecendo um método versátil para lidar com o ruído inerente aos mercados financeiros.

    O indicador está implementado para: MT4/MT5/Tradestation/Multicharts.

    Você pode criar suas condições facilmente em blocos personalizados (Custom blocks). Mais informações podem ser encontradas aqui:

    • https://strategyquant.com/doc/strategyquant/custom-blocks/
    • https://strategyquant.com/doc-category/strategy-templates-custom-blocks/
    • https://www.youtube.com/watch?v=CGkn5kh_etc

    Neste módulo, você também pode modificar os blocos personalizados – alterar os períodos, mudar os passos, etc.

    Como importar indicadores personalizados para o SQX:

    • https://strategyquant.com/doc/programming-for-sq/import-export-custom-indicators-and-other-snippets/
    Você me conhece como clonex. Eu sou Ivan Hudec — criei os blocos gratuitos que você está usando aqui e escrevo sobre as pesquisas por trás deles em algotrading.space. Precisa desenvolver algo? Trabalhe comigo.
    O desempenho passado não é garantia de sucesso futuro. Todas as informações devem ser consideradas apenas para fins educacionais Isenção de responsabilidade dos ESTADOS UNIDOS exigida pelo Governo - A Commodity Futures Trading Commission informa: A negociação de futuros e opções oferece grandes recompensas potenciais, mas também grandes riscos potenciais. Você deve estar ciente dos riscos e disposto a aceitá-los para investir nos mercados de futuros e opções. Não opere com dinheiro que não possa perder. Isto não é uma solicitação nem uma oferta para comprar/vender futuros, ações ou opções sobre os mesmos. Nenhuma declaração está sendo feita de que qualquer conta obterá ou terá probabilidade de obter lucros ou perdas semelhantes aos discutidos neste documento. O desempenho passado de qualquer sistema ou metodologia de negociação não é necessariamente indicativo de resultados futuros. REGRA 4.41 DA CFTC - RESULTADOS DE DESEMPENHO HIPOTÉTICOS OU SIMULADOS TÊM CERTAS LIMITAÇÕES. AO CONTRÁRIO DE UM REGISTRO DE DESEMPENHO REAL, RESULTADOS SIMULADOS NÃO REPRESENTAM NEGOCIAÇÕES REAIS. ALÉM DISSO, COMO AS OPERAÇÕES NÃO FORAM EXECUTADAS, OS RESULTADOS PODEM TER COMPENSADO O IMPACTO, SE HOUVER, DE CERTOS FATORES DE MERCADO, COMO A FALTA DE LIQUIDEZ. PROGRAMAS DE NEGOCIAÇÃO SIMULADOS EM GERAL TAMBÉM ESTÃO SUJEITOS AO FATO DE SEREM PROJETADOS COM O BENEFÍCIO DA ANÁLISE RETROSPECTIVA. NENHUMA DECLARAÇÃO ESTÁ SENDO FEITA DE QUE QUALQUER CONTA OBTERÁ OU TERÁ PROBABILIDADE DE OBTER LUCROS OU PERDAS SEMELHANTES AOS MOSTRADOS. NENHUMA DECLARAÇÃO ESTÁ SENDO FEITA DE QUE QUALQUER CONTA OBTERÁ, OU TERÁ PROBABILIDADE DE OBTER, LUCROS OU PERDAS SEMELHANTES AOS DISCUTIDOS NESTE SITE. SE DECIDIR INVESTIR DINHEIRO REAL, TODAS AS DECISÕES DE NEGOCIAÇÃO NOS MERCADOS FINANCEIROS DEVEM SER EXCLUSIVAMENTE SUAS.
    Grátis

    Arquivos

    • Snippet-KalmanFilterKF.sqm23 KBBloqueado

    O download é liberado após a compra ou com um plano ativo.

    Detalhes
    Versão1.0.0
    Publicado19 de outubro de 2026
    Última atualização2 de novembro de 2026
    AppSQ
    TypeSnippet
    Authorclonex / Ivan Hudec
    App version145.3058
    Codebase categoryIndicators / Signals