Veja cada período de drawdown classificado por gravidade, com curvas subaquáticas e tempos de recuperação. Compreenda a paciência e a dimensão da conta necessárias para o live trading, para além das estatísticas padrão de drawdown máximo.
O plugin Drawdown Analyzer permite-lhe ver cada período de drawdown pelo qual a sua estratégia passou, classificado por gravidade, juntamente com a curva de equity subaquática e os tempos de recuperação que as estatísticas padrão ocultam.
Uma estratégia com um drawdown máximo de 15% parece tolerável. Mas terá atingido -15% uma única vez e recuperado em duas semanas, ou terá passado três anos estagnada abaixo da superfície com cinco quedas separadas de -10% pelo caminho? O valor agregado não lhe diz isso. Este plugin diz.
O que mostra
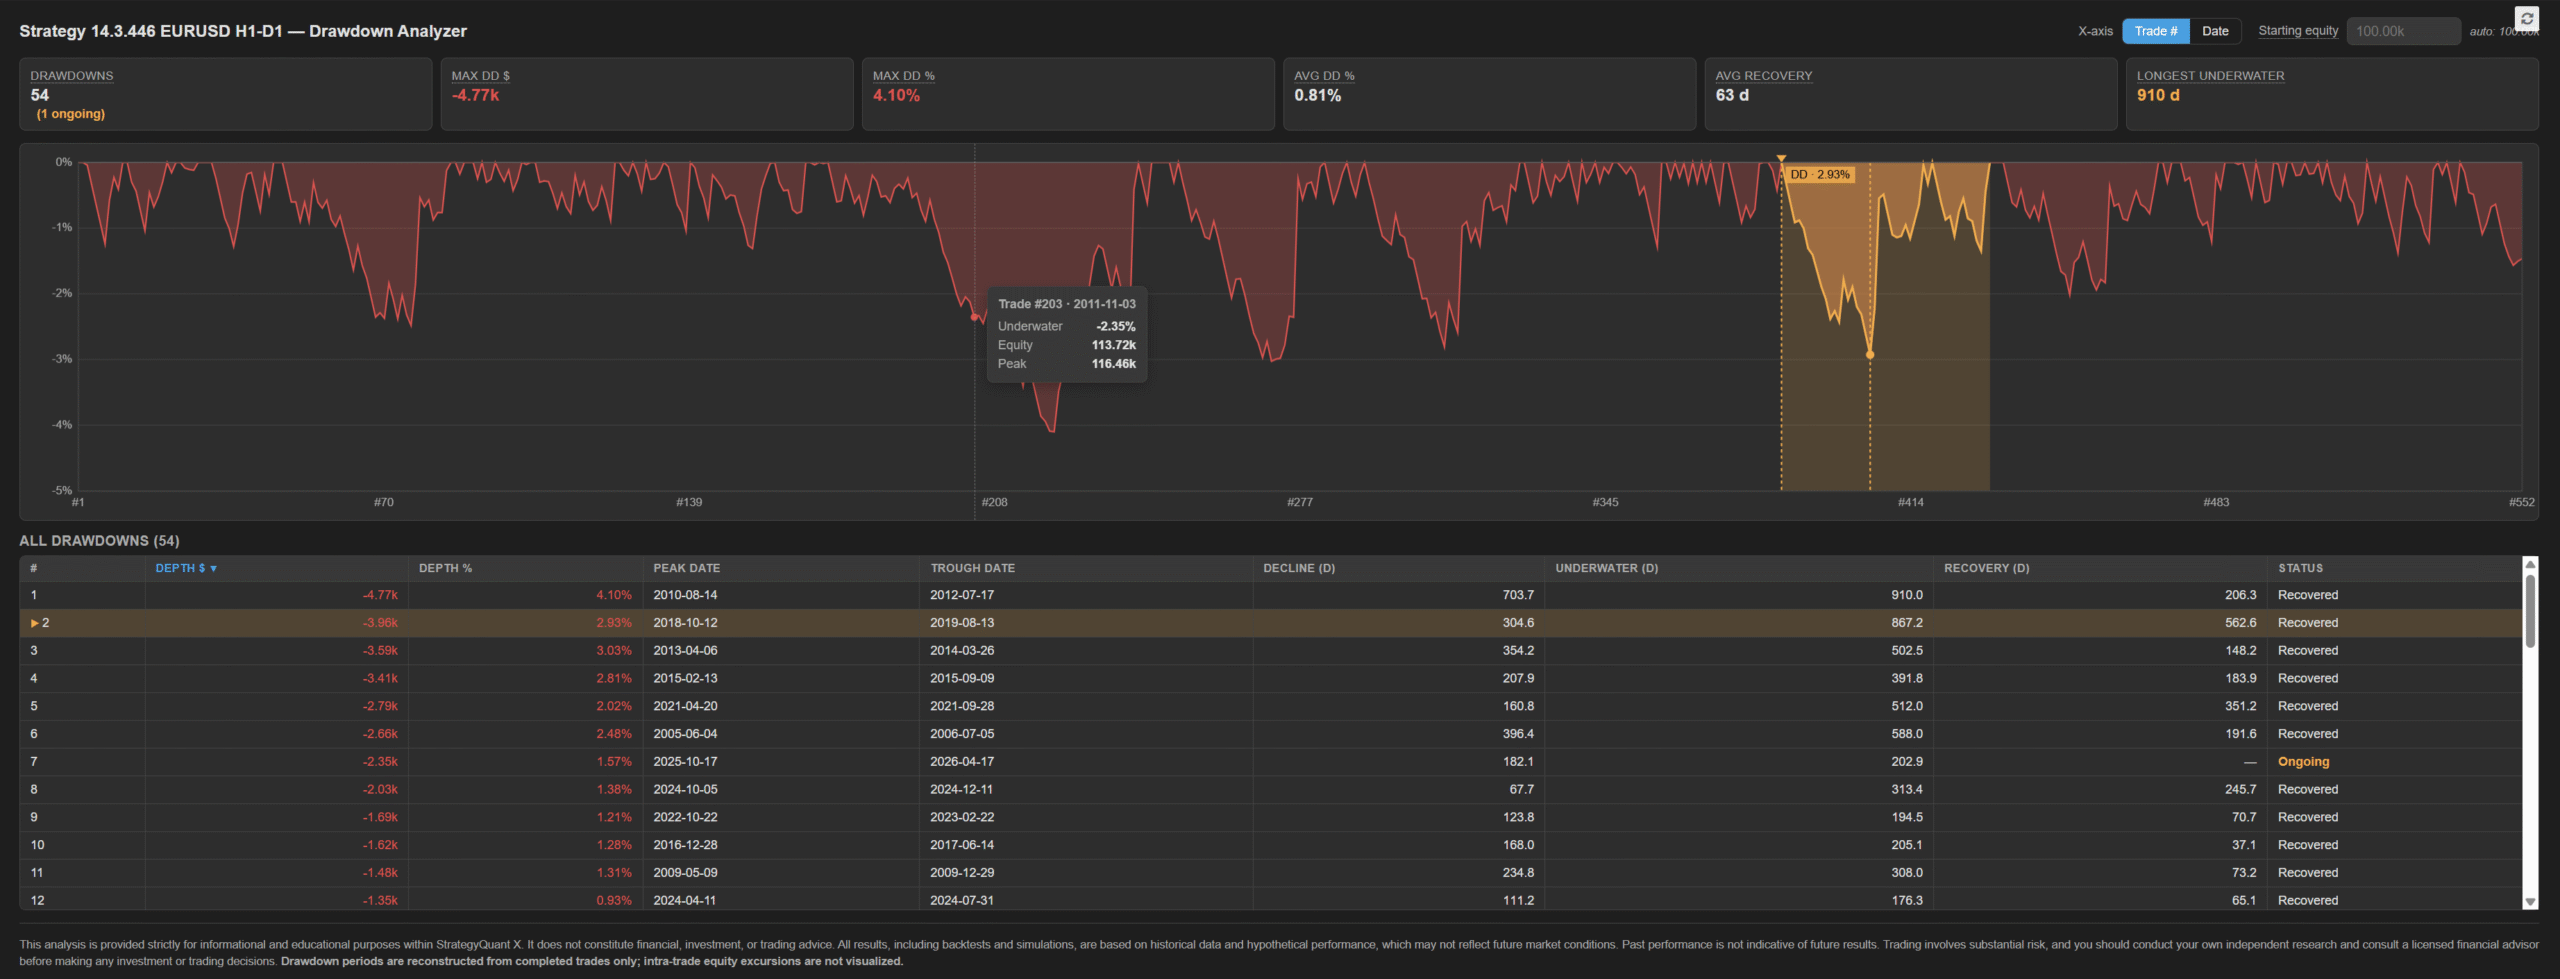
Seis cartões de resumo de relance: número de drawdowns (com contagem dos que estão em curso), DD máximo na moeda da conta e em %, DD médio em %, tempo médio de recuperação, período subaquático mais longo.
Gráfico de equity subaquática — % em relação ao pico atual, desenhado como uma área preenchida. Os picos mostram a dor; a extensão horizontal mostra o quão paciente teria de ser no live trading.
Tabela ordenável de cada período de drawdown — data do pico, data do fundo, profundidade em $ e %, duração do declínio, duração total subaquática, tempo de recuperação e estado em curso/recuperado. Todas as colunas numéricas podem ser clicadas para ordenar, com alternância CRESC/DECRESC.
Clique em qualquer linha para destacar esse drawdown no gráfico — faixa na cor de alerta entre o topo e a recuperação, linhas verticais tracejadas no topo e no fundo, símbolos marcadores em ambos os extremos e um pequeno rótulo com a % de profundidade.
Alternância do eixo X entre o índice do trade e a data do calendário.
Capital inicial configurável — detetado automaticamente a partir do campo Saldo da ordem (o valor que o SQX realmente usou no backtest), com um campo de substituição para análises de dimensionamento hipotéticas (por exemplo, veja como os mesmos trades teriam impactado uma conta de $50k ou $200k).
Como ler os números
Max DD $ / Max DD % — o drawdown individual mais profundo. A dor realista do pior cenário que você precisa suportar para operar este sistema ao vivo.
Avg DD % — profundidade média em todos os períodos de drawdown. Uma média alta significa que mesmo os pullbacks rotineiros são profundos, não apenas o pior deles.
Avg Recovery — média de dias corridos desde o fundo até voltar acima do topo anterior. Médias longas indicam recuperações lentas, mesmo após pequenas quedas.
Longest Underwater — o maior número de dias corridos que a conta já passou abaixo de um topo anterior. Esta é a paciência que a sua operação ao vivo precisa ter.
A tabela revela se um único drawdown gigante domina o cenário, ou se a estratégia é consistentemente instável. Ordene por Underwater (d) para encontrar os períodos psicologicamente mais exigentes, não apenas os mais profundos.
Instalação
Descarregue a pasta do plugin.
Copie Drawdownanalyzer/ para [SQX install]/user/extend/ResultsPlugins/.
Reinicie o StrategyQuant X ou clique no ícone de recarregar no canto superior direito do separador Results.
Abra qualquer estratégia e clique no novo separador DrawdownAnalyzer na área Results.
Grátis
Arquivos
ResultsPlugin-DrawdownAnalyzer.sqm68 KBBloqueado
O download é liberado após a compra ou com um plano ativo.