StrategyQuant
Assistente de IA QAlgoCloudQuantAnalyzerQuantDataManager
Curso GratuitoEmpresa
BlogDocumentaçãoFórumFale conosco
BlogMarketplace
Entrar
Criar conta grátis

Produto

  • Preços e licenças
  • Aprender
  • Marketplace
  • Começar teste gratuito

Aviso legal

  • Termos de Serviço
  • Política de Privacidade
  • Cookies

Contato

[email protected]

Empresa

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, República Checa, UE

IČ: 04000498

DIČ: CZ04000498

Redes sociais

  • Aviso Legal | PROCESSAMENTO E PROTEÇÃO DE DADOS PESSOAIS

    O desempenho passado não é garantia de sucesso futuro. Todas as informações devem ser consideradas apenas para fins educativos

    ESTADOS UNIDOS Aviso legal exigido pelo Governo - A Commodity Futures Trading Commission informa: A negociação de futuros e opções apresenta grandes potenciais de recompensa, mas também grandes riscos potenciais. Deve estar ciente dos riscos e disposto a aceitá-los para investir nos mercados de futuros e opções. Não negoceie com dinheiro que não possa perder. Isto não constitui uma solicitação nem uma oferta para comprar/vender futuros, ações ou opções sobre os mesmos. Não está a ser feita qualquer declaração de que qualquer conta irá ou terá probabilidade de obter lucros ou perdas semelhantes aos abordados neste documento. O desempenho passado de qualquer sistema ou metodologia de negociação não é necessariamente indicativo de resultados futuros.

    REGRA 4.41 DA CFTC - OS RESULTADOS DE DESEMPENHO HIPOTÉTICOS OU SIMULADOS TÊM DETERMINADAS LIMITAÇÕES. AO CONTRÁRIO DE UM REGISTO DE DESEMPENHO REAL, OS RESULTADOS SIMULADOS NÃO REPRESENTAM A NEGOCIAÇÃO REAL. ALÉM DISSO, COMO AS ORDENS NÃO FORAM EXECUTADAS, OS RESULTADOS PODEM TER COMPENSADO O IMPACTO, SE HOUVER, DE DETERMINADOS FATORES DE MERCADO, COMO A FALTA DE LIQUIDEZ. OS PROGRAMAS DE NEGOCIAÇÃO SIMULADA EM GERAL TAMBÉM ESTÃO SUJEITOS AO FACTO DE SEREM CONCEBIDOS COM O BENEFÍCIO DE UMA ANÁLISE RETROSPETIVA. NÃO ESTÁ A SER FEITA QUALQUER DECLARAÇÃO DE QUE QUALQUER CONTA IRÁ OU TERÁ PROBABILIDADE DE OBTER LUCROS OU PERDAS SEMELHANTES AOS APRESENTADOS.

    NÃO ESTÁ A SER FEITA QUALQUER DECLARAÇÃO DE QUE QUALQUER CONTA IRÁ OU TERÁ PROBABILIDADE DE OBTER LUCROS OU PERDAS SEMELHANTES AOS ABORDADOS NESTE SITE. SE DECIDIR INVESTIR DINHEIRO REAL, TODAS AS DECISÕES DE NEGOCIAÇÃO NOS MERCADOS FINANCEIROS DEVEM SER DA SUA INTEIRA RESPONSABILIDADE.

    © StrategyQuant 2026

    Desenvolvido por Klaudie.ai

    Voltar ao marketplaceDIGITAL

    CSSA Market Regime

    StrategyQuantIndicadores
    CSSA Market Regime

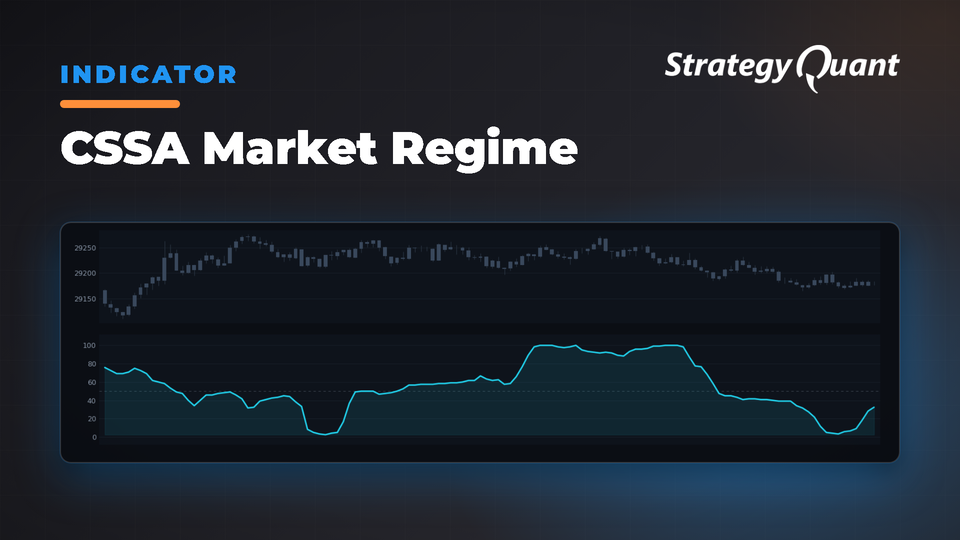
    Identifica regimes de mercado medindo a complexidade através da análise de fractalidade de amplitude. Valores acima de 0,5 indicam condições de mercado caóticas; abaixo de 0,5 assinalam ambientes de negociação estáveis e previsíveis.

    A essência da autossemelhança e da complexidade consiste em comparar o todo com as suas partes constituintes. Por exemplo, consideremos um quadrado que é dividido em quatro quadrados separados de tamanho igual. A área do quadrado maior é equivalente à soma das áreas de cada um dos seus quadrados constituintes. O mesmo, naturalmente, aplica-se a uma linha unidimensional, que é equivalente à soma das suas partes. Um dos métodos para identificar a autossemelhança no mercado de ações consiste em analisar o intervalo ou a diferença entre os máximos e os mínimos. Seria de esperar que, num mercado perfeitamente autossimilar, o intervalo mais alargado fosse equivalente à soma dos intervalos medidos num intervalo de tempo menor. Quanto mais caótico for o mercado, maior será a diferença entre estas duas medidas. Tais condições de mercado seriam caracterizadas por um rácio elevado entre a soma de intervalos menores e a medida do intervalo mais alargado. Essencialmente, esta relação é designada por dimensão fractal e constitui uma medida de complexidade. Existem diversas formas de a medir, incluindo a utilização do expoente de Hurst, mas o problema que sempre encontrei na minha humilde investigação é que os limiares sugeridos, definidos por valores absolutos específicos, não parecem refletir a informação de forma consistente com a teoria. Verifiquei frequentemente que as medidas relativas tendem a ser mais robustas e consistentes — da mesma forma que a magnitude dos retornos passados tem menos valor preditivo do que a classificação relativa dos retornos passados. As medidas relativas tendem a ser mais estacionárias do que os valores absolutos. Para calcular esta medida de autossemelhança, utilizo o intervalo intradiário (máximo menos mínimo) em comparação com uma janela de intervalo mais alargada. É calculada da seguinte forma:

    1) encontre a máxima menos a mínima para cada dia retrocedendo 10 dias
    2) calcule a soma desses valores (soma das partes)
    3) encontre o intervalo de 10 dias pegando a máxima de 10 dias (incluindo as máximas) e subtraindo a mínima de 10 dias (intervalo completo)
    4) divida a soma das partes pelo intervalo completo - esta é uma medida básica de dimensão/complexidade fractal
    5) calcule a média de 60 dias da série de 10 dias dos valores de complexidade - esta é a métrica trimestral de “caos/estabilidade”
    6) use a distnormp de 252 dias do z-score ou a classificação percentil da métrica de caos/estabilidade
    7) valores acima de 0,5 indicam que o mercado está em um regime de “caos” e é muito menos previsível e não estacionário; valores abaixo de 0,5 indicam que o mercado está estável e muito mais previsível.

    Autor da ideia: David Varadi

    Fonte: https://cssanalytics.wordpress.com/2015/03/13/using-a-self-similarity-metric-with-intraday-data-to-define-market-regimes/

    O indicador está implementado para: MT4/MT5/Tradestation/Multicharts

    Como importar indicadores personalizados para o SQX: https://strategyquant.com/doc/programming-for-sq/import-export-custom-indicators-and-other-snippets/

    O desempenho passado não é garantia de sucesso futuro. Todas as informações devem ser consideradas apenas para fins educacionais Isenção de responsabilidade dos ESTADOS UNIDOS exigida pelo Governo - A Commodity Futures Trading Commission informa: A negociação de futuros e opções oferece grandes recompensas potenciais, mas também grandes riscos potenciais. Você deve estar ciente dos riscos e disposto a aceitá-los para investir nos mercados de futuros e opções. Não opere com dinheiro que não possa perder. Isto não é uma solicitação nem uma oferta para comprar/vender futuros, ações ou opções sobre os mesmos. Nenhuma declaração está sendo feita de que qualquer conta obterá ou terá probabilidade de obter lucros ou perdas semelhantes aos discutidos neste documento. O desempenho passado de qualquer sistema ou metodologia de negociação não é necessariamente indicativo de resultados futuros. REGRA 4.41 DA CFTC - RESULTADOS DE DESEMPENHO HIPOTÉTICOS OU SIMULADOS TÊM CERTAS LIMITAÇÕES. AO CONTRÁRIO DE UM REGISTRO DE DESEMPENHO REAL, RESULTADOS SIMULADOS NÃO REPRESENTAM NEGOCIAÇÕES REAIS. ALÉM DISSO, COMO AS OPERAÇÕES NÃO FORAM EXECUTADAS, OS RESULTADOS PODEM TER COMPENSADO O IMPACTO, SE HOUVER, DE CERTOS FATORES DE MERCADO, COMO A FALTA DE LIQUIDEZ. PROGRAMAS DE NEGOCIAÇÃO SIMULADOS EM GERAL TAMBÉM ESTÃO SUJEITOS AO FATO DE SEREM PROJETADOS COM O BENEFÍCIO DA ANÁLISE RETROSPECTIVA. NENHUMA DECLARAÇÃO ESTÁ SENDO FEITA DE QUE QUALQUER CONTA OBTERÁ OU TERÁ PROBABILIDADE DE OBTER LUCROS OU PERDAS SEMELHANTES AOS MOSTRADOS. NENHUMA DECLARAÇÃO ESTÁ SENDO FEITA DE QUE QUALQUER CONTA OBTERÁ, OU TERÁ PROBABILIDADE DE OBTER, LUCROS OU PERDAS SEMELHANTES AOS DISCUTIDOS NESTE SITE. SE DECIDIR INVESTIR DINHEIRO REAL, TODAS AS DECISÕES DE NEGOCIAÇÃO NOS MERCADOS FINANCEIROS DEVEM SER EXCLUSIVAMENTE SUAS.
    Grátis

    Arquivos

    • Snippet-CSSAMarketRegime.sqm36 KBBloqueado

    O download é liberado após a compra ou com um plano ativo.

    Detalhes
    Versão1.0.0
    Publicado19 de outubro de 2026
    Última atualização22 de outubro de 2026
    AppSQ
    TypeSnippet
    Authorclonex / Ivan Hudec
    App version145.3058
    Codebase categoryIndicators / Signals