StrategyQuant
Assistente de IA QAlgoCloudQuantAnalyzerQuantDataManager
Curso GratuitoEmpresa
BlogDocumentaçãoFórumFale conosco
BlogMarketplace
Entrar
Criar conta grátis

Produto

  • Preços e licenças
  • Aprender
  • Marketplace
  • Começar teste gratuito

Aviso legal

  • Termos de Serviço
  • Política de Privacidade
  • Cookies

Contato

[email protected]

Empresa

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, República Checa, UE

IČ: 04000498

DIČ: CZ04000498

Redes sociais

  • Aviso Legal | PROCESSAMENTO E PROTEÇÃO DE DADOS PESSOAIS

    O desempenho passado não é garantia de sucesso futuro. Todas as informações devem ser consideradas apenas para fins educativos

    ESTADOS UNIDOS Aviso legal exigido pelo Governo - A Commodity Futures Trading Commission informa: A negociação de futuros e opções apresenta grandes potenciais de recompensa, mas também grandes riscos potenciais. Deve estar ciente dos riscos e disposto a aceitá-los para investir nos mercados de futuros e opções. Não negoceie com dinheiro que não possa perder. Isto não constitui uma solicitação nem uma oferta para comprar/vender futuros, ações ou opções sobre os mesmos. Não está a ser feita qualquer declaração de que qualquer conta irá ou terá probabilidade de obter lucros ou perdas semelhantes aos abordados neste documento. O desempenho passado de qualquer sistema ou metodologia de negociação não é necessariamente indicativo de resultados futuros.

    REGRA 4.41 DA CFTC - OS RESULTADOS DE DESEMPENHO HIPOTÉTICOS OU SIMULADOS TÊM DETERMINADAS LIMITAÇÕES. AO CONTRÁRIO DE UM REGISTO DE DESEMPENHO REAL, OS RESULTADOS SIMULADOS NÃO REPRESENTAM A NEGOCIAÇÃO REAL. ALÉM DISSO, COMO AS ORDENS NÃO FORAM EXECUTADAS, OS RESULTADOS PODEM TER COMPENSADO O IMPACTO, SE HOUVER, DE DETERMINADOS FATORES DE MERCADO, COMO A FALTA DE LIQUIDEZ. OS PROGRAMAS DE NEGOCIAÇÃO SIMULADA EM GERAL TAMBÉM ESTÃO SUJEITOS AO FACTO DE SEREM CONCEBIDOS COM O BENEFÍCIO DE UMA ANÁLISE RETROSPETIVA. NÃO ESTÁ A SER FEITA QUALQUER DECLARAÇÃO DE QUE QUALQUER CONTA IRÁ OU TERÁ PROBABILIDADE DE OBTER LUCROS OU PERDAS SEMELHANTES AOS APRESENTADOS.

    NÃO ESTÁ A SER FEITA QUALQUER DECLARAÇÃO DE QUE QUALQUER CONTA IRÁ OU TERÁ PROBABILIDADE DE OBTER LUCROS OU PERDAS SEMELHANTES AOS ABORDADOS NESTE SITE. SE DECIDIR INVESTIR DINHEIRO REAL, TODAS AS DECISÕES DE NEGOCIAÇÃO NOS MERCADOS FINANCEIROS DEVEM SER DA SUA INTEIRA RESPONSABILIDADE.

    © StrategyQuant 2026

    Desenvolvido por Klaudie.ai

    Voltar ao marketplaceDIGITAL

    AFT – Transformada de Fisher Adaptativa

    StrategyQuantIndicadores
    AFT – Transformada de Fisher Adaptativa

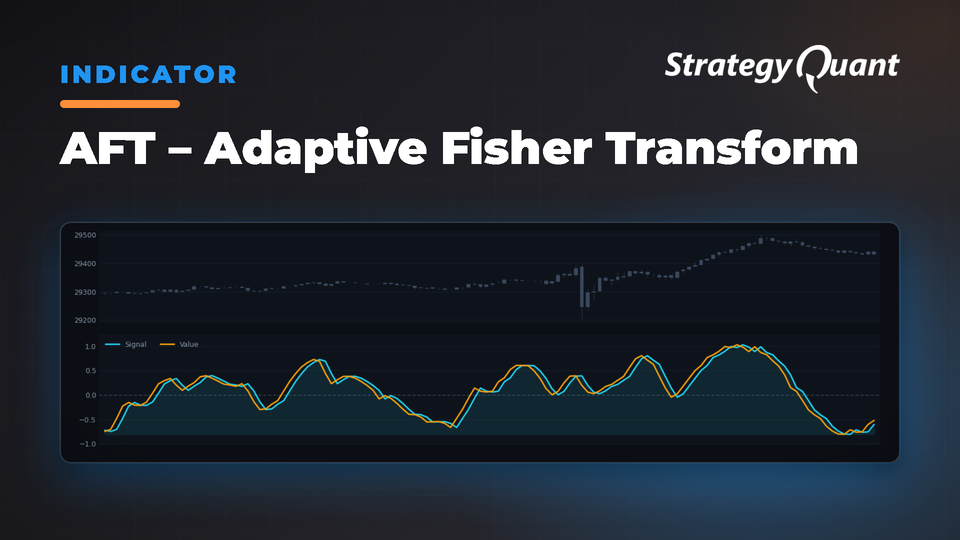
    Converte dados de preços para uma distribuição gaussiana com períodos adaptativos à volatilidade. Identifica mudanças de tendência, reversões e níveis de sobrecompra/sobrevenda através da Transformada de Fisher para uma geração ágil de sinais.

    AFT – Transformada de Fisher Adaptativa

    Visão geral

    A Transformada de Fisher Adaptativa (AFT) é um oscilador que converte dados de preços em uma distribuição normal gaussiana, ao mesmo tempo em que ajusta dinamicamente seu período de cálculo com base na volatilidade do mercado.

    Principais recursos

    • Adaptação baseada em volatilidade: Ajusta automaticamente os períodos de cálculo com base na volatilidade do mercado
    • Distribuição gaussiana: Converte dados de preços em uma distribuição normal para sinais mais claros
    • Ajuste dinâmico de período: Responde mais rápido durante alta volatilidade e suaviza durante baixa volatilidade
    • Linhas de sinal: Fornece a linha principal de Fisher e uma linha de sinal para análise

    Base matemática

    A Transformada de Fisher converte distribuições de preços não normais em distribuições gaussianas usando: Fisher = 0,5 × ln((1 + X) / (1 – X)), onde X é o preço normalizado entre -1 e +1. Os indicadores tradicionais de período fixo são excessivamente responsivos durante períodos de baixa volatilidade (sinais falsos) ou lentos demais durante períodos de alta volatilidade (movimentos perdidos). O AFT resolve isso ajustando dinamicamente seu período de cálculo.

    Como o AFT funciona

    1. Entrada de preço: Utiliza o preço médio (Máxima + Mínima) / 2
    2. Medição de volatilidade: Calcula o True Range (TR) e compara o TR atual com a Média do TR
    3. Período adaptativo: Ajusta o período base usando: Período / (1 + AdaptiveFactor × VolatilityRatio), limitado entre 3 e 2× o período base
    4. Normalização de preço: Normaliza o preço médio para o intervalo de [-1, 1] ao longo do período adaptativo
    5. Transformada de Fisher: Aplica a fórmula de Fisher ao preço normalizado
    6. Suavização: Usa média móvel exponencial com alfa adaptativo = 2 / (AdaptivePeriod + 1)
    7. Geração de sinal: Linha principal = Fisher suavizado atual; Linha de sinal = valor anterior do Fisher

    Parâmetros do indicador

    Período (Padrão: 10)

    • Intervalo: 3 a 200
    • Finalidade: Período de cálculo base antes da adaptação
    • Efeito: Mais curto = mais ágil/com mais ruído; Mais longo = mais suave/mais lento

    AdaptiveFactor (Padrão: 0,33)

    • Intervalo: 0,1 a 1,0
    • Finalidade: Controla o grau de adaptação à volatilidade
    • Efeito: Valores menores (0,1-0,3) = conservador/estável; Maiores (0,5-1,0) = agressivo/responsivo

    Interpretação dos sinais

    Intervalo: -4 a +4 (típico: -2 a +2)

    Leituras extremas: Acima de +2 = fortemente altista/sobrecomprado; Abaixo de -2 = fortemente baixista/sobrevendido; Acima de +3 = extremamente sobrecomprado; Abaixo de -3 = extremamente sobrevendido

    Linha zero: Acima de 0 = viés de alta; Abaixo de 0 = viés de baixa; Cruzamento = potencial mudança de tendência

    Sinais de negociação

    Cruzamento da Linha de Fisher: Altista ao cruzar acima de 0; Baixista ao cruzar abaixo de 0

    Cruzamento da Linha de Sinal: Altista quando a linha de Fisher cruza acima da Linha de Sinal; Baixista quando cruza abaixo

    Reversão em extremos: Altista quando o AFT está abaixo de -2 e virando para cima; Baixista quando acima de +2 e virando para baixo

    Divergência: Divergência de alta = preço fazendo fundos mais baixos enquanto o AFT faz fundos mais altos; Divergência de baixa = preço fazendo topos mais altos enquanto o AFT faz topos mais baixos

    Aplicações práticas

    Seguimento de tendência

    • Entrada: Linha de Fisher cruza acima da Linha de Sinal + AFT > 0
    • Saída: Linha de Fisher cruza abaixo da Linha de Sinal ou AFT < 0
    • Filtro: Use o AFT de um timeframe maior para a direção da tendência

    Reversão à média

    • Entrada comprada: AFT < -2 e apresentando momento de alta
    • Entrada vendida: AFT > +2 e apresentando momento de baixa
    • Saída: Retorno ao zero ou ao extremo oposto

    Negociação de divergências

    • Configuração: Identificar divergência entre preço e AFT
    • Entrada: Aguardar a confirmação do cruzamento das linhas do AFT
    • Stop: Além da máxima/mínima recente do swing

    Aplicações de timeframes

    • Intraday (1-15 min): Period=10, AdaptiveFactor=0,5 para reversões rápidas
    • Swing Trading (1-4 horas): Period=14, AdaptiveFactor=0,33 para uma resposta equilibrada
    • Position Trading (Diário/Semanal): Period=20, AdaptiveFactor=0.33 para reversões importantes

    Gestão de Risco

    • Dimensionamento de Posição: Sinais fortes (extremo + divergência + volume) = maiores; Cruzamento simples = menores
    • Stop Loss: Seguidor de tendência = além da oscilação recente; Reversão à média = além dos níveis extremos (±3)
    • Evitar Operar: AFT oscilando rapidamente em torno de zero, período adaptativo mudando com frequência, volume baixo
    • Preferir Operar: Extremos claros (±2+), período adaptativo estável, confirmação de volume

    Otimização de Parâmetros

    • Intervalo de Period: Teste 8-25 para a maioria dos timeframes
    • Intervalo de AdaptiveFactor: Teste 0.2-0.8 em incrementos de 0.1
    • Específico por Mercado: Mercados diferentes podem exigir configurações diferentes

    Conclusão

    O AFT combina o rigor matemático da Transformada de Fisher com a adaptação baseada em volatilidade para um ajuste automático às mudanças nas condições de mercado.

    Disponibilidade do Indicador: MT4, MT5

    Usando Custom Blocks: Defina suas próprias condições no StrategyQuant X usando Custom Blocks para ajustar com precisão o indicador. Recursos:

    • Documentação do StrategyQuant: Custom Blocks
    • Documentação do StrategyQuant: Modelos de Estratégia e Custom Blocks
    • Tutorial do StrategyQuant no YouTube: Visão Geral dos Custom Blocks

    Importando Indicadores Personalizados: Importar e Exportar Indicadores Personalizados e Outros Snippets

    Sobre o autor: Sou Ivan Hudec (clonex). Desenvolvi os blocos gratuitos que você está utilizando aqui e publico pesquisas em algotrading.space. Trabalhe comigo.

    O desempenho passado não é garantia de sucesso futuro. Todas as informações devem ser consideradas apenas para fins educacionais Isenção de responsabilidade dos ESTADOS UNIDOS exigida pelo Governo - A Commodity Futures Trading Commission informa: A negociação de futuros e opções oferece grandes recompensas potenciais, mas também grandes riscos potenciais. Você deve estar ciente dos riscos e disposto a aceitá-los para investir nos mercados de futuros e opções. Não opere com dinheiro que não possa perder. Isto não é uma solicitação nem uma oferta para comprar/vender futuros, ações ou opções sobre os mesmos. Nenhuma declaração está sendo feita de que qualquer conta obterá ou terá probabilidade de obter lucros ou perdas semelhantes aos discutidos neste documento. O desempenho passado de qualquer sistema ou metodologia de negociação não é necessariamente indicativo de resultados futuros. REGRA 4.41 DA CFTC - RESULTADOS DE DESEMPENHO HIPOTÉTICOS OU SIMULADOS TÊM CERTAS LIMITAÇÕES. AO CONTRÁRIO DE UM REGISTRO DE DESEMPENHO REAL, RESULTADOS SIMULADOS NÃO REPRESENTAM NEGOCIAÇÕES REAIS. ALÉM DISSO, COMO AS OPERAÇÕES NÃO FORAM EXECUTADAS, OS RESULTADOS PODEM TER COMPENSADO O IMPACTO, SE HOUVER, DE CERTOS FATORES DE MERCADO, COMO A FALTA DE LIQUIDEZ. PROGRAMAS DE NEGOCIAÇÃO SIMULADOS EM GERAL TAMBÉM ESTÃO SUJEITOS AO FATO DE SEREM PROJETADOS COM O BENEFÍCIO DA ANÁLISE RETROSPECTIVA. NENHUMA DECLARAÇÃO ESTÁ SENDO FEITA DE QUE QUALQUER CONTA OBTERÁ OU TERÁ PROBABILIDADE DE OBTER LUCROS OU PERDAS SEMELHANTES AOS MOSTRADOS. NENHUMA DECLARAÇÃO ESTÁ SENDO FEITA DE QUE QUALQUER CONTA OBTERÁ, OU TERÁ PROBABILIDADE DE OBTER, LUCROS OU PERDAS SEMELHANTES AOS DISCUTIDOS NESTE SITE. SE DECIDIR INVESTIR DINHEIRO REAL, TODAS AS DECISÕES DE NEGOCIAÇÃO NOS MERCADOS FINANCEIROS DEVEM SER EXCLUSIVAMENTE SUAS.
    Grátis

    Arquivos

    • Snippet-AFTAdaptiveFisherTransform.sqm17 KBBloqueado

    O download é liberado após a compra ou com um plano ativo.

    Detalhes
    Versão1.0.0
    Publicado19 de outubro de 2026
    Última atualização2 de novembro de 2026
    AppSQ
    TypeSnippet
    Authorclonex / Ivan Hudec
    App version145.3058
    Codebase categoryIndicators / Signals