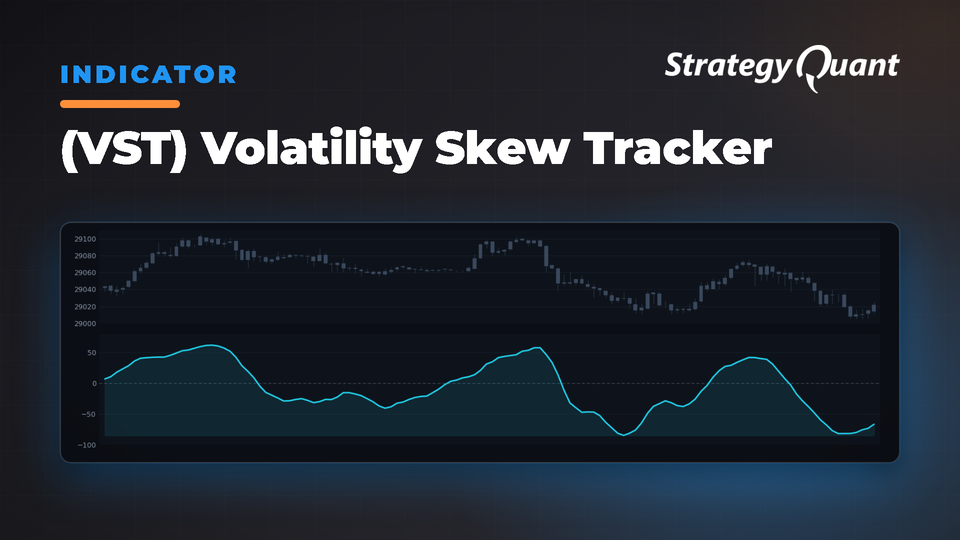
Oscylator mierzący asymetrię między zmiennością wzrostową a spadkową w celu wykrywania ukrytego sentymentu rynkowego. Przydatny do wczesnego wykrywania trendów, analizy dywergencji oraz potwierdzania sygnałów.
Volatility Skew Tracker (VST)
VST to oscylator mierzący asymetrię między wzrostową a spadkową zmiennością cen. W przeciwieństwie do konwencjonalnych wskaźników analizuje wewnętrzną strukturę ruchów cenowych, aby wykryć presję popytową lub podażową i zapewnić wczesny wgląd w zmiany trendu.
VST określa to ilościowo, porównując ruchy w górę (maksimum minus otwarcie) z ruchami w dół (otwarcie minus minimum), uwzględniając położenie ceny zamknięcia.
Jak działa VST
Rozdziela ruchy cenowe na składowe wzrostowe i spadkowe
Wykorzystuje położenie ceny zamknięcia do ważenia istotności ruchu
Normalizuje za pomocą wskaźnika ATR, aby dostosować się do ogólnej zmienności rynku
Stosuje wygładzanie średnią ruchomą w celu redukcji szumu
Oscylator przyjmuje wartości od -100 (maksymalna asymetria spadkowa) do +100 (maksymalna asymetria wzrostowa), przy czym zero oznacza zrównoważoną zmienność.
Implementacja VST w StrategyQuant
VST przyjmuje dwa główne parametry:
LookbackPeriod: Okres obliczania asymetrii zmienności (zazwyczaj 14, 21 lub 34)
SmoothingPeriod: Okres wygładzania surowych wartości asymetrii (zazwyczaj 5, 8 lub 13)
Generuj sygnały, gdy VST przecina poziom zero, co wskazuje na przejście z asymetrii wzrostowej na spadkową.
Strategia dywergencji
Identyfikuj dywergencje między VST a ceną — wyższe szczyty ceny przy niższych szczytach VST (niedźwiedzia) lub niższe dołki ceny przy wyższych dołkach VST (bycza).
Wartości skrajne
Skrajne odczyty VST (powyżej +70 lub poniżej -70) często poprzedzają konsolidację lub odwrócenie trendu.
Potwierdzenie trendu
Utrzymujące się dodatnie wartości VST podczas trendów wzrostowych lub ujemne podczas trendów spadkowych potwierdzają silne momentum.
Wybicia ze zmienności
Połącz VST ze strategiami wybić ze zmienności. Silna przewaga kierunkowa przy rosnącej zmienności sugeruje trwałe wybicia.
Optymalizacja parametrów VST dla różnych rynków
Forex: Krótsze okresy obserwacji (14-21)
Indeksy giełdowe: Średnie okresy (21-34)
Surowce: Dłuższe okresy (34+)
Kryptowaluty: Krótsze okresy (10-14)
Okres wygładzania powinien wynosić około 1/3 do 1/4 okresu obserwacji, aby zapewnić zrównoważoną czułość.
Porównanie VST z innymi wskaźnikami
VST a RSI: RSI mierzy momentum; VST analizuje strukturę zmienności. Wskaźniki te wzajemnie się uzupełniają.
VST a ATR: ATR mierzy wielkość ruchu bez uwzględnienia kierunku; VST analizuje asymetrię kierunkową.
VST a MACD: MACD identyfikuje momentum; VST bada jakość ruchu cenowego poprzez strukturę zmienności.
Dostępność wskaźnika
Dostępny dla MT4, MT5, TradeStation oraz MultiCharts.
Korzystanie z bloków niestandardowych (Custom Blocks)
Definiuj niestandardowe warunki w StrategyQuant X za pomocą bloków niestandardowych, aby precyzyjnie dostosować parametry wskaźnika: