Testowanie przewagi: Strategia a losowość — panel wyników WinRateEdge
StrategyQuantWtyczki wyników
Sprawdza ze statystyczną precyzją, czy Twój sygnał wejścia przewyższa losowy timing, wykorzystując wizualizację krzywej dzwonowej i wskaźniki ufności Z-score, aby potwierdzić rzeczywistą przewagę rynkową.
WinRateEdge — Omówienie systemu
WinRateEdge to framework do statystycznego testowania przewagi dla StrategyQuant X, który odpowiada na jedno konkretne pytanie: czy Twój sygnał wejścia faktycznie wyznacza lepsze momenty na wejście w rynek niż losowy timing? Zamiast oceniać strategię wyłącznie po samej krzywej kapitału — która może wyglądać dobrze z powodu dryfu rynku, korzystnych wyjść lub po prostu szczęśliwego okresu testowego — WinRateEdge izoluje sygnał wejścia i testuje go bezpośrednio na tle dużej próby transakcji zawieranych losowo.
Jak to działa
System łączy trzy narzędzia wewnątrz SQX. Najpierw budujesz swój test teoretyczny w Algo Wizardzie, używając wybranego sygnału wejścia ze stałym stop lossem i take profitem. Następnie używasz dołączonego bloku konstrukcyjnego RAND w Builderze, aby wygenerować strategie z losowym wejściem na interwale 1-minutowym, dopasowane do tego samego instrumentu, zakresu dat i zasad wyjścia, co Twój test teoretyczny. Uruchomienie od 5 do 20 takich procesów budowania gromadzi dużą pulę losowych transakcji, która tworzy Twój poziom odniesienia (baseline). Na koniec ładujesz wszystko do Retestera jako połączone portfolio, gdzie kontrolę przejmuje panel wyników WinRateEdge.
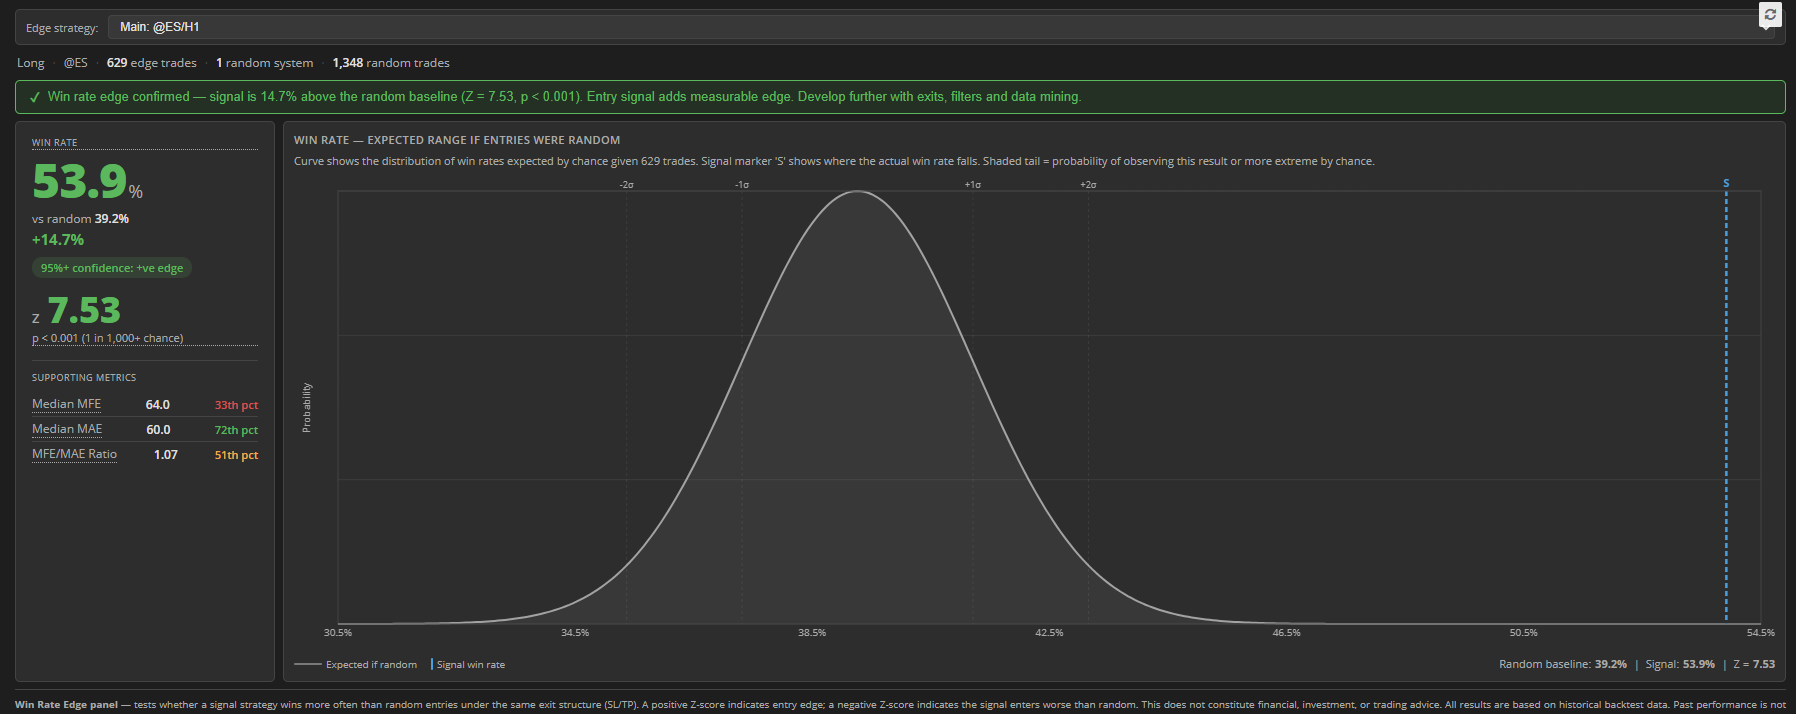
Panel oblicza współczynnik wygranych transakcji Twojego sygnału względem połączonej bazy losowej i wyświetla wynik w postaci wykresu krzywej dzwonowej, pokazując dokładnie, gdzie znajduje się Twoja strategia w odniesieniu do rozkładu losowych wyników. Kluczowym wskaźnikiem jest Z-score — współczynnik ufności, który mówi Ci, jak prawdopodobne jest, że wynik jest rzeczywisty, a nie dziełem przypadku. Wynik Z-score równy 1.645 oznacza 95% pewności. Wynik 3.09 to 99.9%. Panel wybiera Twój backtest teoretyczny z listy rozwijanej, dzięki czemu możesz porównać wiele różnych wejść z tą samą losową pulą.
Dlaczego losowy poziom odniesienia ma znaczenie
Losowe wejścia prawie nigdy nie mają 50% zyskowności. Prawdziwa linia bazowa zależy od dryfu rynku, reguł wyjścia i spreadu — dlatego WinRateEdge mierzy ją bezpośrednio z Twoich własnych danych, zamiast polegać na założeniach. Rynek taki jak US100 od lat wykazuje silny trend wzrostowy, co oznacza, że losowe pozycje długie osiągają na tym instrumencie wyniki znacznie powyżej 50%. Twój sygnał musi pobić tę zmierzoną wartość odniesienia, aby wykazać rzeczywistą przewagę.
Przegląd parametrów i walidacja międzyrynkowa
System zawiera przewodnik dotyczący testowania w wielu ustawieniach parametrów — na przykład przeszukiwania zakresu okresu kanału Donchiana od 5 do 30, aby zrozumieć, gdzie kryje się przewaga. Wyjaśnia, jak odczytywać kształt wyników w takim zakresie (szerokie plateau spójnych wyników ma znacznie większe znaczenie niż pojedynczy, wyizolowany szczyt), jak wielokrotne testowanie wpływa na wskaźniki ufności oraz dlaczego walidacja międzyrynkowa — uruchomienie tego samego parametru na niezależnym instrumencie — jest najczystszym sposobem na potwierdzenie, że wykryta przewaga ma charakter strukturalny, a nie specyficzny dla historii jednego rynku.
Co to mówi — a czego nie mówi
Potwierdzona przewaga nad losowością oznacza, że Twój sygnał wejścia znajduje statystycznie lepsze momenty na wejście na rynek. Jest to niezbędny fundament solidnej strategii, ale nie gwarancja rzeczywistej rentowności po uwzględnieniu kosztów i realizacji. Pomyśl o tym jak o pierwszym filtrze w poważnym procesie badawczym: jeśli wejście nie jest w stanie pokonać losowego timingu, cała reszta strategii nie ma większego znaczenia. Jeśli potrafi, masz coś, na czym naprawdę warto budować.