Wizualizacja mapy cieplnej pokazująca, kiedy strategie w portfelu zawierają transakcje i jaka jest ich rentowność. Błyskawicznie ujawniaj wzorce korelacji i sprawdzaj dywersyfikację strategii bez konieczności ponownego przeprowadzania backtestów.
Większość narzędzi do analizy wyników odpowiada na jedno pytanie: jak dobra jest ta strategia? Zysk netto, profit factor, obsunięcie kapitału, wskaźnik Sharpe'a — wszystko to sprowadza całe życie strategii do garści liczb. Jednak w przypadku portfela wielostrategijnego istnieje drugie, równie ważne pytanie, na które prawie nic nie daje odpowiedzi: kiedy poszczególne strategie faktycznie zawierają transakcje?
Tę lukę wypełnia TimeMap. Jest to wtyczka typu ResultsPlugin dla StrategyQuant X, która przekształca historię zleceń Twojego portfela w mapę czasu — dając pełny obraz tego, kto był na rynku, kiedy i czy przyniosło to zysk.
Co przedstawia
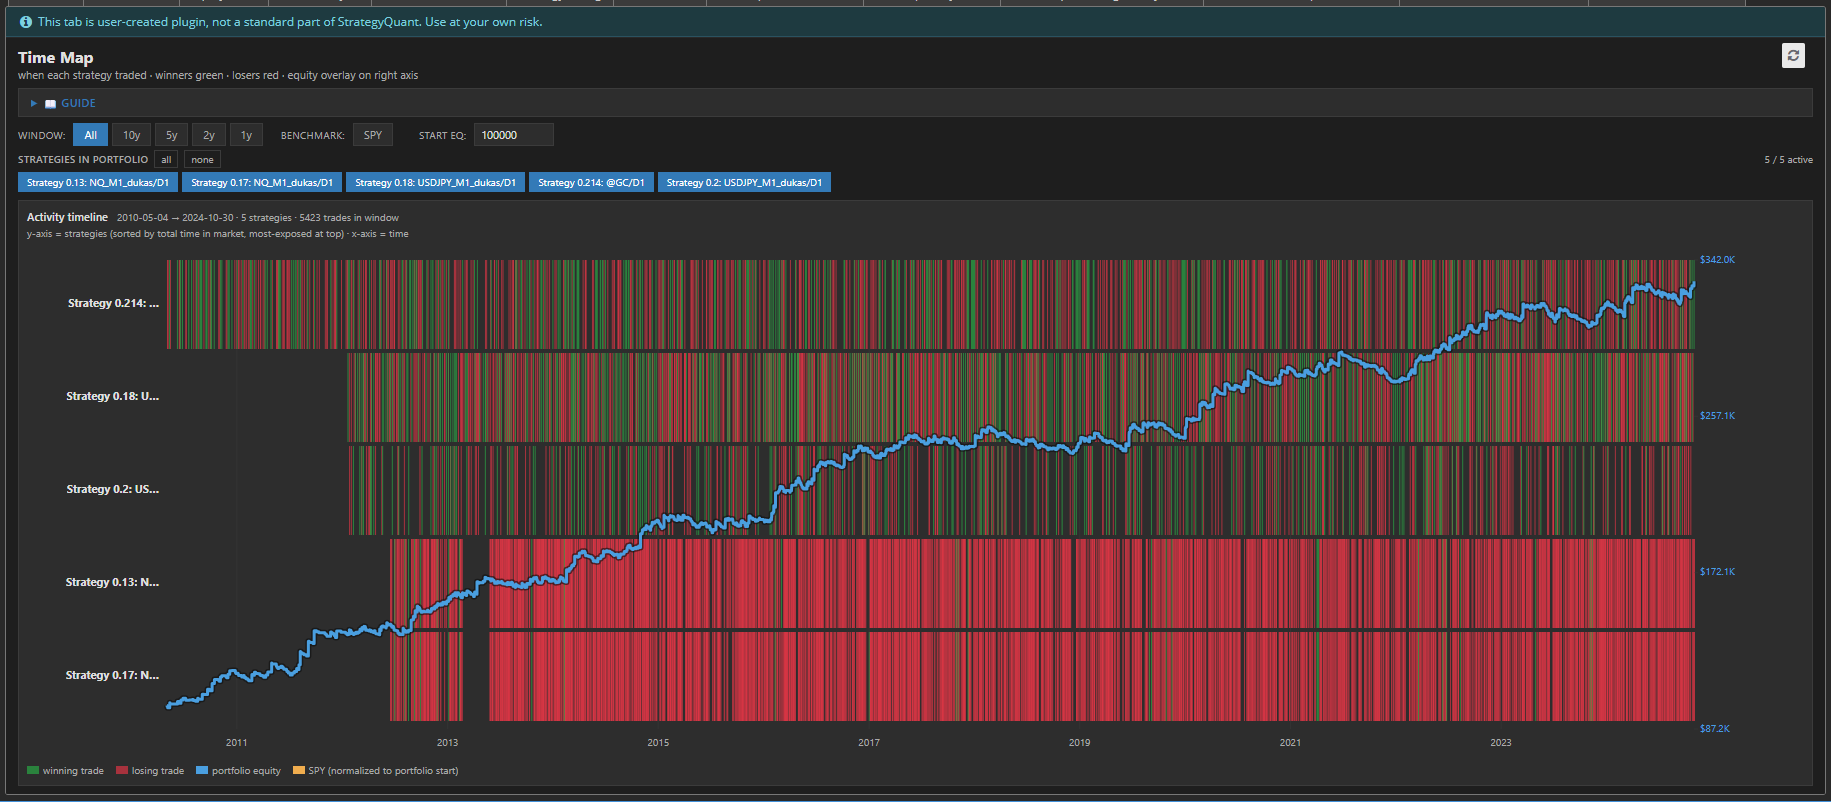
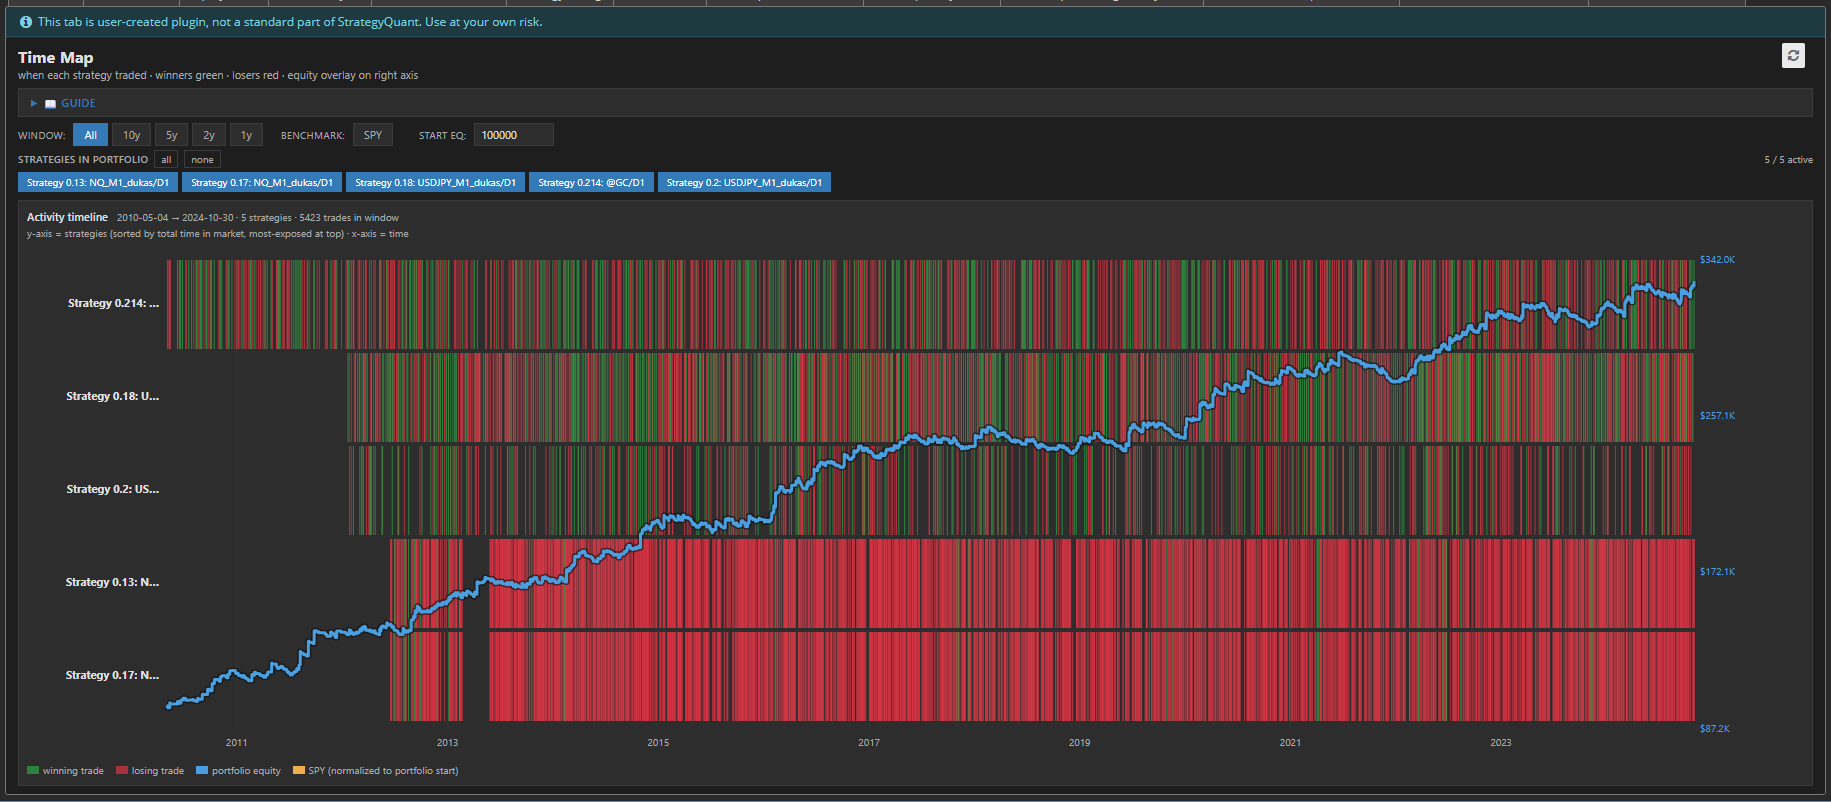
TimeMap prezentuje Twój portfel w postaci mapy cieplnej w czasie:
- Jeden wiersz na strategię, posortowane według całkowitego czasu ekspozycji na rynek — strategie o największej ekspozycji znajdują się na samej górze.
- Zielone bloki oznaczają zyskowne transakcje, a czerwone bloki transakcje stratne, umieszczone dokładnie w miejscach ich wystąpienia na osi czasu.
- Niebieska linia kapitału nakłada się na całość na prawej osi, co pozwala powiązać aktywność transakcyjną z wartością portfela.
- Opcjonalny pomarańczowy benchmark SPY (pobierany na żywo) pokazuje, jak w tym samym okresie poradziłaby sobie pasywna strategia „kup i trzymaj”, znormalizowana do Twojego kapitału początkowego.
Wystarczy rzut oka, by odczytać charakter ryzyka portfela — coś, czego nie wyrazi żadna tabela statystyk.
Dlaczego timing to ukryte ryzyko
Dwa portfele mogą mieć identyczne zwroty i identyczne obsunięcia kapitału, a jednocześnie drastycznie różnić się rzeczywistym ryzykiem. Różnicą jest nakładanie się na siebie pozycji.
Jeśli każda strategia wchodzi na rynek w tych samych momentach, nie masz dziesięciu strategii — masz jedną strategię pod dziesięcioma różnymi postaciami. Gdy warunki rynkowe się zmienią, wszystkie zanotują spadek jednocześnie. TimeMap natychmiast to uwidacznia: pionowy czerwony pas przecinający wszystkie wiersze w tym samym okresie to klasyczny objaw ryzyka systemowego i skorelowanego.
Przeciwieństwo — strategie, które aktywują się w różnych momentach, wypełniając wzajemnie swoje okresy bezczynności — to prawdziwa dywersyfikacja. TimeMap pozwala zobaczyć wzajemnie dopełniający się timing zamiast opierać się na domysłach.
Stworzony do eksploracji
Mapa jest interaktywna, a wszystkie obliczenia są wykonywane natychmiast bez konieczności ponownego przeprowadzania backtestu:
- Przyciski zakresu czasu (Wszystko / 10 lat / 5 lat / 2 lata / 1 rok) przybliżają wybrany przedział, umożliwiając szczegółową analizę konkretnego kryzysu lub okresu.
- Przełączniki strategii pozwalają włączać i wyłączać poszczególne strategie — krzywa kapitału przelicza się na bieżąco na podstawie zaznaczonych pozycji, dzięki czemu jednym kliknięciem sprawdzisz: „a co, gdyby odrzucić tę strategię?”.
- Regulowany kapitał początkowy odpowiednio przeskalowuje wykres kapitału.
- Przełącznik SPY pozwala łatwo dodać lub ukryć benchmark.
- W przypadku rozbudowanych portfeli mapę można przewijać pionowo, podczas gdy osie czasu i wartości pozostają zablokowane na swoim miejscu.
Szczegóły decydujące o wygodzie użytkowania
TimeMap to pojedynczy, samowystarczalny plik HTML — bez Pythona, bez backendu, bez konieczności konfiguracji. Generuje wyrazisty format SVG w dowolnej rozdzielczości, obsługuje zarówno jasny, jak i ciemny motyw SQX oraz bez problemu radzi sobie z portfelami zawierającymi tysiące zleceń. Transakcje stratne są rysowane jako pierwsze, a zyskowne nakładane na nie, dzięki czemu rentowna strategia pozostaje czytelna w kolorze zielonym nawet tam, gdzie transakcje się nakładają. Bardzo krótkie transakcje są nadal widoczne jako cienkie znaczniki, więc nic nie umknie uwadze.
Podsumowanie
Statystyki mówią, czy strategia jest dobra. TimeMap pokazuje, czy Twoje strategie pasują do siebie. Każdemu, kto buduje portfele w StrategyQuant X, pozwala zmienić abstrakcyjną obawę — „czy one są skorelowane?” — w coś, co można po prostu zobaczyć na własne oczy.