Przeprowadza analizę Monte Carlo opłat swapowych poprzez losowe generowanie wartości SWAP w wielu backtestach, pomagając zrozumieć, jak zmieniające się koszty utrzymania pozycji przez noc wpływają na rentowność Twojej strategii.
SWAP to opłata odsetkowa lub uznanie naliczane na koncie inwestora w przypadku utrzymywania pozycji przez noc w handlu na rynku forex lub CFD. Opłata ta wynika z różnicy stóp procentowych między dwiema walutami w parze walutowej lub z kosztu utrzymania pozycji w przypadku CFD. Może mieć wartość dodatnią (uznanie) lub ujemną (obciążenie), w zależności od kierunku transakcji i różnicy stóp procentowych.
Jeśli zastosujemy ten test Monte Carlo, każdy backtest będzie zawierał wartości swapu wygenerowane losowo w przedziale [-Range,Range]. Mówiąc najprościej, wykonując 500 (lub inną liczbę) backtestów z losowo generowanymi swapami, można zyskać wgląd z perspektywy analizy Monte Carlo na wpływ zmian stawek Swap.
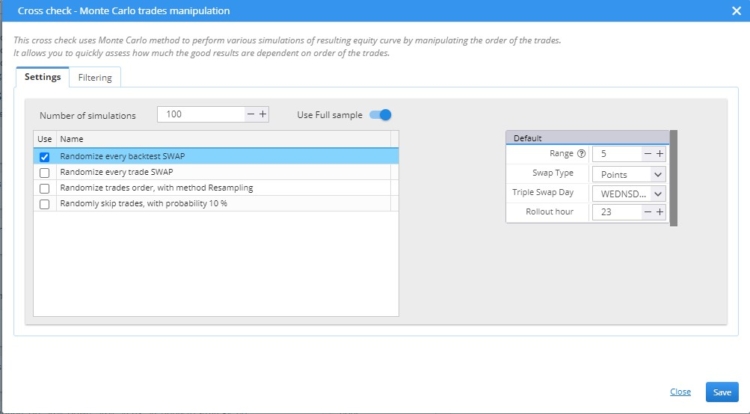
W tym konkretnym przykładzie uruchomiliśmy 100 symulacji z losowym SWAP-em dla każdej transakcji.
Ten parametr w tym fragmencie kodu podlega losowaniu:
Range: zakres, w ramach którego wybierany jest swap.
Liczba losowa z zakresu od -20 do 20 jest generowana, gdy wybrano Range = 20. Druga liczba losowa będzie ujemna, jeśli pierwsza jest dodatnia. Zapewni to konsekwentne określenie zarówno dodatniego, jak i ujemnego spreadu.
Poniższe parametry są stałe i nie podlegają losowaniu:
Swap Type – metoda naliczania swapu (punkty, waluta, wartości procentowe)
Tripple Swap – dzień, w którym naliczany jest potrójny swap
Godzina, o której naliczany jest swap
Możliwa jest modyfikacja każdego z wyżej wymienionych parametrów.
Jak importować snippety / wskaźniki niestandardowe do SQX:
Znacie mnie jako clonex. Nazywam się Ivan Hudec — stworzyłem darmowe bloki, z których tutaj korzystacie, a o badaniach stojących za nimi piszę na algotrading.space. Potrzebujesz czegoś dedykowanego? Nawiąż ze mną współpracę.