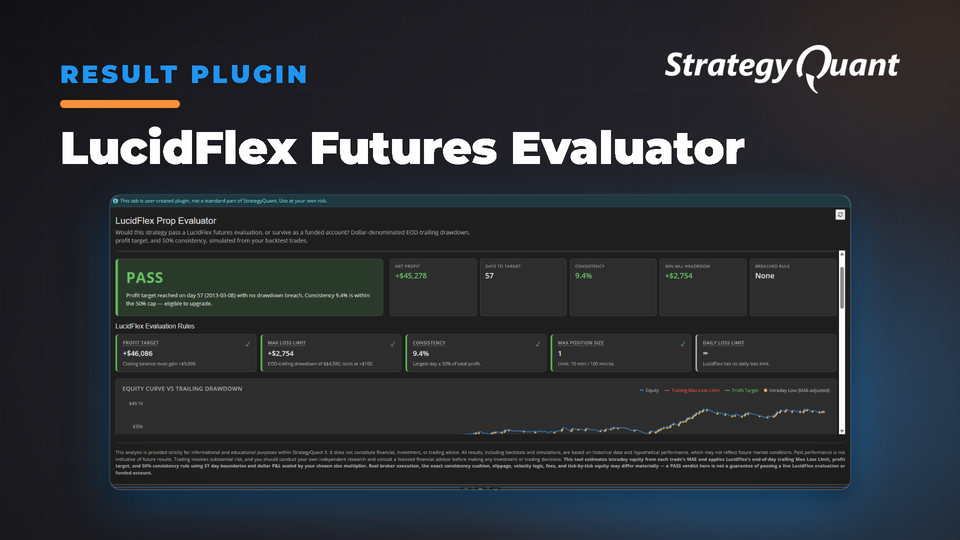
Sprawdź, czy Twoja strategia przeszłaby ewaluację LucidFlex, odtwarzając transakcje z backtestu zgodnie z rzeczywistymi zasadami Lucid. Pokazuje, czy osiągasz cele zysku, mieścisz się w limitach drawdownu i spełniasz wymogi dotyczące spójności.
LucidFlex Prop Evaluator odtwarza transakcje z backtestu w StrategyQuant X zgodnie z rzeczywistym zestawem zasad LucidFlex w faktycznych kwotach dolarowych, pokazując, czy Twoja strategia zdałaby ewaluację lub przetrwała na koncie ufundowanym.
Grupuje transakcje według dni handlowych (czas US Eastern, uwzględniający czas letni/zimowy), analizuje saldo dzień po dniu, stosuje kroczący limit maksymalnej straty na koniec dnia (trailing Max Loss Limit), weryfikuje cel zysku oraz zasadę spójności 50%, a także szacuje najgorszy scenariusz śróddziennego kapitału na podstawie MAE każdej transakcji.
Sterowanie
Account Type — Evaluation stosuje cel zysku oraz zasadę spójności 50%. Funded pomija oba te warunki i weryfikuje: czy konto przetrwało kroczący drawdown? Tryb Funded pokazuje również szacowaną wypłatę 90%.
Account Size (25 tys. USD / 50 tys. USD / 100 tys. USD / 150 tys. USD) — wczytuje cel zysku, limit maksymalnej straty (Max Loss Limit), próg blokady drawdownu (trailing-lock point) oraz limity kontraktów dla danego poziomu.
Size Multiplier — skaluje P&L oraz liczbę kontraktów dla każdej transakcji (1 = bez zmian, 2 = podwójnie, 0,5 = o połowę). Użyj tego, aby znaleźć liczbę kontraktów pozwalającą osiągnąć cel bez naruszenia limitów.
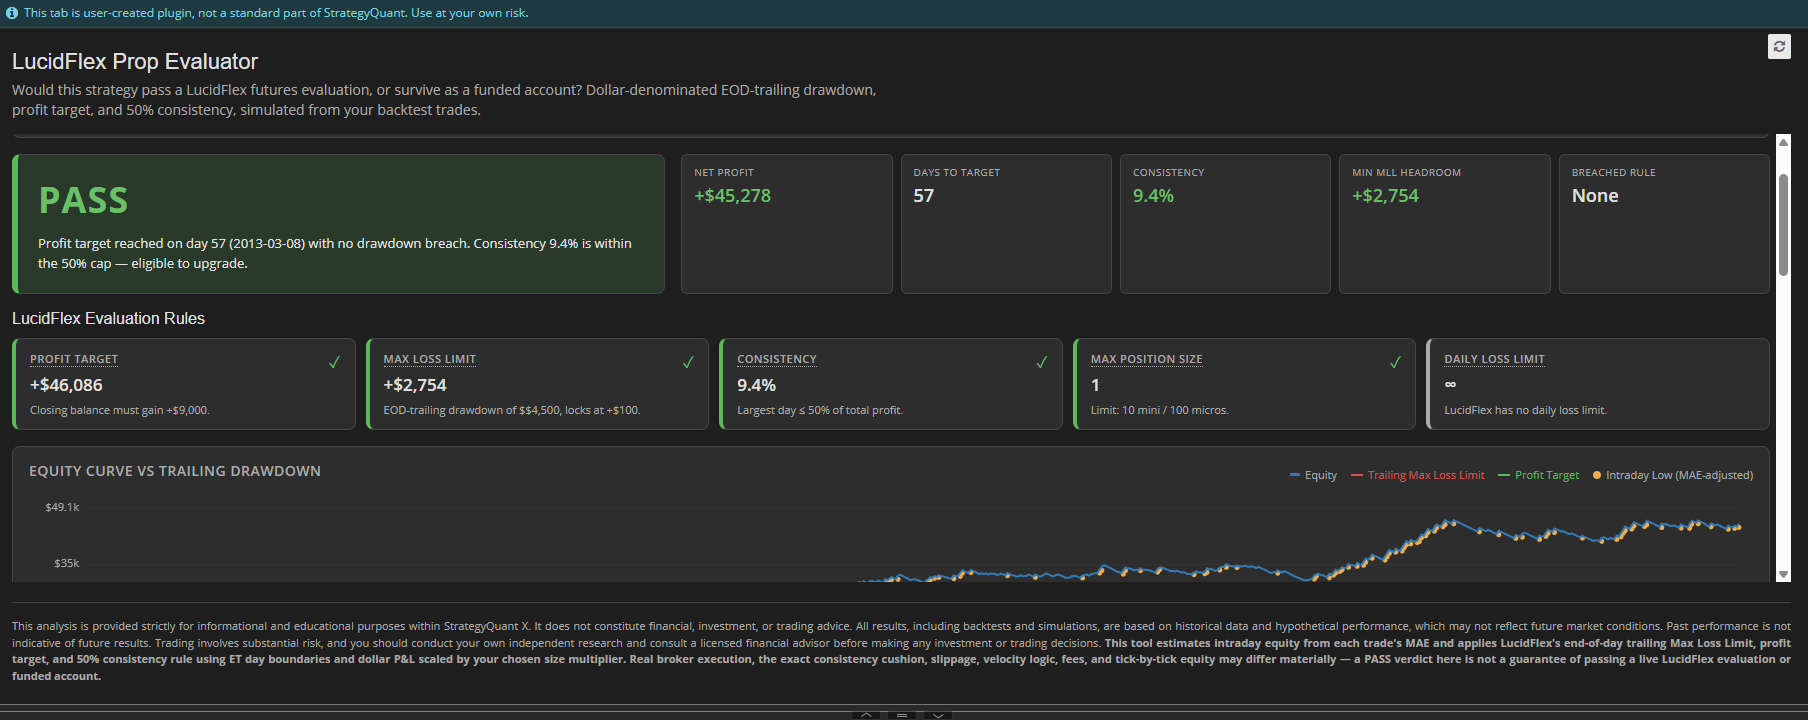
Werdykt
PASS (zielony) — wszystkie twarde reguły zostały spełnione. Evaluation: osiągnięto cel, brak przekroczenia drawdownu, spójność ≤ 50%. Funded: konto przetrwało backtest.
ALMOST (bursztynowy) — tylko Evaluation. Osiągnięto cel bez naruszenia limitów, ale najlepszy dzień przekracza 50% całkowitego zysku.
FAIL (czerwony) — naruszenie drawdownu lub nieosiągnięcie celu zysku.
Kluczowe wskaźniki
Net Profit — Całkowity zamknięty P&L po uwzględnieniu mnożnika wielkości (size multiplier).
Days to Target — Liczba dni handlowych potrzebna do osiągnięcia celu zysku; — = nigdy nie osiągnięto.
Spójność (Consistency) — Największy zysk z pojedynczego dnia ÷ zysk całkowity. ≤ 50% = kwalifikuje się. Powyżej 50% = zbyt duża część zysku przypada na jeden dzień.
Min. margines MLL — Najmniejsza różnica między najgorszym stanem kapitału w ciągu dnia a kroczącym limitem maksymalnej straty (Max Loss Limit), w dolarach. Wartość dodatnia = przetrwanie; ujemna = naruszenie zasad.
Szac. wypłata (90%) — Tylko dla kont ufundowanych. Twój 90% udział w zysku netto.
Zasady
Cel zysku (Profit Target)(Ewaluacja) — Twój zrealizowany zysk w odniesieniu do wymaganego zysku dla danego poziomu.
Limit maksymalnej straty (Max Loss Limit) — minimalny margines powyżej kroczącej linii obsunięcia kapitału. Zaczyna się o jeden MLL poniżej Twojego salda, podąża za najwyższym zamknięciem dnia (EOD) i blokuje się na stałe, gdy osiągnie saldo początkowe + 100 $.
Spójność(Ewaluacja) — zysk z najlepszego dnia jako % zysku całkowitego. ✓ ≤ 50%.
Maksymalny rozmiar pozycji — największa użyta pozycja w odniesieniu do limitu dla danego poziomu. Sprawdź względem faktycznego instrumentu.
Dzienny limit straty — LucidFlex nie posiada dziennego limitu straty. Kroczący MLL jest jedyną zasadą dotyczącą strat.
Wykresy
Krzywa kapitału a kroczący drawdown — Twoje saldo (niebieski) vs. limit maksymalnej straty (czerwony) i cel zysku (zielony). Bursztynowe punkty oznaczają spadki śróddzienne (szacowane dołki MAE).
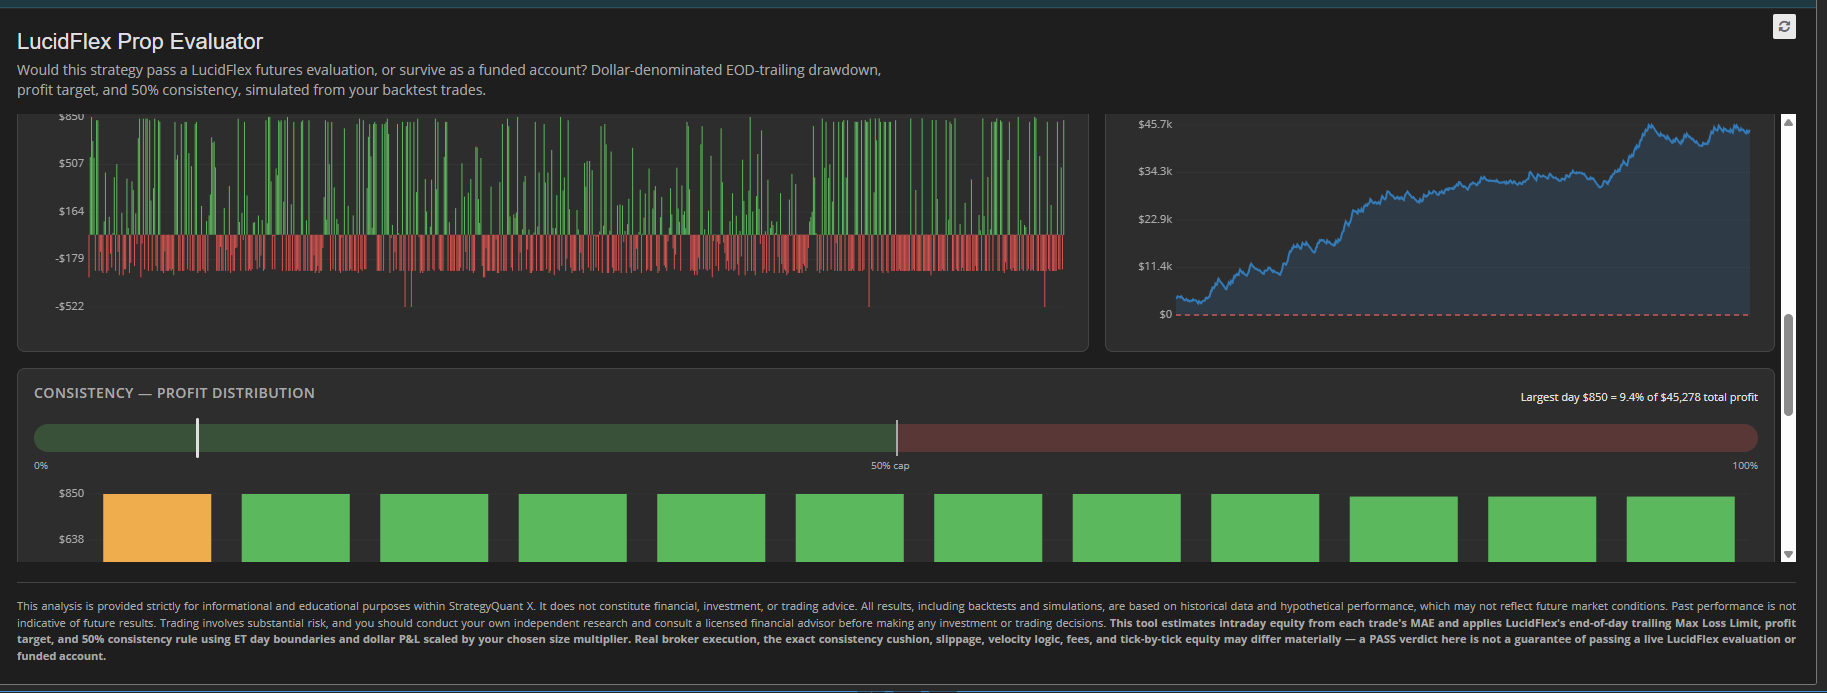
Dzienny wynik (P&L) — wynik każdego dnia (zielony wzrost, czerwony spadek). Zwróć uwagę na rozłożenie wyników w czasie zamiast pojedynczych, skumulowanych skoków.
Margines powyżej kroczącego MLL — odległość w dolarach od najgorszego śróddziennego kapitału do linii obsunięcia każdego dnia. Dotknięcie 0 $ = naruszenie zasad.
Spójność — Rozkład zysków — Twój najlepszy dzień vs. limit 50%, a także najbardziej zyskowne dni.
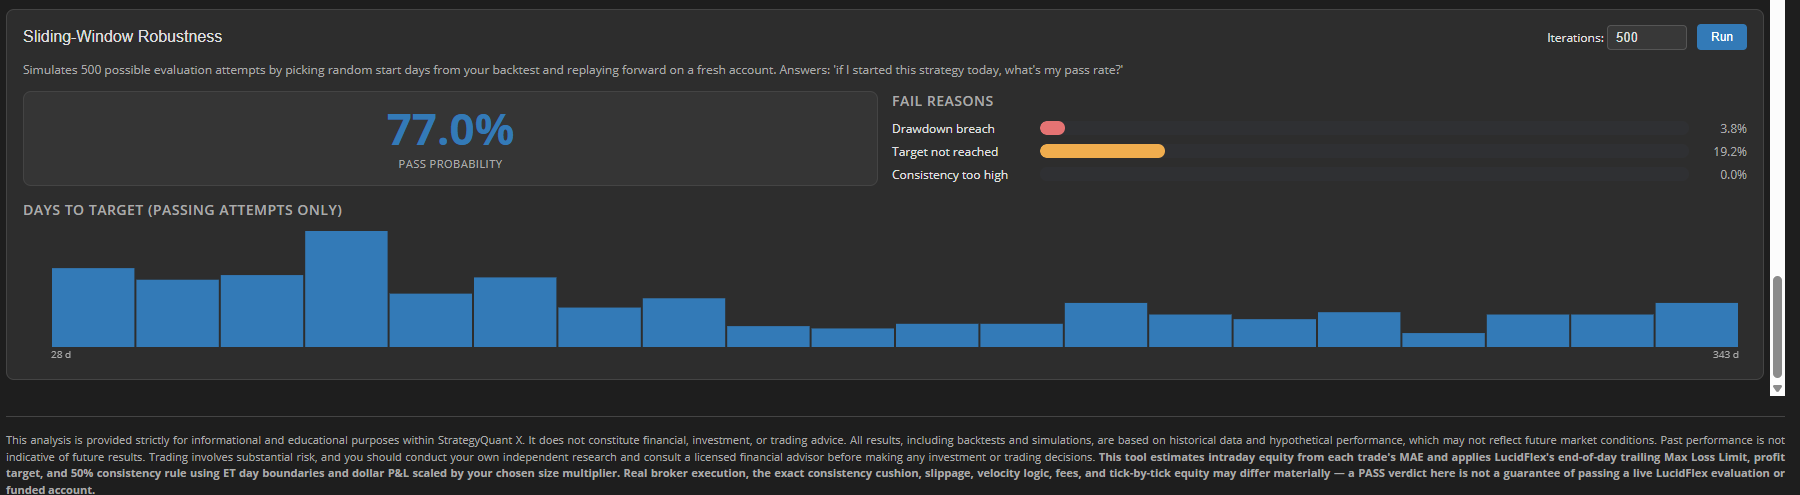
Monte Carlo z oknem przesuwnym (Ewaluacja)
Prawdopodobieństwo zaliczenia — odsetek symulowanych prób zakończonych sukcesem. > ~60% = mocny wynik, 40–60% = na granicy, < ~40% = prawdopodobnie kwestia szczęścia w timingu.
Przyczyny niepowodzeń — w jaki sposób próby kończyły się porażką: naruszenie drawdownu, nieosiągnięcie celu lub zbyt niska spójność.
Histogram: dni do osiągnięcia celu — rozkład czasu trwania prób zakończonych sukcesem.
Wymaga co najmniej ~40 dni handlowych historii do uruchomienia.
Jak używać w praktyce
Wybierz typ konta i rozmiar, a następnie ustaw mnożnik wielkości.
Sprawdź werdykt.
Sprawdź Min. margines MLL: niewielki bufor oznacza otarcie się o porażkę, nawet jeśli test formalnie został zaliczony.
Sprawdź Spójność: szybkie zaliczenie ze spójnością bliską 50% nie oznacza jeszcze realnego zdania testu.
Uruchom Monte Carlo, aby sprawdzić prawdopodobieństwo zaliczenia i scenariusze niepowodzeń.
Instrukcja instalacji
Pobierz / skopiuj folder LucidFlex Prop Evaluator do katalogu wtyczek (plugins) w SQX: <SQX-install>/user/extend/ResultsPlugins/LucidFlex Prop Evaluator/ Zachowaj nienaruszoną strukturę folderu — musi zawierać index.html, vue.global.prod.js oraz folder locales/.
Uruchom ponownie StrategyQuant X (lub kliknij ikonę odświeżania w zakładce Wyniki/Results).
Wybierz typ konta i rozmiar, po czym sprawdź werdykt.
Wymagania: SQX Pro (do 3 własnych wtyczek) lub Ultimate (bez limitu). Wersja Starter nie obsługuje własnych wtyczek.
Wyłącznie do celów informacyjnych i edukacyjnych — nie stanowi porady finansowej. Zaliczenie w backteście (PASS) nie gwarantuje zdania na rzeczywistym koncie LucidFlex.