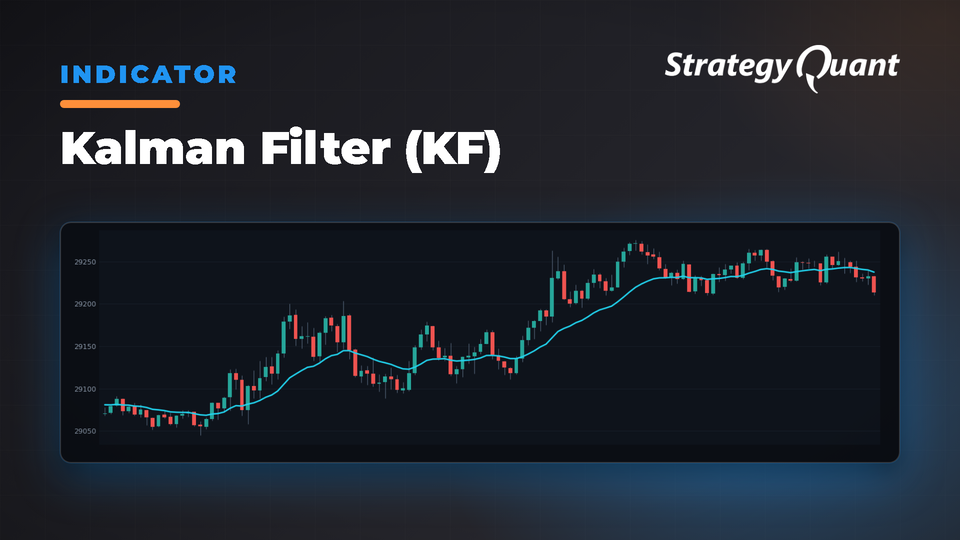
Filtr matematyczny generujący wygładzone, adaptacyjne szacunki cenowe przy jednoczesnym śledzeniu dynamiki zmian w celu ograniczenia szumu rynkowego. Przydatny do analizy trendów oraz opracowywania reguł wejścia i wyjścia w algorytmicznych strategiach handlowych.
Filtr Kalmana to podejście matematyczne często stosowane w inżynierii i finansach w celu tworzenia wygładzonych, adaptacyjnych szacunków stanu systemu – w tym przypadku ceny instrumentu finansowego. Łącząc przeszłe oszacowania z nowymi pomiarami, filtr Kalmana pomaga redukować szum i śledzić w czasie zarówno cenę, jak i jej prędkość zmian (lub nachylenie).
Kluczowe parametry
ProcessNoise
Domyślnie: 0.001
Reprezentuje założoną niepewność w wewnętrznej prognozie modelu (cena i prędkość zmian). Niższe wartości sugerują większe zaufanie do prognozy modelu, podczas gdy wyższe sprawiają, że filtr szybciej dostosowuje się do nowych danych.
MeasurementNoise
Domyślnie: 0.1
Kontroluje wagę przypisywaną nowym danym rynkowym („pomiarowi”). Niższa wartość wskazuje na większe zaufanie do napływających danych cenowych, podczas gdy wyższa wartość oznacza większy sceptycyzm wobec zaszumionych ruchów rynkowych.
Decay
Domyślnie: 1.0
Stosuje współczynnik skalowania do prędkości zmian (nachylenia), stopniowo redukując ją w czasie, jeśli ustawiono wartość poniżej 1.0. Może to pomóc w zarządzaniu efektami momentum na dynamicznie zmieniających się rynkach.
Zastosowanie w praktyce
Redukcja szumów: Filtr Kalmana generuje wygładzone oszacowanie ceny, które może pomóc wyraźniej dostrzec rzeczywiste trendy lub odwrócenia, odfiltrowując drobne wahania rynkowe.
Analiza trendu i momentum: Utrzymując oddzielne oszacowanie prędkości zmian, filtr pośrednio mierzy tempo zmiany ceny. Może to stanowić cenne źródło informacji dla strategii mających na celu wychwytywanie stabilnych trendów lub zarządzanie zmiennością.
Integracja ze StrategyQuant
Wskaźniki adaptacyjne
Użyj wygładzonych danych wyjściowych filtra Kalmana jako zamiennika tradycyjnych średnich kroczących, redukując opóźnienia i szum w generowanych sygnałach.
Logika wejścia i wyjścia
Połącz szacowaną przez filtr cenę z warunkami w StrategyQuant (np. przecięcie w górę/w dół innego wskaźnika), aby stworzyć płynniejsze i bardziej niezawodne reguły handlowe.
Optymalizacja parametrów
Eksperymentuj z różnymi ustawieniami ProcessNoise, MeasurementNoise i Decay w StrategyQuant, aby dopasować tempo (szybsze lub wolniejsze) reakcji filtra na zmiany rynkowe.
Zdolność filtra Kalmana do łączenia precyzji matematycznej z adaptacją w czasie rzeczywistym czyni go elastycznym narzędziem w każdym zautomatyzowanym procesie handlowym. Poprzez dostrajanie parametrów możesz wpływać na to, jaką wagę filtr przypisuje nowym danym
w porównaniu z istniejącymi trendami, uzyskując wszechstronną metodę radzenia sobie z naturalnym szumem rynków finansowych.
Wskaźnik jest zaimplementowany dla: MT4/MT5/Tradestation/Multicharts.
Możesz łatwo tworzyć własne warunki w blokach niestandardowych (Custom blocks). Więcej informacji znajdziesz tutaj:
Znacie mnie jako clonex. Nazywam się Ivan Hudec — stworzyłem darmowe bloki, z których tutaj korzystacie, a o badaniach stojących za nimi piszę na algotrading.space. Potrzebujesz dedykowanego rozwiązania? Nawiąż ze mną współpracę.
Bezpłatne
Pliki
Snippet-KalmanFilterKF.sqm23 KBZablokowane
Pobieranie odblokuje się po zakupie lub z aktywnym poziomem członkostwa.