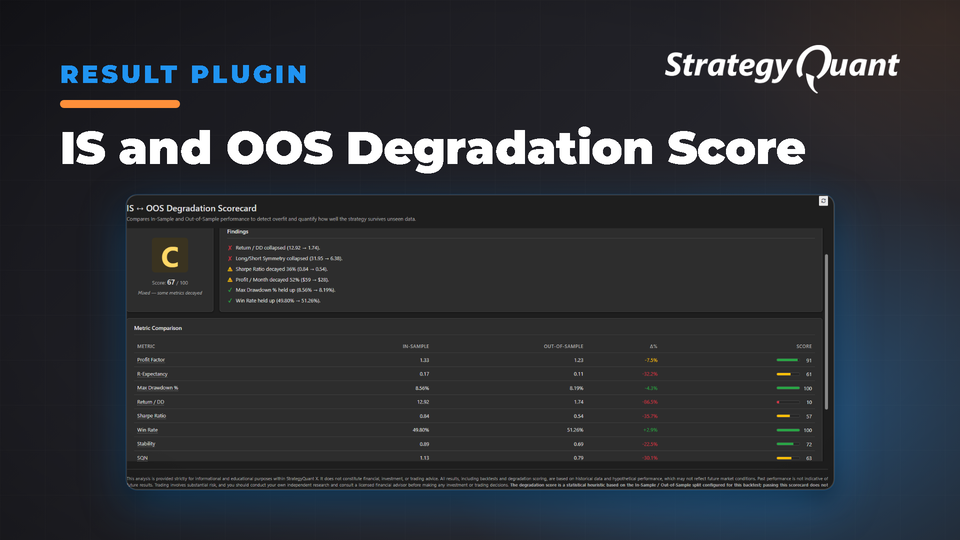
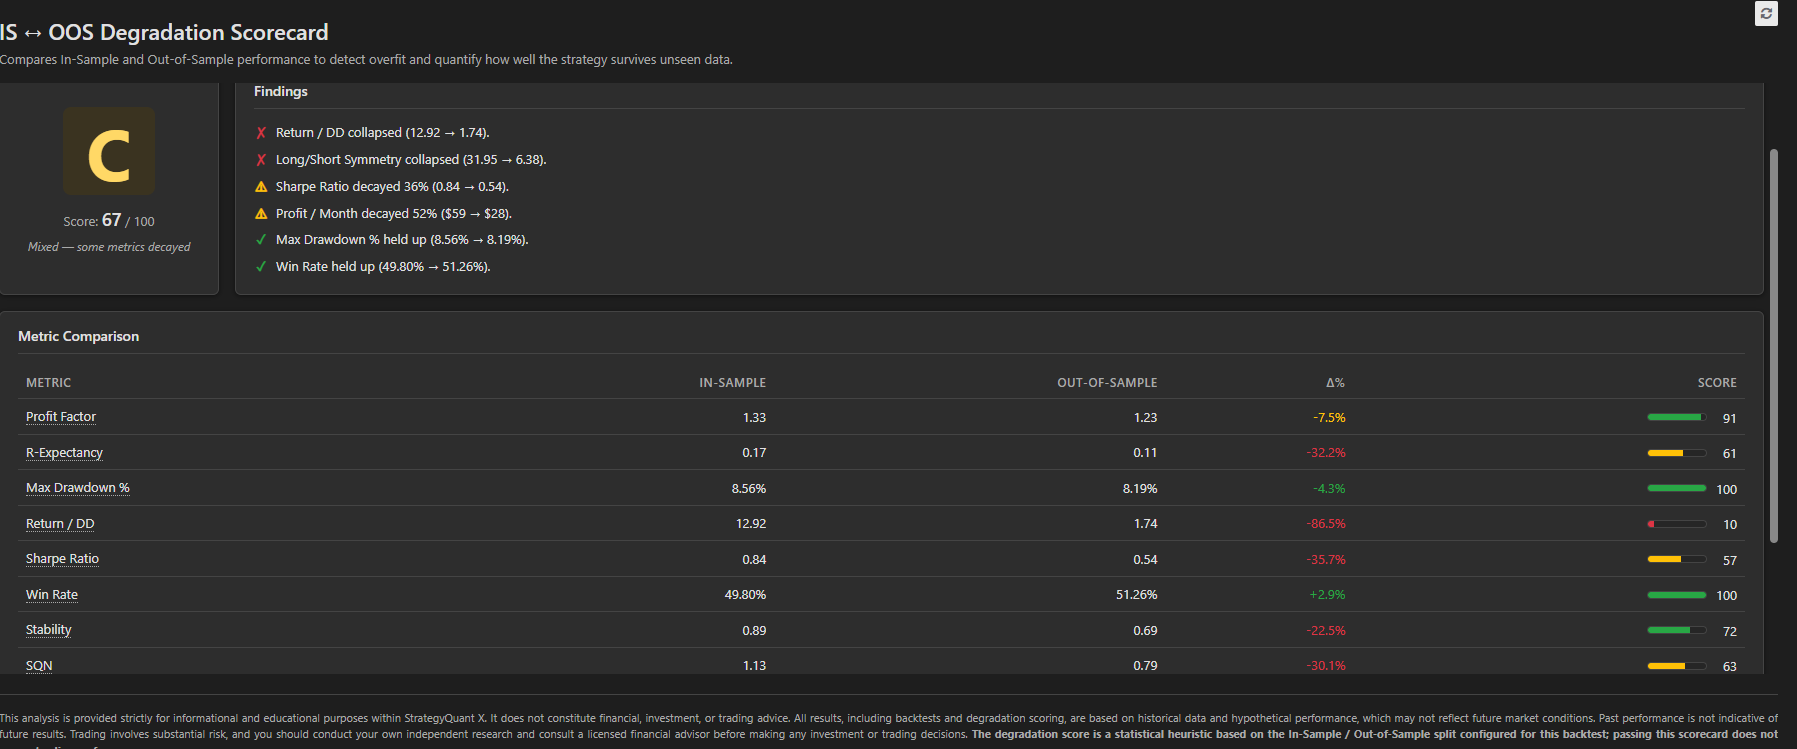
Automatycznie ocenia odporność strategii, porównując wyniki In-Sample z Out-of-Sample w 10 kluczowych wskaźnikach, generując ocenę w skali A–F oraz przejrzyste wnioski, aby zidentyfikować strategie nadmiernie dopasowane (curve-fitted).
Jak to działa
Każdy rzetelny backtest rezerwuje część danych, na których strategia nigdy nie była optymalizowana — okres Out-of-Sample. Uczciwa odpowiedź na pytanie: „czy ta strategia naprawdę nauczyła się rynku, czy tylko zapamiętała dane treningowe?” kryje się w różnicy między wynikami IS a OOS. Ta wtyczka oblicza tę różnicę automatycznie dla każdego kluczowego wskaźnika i podsumowuje ją w formie, którą możesz odczytać w mniej niż dziesięć sekund.
Otwórz zakładkę IS ↔ OOS Degradation Scorecard w Wynikach, wybierz dowolną strategię z podziałem IS/OOS, a wtyczka zajmie się resztą.
Co zyskujesz
Pojedynczą ocenę łączną (A–F) wraz z wynikiem punktowym 0–100, oznaczoną kolorami, dzięki czemu wystarczy rzut oka, by poznać sytuację.
Panel wniosków, który przekłada liczby na prosty język: „Profit Factor spadł poniżej 1.0 — strategia jest nierentowna w okresie Out-of-Sample”, „Maksymalne obsunięcie wzrosło ponad dwukrotnie”, „Win rate utrzymał się (52% → 51%)”. Sześć najważniejszych obserwacji, uszeregowanych od krytycznych do pozytywnych.
Tabelę porównawczą wskaźników obejmującą 10 miar odporności: Profit Factor, R-Expectancy, Max Drawdown %, Return/DD, Sharpe, Win Rate, Stability, SQN, miesięczny zysk oraz symetrię pozycji długich/krótkich. Każdy wiersz przedstawia wartość IS, wartość OOS, zmianę procentową oraz indywidualny pasek oceny 0–100.
Komunikat o adekwatności próby, który ostrzega, gdy w okresie OOS jest tylko 22 transakcji, a wynik — bez względu na to, jak dobry — jest statystycznie bez znaczenia.
Podpowiedzi po najechaniu kursorem przy każdym wskaźniku, wyjaśniające czym on jest, co oznacza zmiana IS→OOS i co należy uznać za niepokojące.
Jak działa system punktacji
Każdy wskaźnik jest oceniany na krzywej retencji — na ile wyniki OOS utrzymują poziom w porównaniu z IS? Pełne utrzymanie (lub poprawa) to 100 punktów; łagodny spadek to 75; znaczący spadek to 40; załamanie to 0. Krytyczne odwrócenia znaków (spadek Profit Factor poniżej 1.0, ujemna wartość oczekiwana, ujemny wskaźnik Sharpe'a) natychmiast zerują wynik danego wskaźnika, ponieważ w takich przypadkach strategia całkowicie zawiodła. Następnie wskaźniki są łączone z wagami ważonymi ryzykiem, które przypisują jednakowe znaczenie rentowności, ryzyku i spójności.
Dla kogo jest przeznaczona
Dla twórców strategii przeprowadzających ostateczną weryfikację przed dodaniem kandydata do portfela.
Dla traderów firm prop tradingowych, którzy muszą mieć pewność, że strategia, która przeszła ewaluację, nie została nadmiernie dopasowana.
Dla ilościowców analizujących serie strategii wygenerowanych przez AlgoWizard lub Builder — posortuj według ocen, skup się na A i B, a odrzuć F.
Czym to nie jest
To jest heurystyka statystyczna, a nie gwarancja. Dobra ocena oznacza, że strategia przetrwała pojedynczy podział holdout — nie przewiduje ona wyników w rzeczywistym handlu. Używaj jej jako jednego z wielu filtrów (Monte Carlo, walk-forward, testy odporności), a nie jako jedynego.