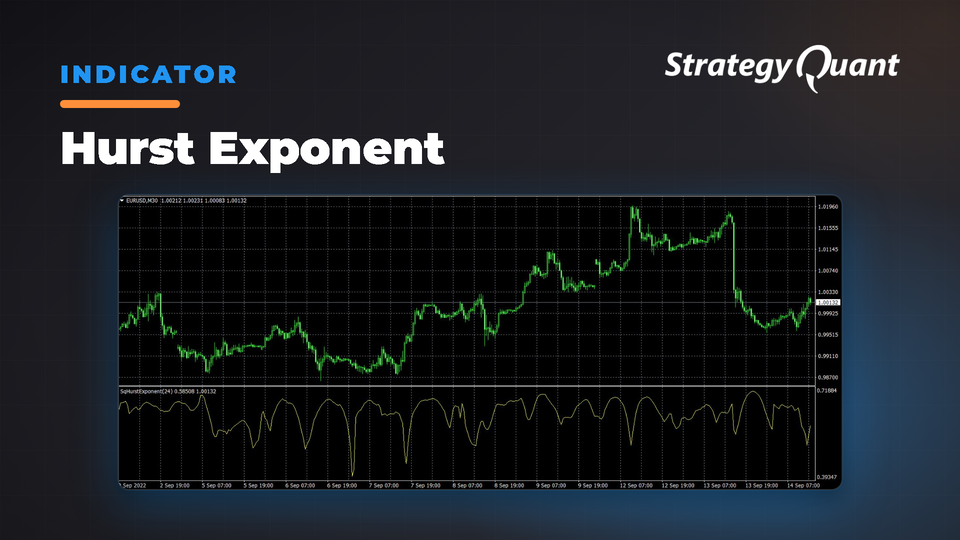
Mierzy trwałość rynku za pomocą wykładnika Hursta, aby wykryć zachowanie powracające do średniej (H<0,5) lub trendowe (H>0,5). Pomaga traderom dostosować strategie do aktualnych warunków rynkowych.
Wykładnik Hursta (H) możemy wykorzystać jako miarę długoterminowej pamięci szeregu czasowego, czyli do zbadania stopnia, w jakim dany szereg odbiega od błądzenia losowego. Wartość skalarna odzwierciedla względną tendencję szeregu czasowego do silnego powrotu do średniej (wzorzec powrotu do średniej) lub do podążania w określonym kierunku (wzorzec trendowy).
Wartości wykładnika Hursta mieszczą się w przedziale od 0 do 1. Na podstawie wartości H możemy zaklasyfikować dowolny szereg czasowy do jednej z trzech kategorii:
Jeśli wartość wskaźnika jest poniżej 0,5, możemy oczekiwać szeregu powracającego do średniej (antypersystentnego). Im wartość jest bliższa 0, tym silniejszy jest proces powrotu do średniej. W praktyce oznacza to, że po wysokiej wartości następuje niska i odwrotnie.
Jeśli wartość wskaźnika wynosi 0,5 — geometryczne błądzenie losowe.
Jeśli wartość wskaźnika wynosi powyżej 0.5 — jest to szereg trendowy (trwały). Im bliżej wartości 1, tym silniejszy trend. W praktyce oznacza to, że po wysokiej wartości następuje jeszcze wyższa.
Znacie mnie jako clonex. Nazywam się Ivan Hudec — stworzyłem darmowe bloki, z których tutaj korzystasz, i piszę o badaniach leżących u ich podstaw na algotrading.space. Potrzebujesz czegoś dedykowanego? Nawiąż ze mną współpracę.
Bezpłatne1 pobranie
Pliki
Snippet-HurstExponent.sqm34 KBZablokowane
Pobieranie odblokuje się po zakupie lub z aktywnym poziomem członkostwa.