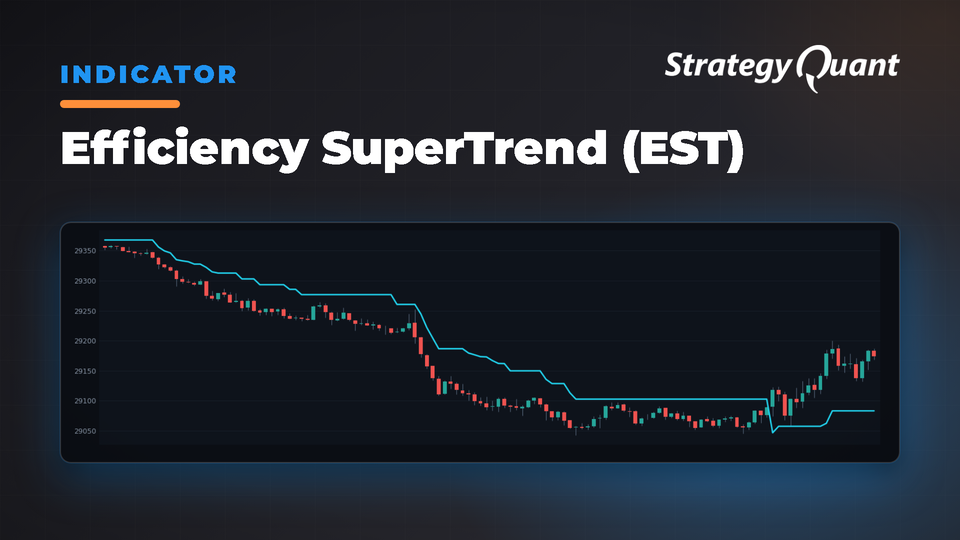
Łączy wskaźnik SuperTrend z pomiarem wskaźnika efektywności (Efficiency Ratio), aby zamrażać sygnały podczas rynków w konsolidacji. Eliminuje fałszywe sygnały i nagłe zwroty, aktualizując trendy tylko wtedy, gdy cena porusza się kierunkowo.
Efficiency SuperTrend
Ten wskaźnik mierzy efektywność rynku, porównując ruch kierunkowy netto z całkowitym przebytym dystansem ceny. Gdy rynki znajdują się w trendzie, wskaźnik Efficiency Ratio zbliża się do 1,0; w warunkach konsolidacji spada w kierunku 0,0. Wymagając minimalnego progu efektywności przed zaktualizowaniem sygnałów trendu, ogranicza powstawanie fałszywych sygnałów na rynkach bocznych.
Jak to działa
Wskaźnik łączy logikę SuperTrend z pomiarem efektywności. Oblicza wskaźnik Efficiency Ratio, dzieląc bezwzględną zmianę ceny netto przez sumę wszystkich zmian ze świecy na świecę w wybranym okresie historycznym. Gdy efektywność spada poniżej progu, wartość wskaźnika SuperTrend zostaje zamrożona na poziomie poprzedniej świecy, zapobiegając nagłym zwrotom (whipsaws). Dopiero gdy efektywność wzrośnie powyżej progu, wznawiane jest standardowe obliczanie SuperTrend.
Podstawowa logika: SuperTrend oblicza górne/dolne wstęgi w oparciu o punkt środkowy ±(ATR × mnożnik). Cena powyżej/poniżej linii wyznacza kierunek trendu. Kluczowa innowacja: gdy wskaźnik Efficiency Ratio spada poniżej progu, wskaźnik zamraża swoją wartość, filtrując szum konsolidacji i jednocześnie wychwytując rzeczywiste zmiany trendu.
Parametry
ATRPeriod (Domyślnie: 14) – Okres wsteczny dla Average True Range (Zakres: 2–240). Krótsze okresy są bardziej responsywne; dłuższe okresy są gładsze.
ATRMult (Domyślnie: 3.0) – Mnożnik dla ATR przy obliczaniu odległości wstęgi (Zakres: 0,5–10,0). Niższe wartości generują częstsze sygnały; wyższe wartości zmniejszają częstotliwość i zwiększają wiarygodność.
EfficiencyPeriod (Domyślnie: 14) – Okres wsteczny dla Efficiency Ratio (Zakres: 2–240). Zwykle dopasowywany do ATRPeriod. Krótsze okresy są bardziej responsywne; dłuższe zapewniają stabilniejszą ocenę.
EfficiencyThreshold (Domyślnie: 0.30) – Minimalny wskaźnik Efficiency Ratio wymagany do aktualizacji SuperTrend (Zakres: 0,0–1,0). Wartości 0,25–0,35 sprawdzają się na większości rynków. Niższe progi pozwalają na częstsze aktualizacje; wyższe progi maksymalizują redukcję fałszywych sygnałów.
Gotowe konfiguracje
Standardowa zrównoważona: ATRPeriod=14, ATRMult=3.0, EfficiencyPeriod=14, EfficiencyThreshold=0.30 — odpowiednia dla większości rynków i ram czasowych.
Konserwatywny ścisły filtr: ATRPeriod=20, ATRMult=3.5, EfficiencyPeriod=20, EfficiencyThreshold=0.35 — dla rynków zmiennych lub w konsolidacji.
Responsywna konfiguracja: ATRPeriod=10, ATRMult=2.5, EfficiencyPeriod=10, EfficiencyThreshold=0.25 — dla rynków silnie trendowych lub niższych interwałów czasowych.
Zastosowanie i najlepsze praktyki
Wchodź w pozycję, gdy cena wyraźnie ugruntuje się powyżej linii SuperTrend, a efektywność przekracza próg. Najsilniejsze wejścia mają miejsce, gdy cena przebija linię przy znaczącym skoku efektywności. Zarządzaj pozycjami ostrożnie w okresach zamrożenia (niska efektywność); wznawiaj działanie, gdy efektywność powróci.
Dopasuj ATRPeriod i EfficiencyPeriod do swojego horyzontu tradingowego. W handlu intraday: 10–14 świec. W handlu swingowym: 14–20 świec. Dostosuj EfficiencyThreshold na podstawie zachowania rynku — rynki w silnym trendzie dobrze współgrają z 0,25; rynki w konsolidacji wymagają wartości 0,35+.
Wdróż zarządzanie ryzykiem ze zleceniami stop poza linią SuperTrend. W trakcie silnych trendów o wysokiej efektywności stosuj ciaśniejsze zlecenia stop. W przypadku granicznej efektywności stosuj szersze stopy. Wielkość pozycji powinna odzwierciedlać jakość sygnału — otwieraj większe pozycje, gdy efektywność jest znacznie powyżej progu.
Znacie mnie jako clonex. Nazywam się Ivan Hudec — stworzyłem darmowe bloki, z których tutaj korzystasz, i opisuję stojące za nimi badania na stronie algotrading.space. Potrzebujesz czegoś dedykowanego? Nawiąż ze mną współpracę.