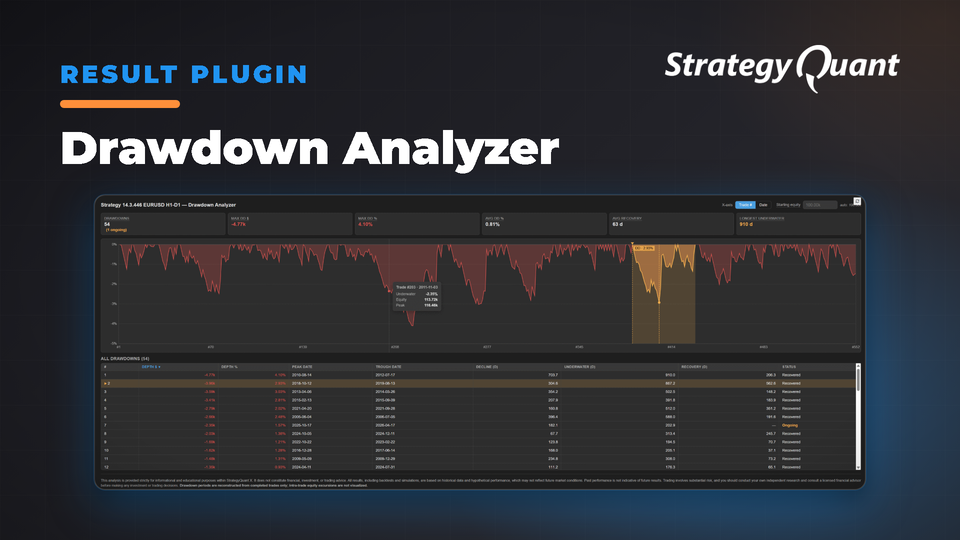
Zobacz każdy okres obsunięcia kapitału uszeregowany według dotkliwości, wraz z wykresami typu underwater i czasem odrabiania strat. Przekonaj się, jakiej cierpliwości i wielkości konta wymaga handel na żywo – znacznie wykraczając poza standardowe statystyki maksymalnego obsunięcia.
Wtyczka Drawdown Analyzer pozwala zobaczyć każdy okres obsunięcia kapitału, przez który przeszła Twoja strategia, uszeregowany według dotkliwości, wraz z wykresem underwater equity oraz czasem odrabiania strat, których standardowe statystyki nie ujawniają.
Strategia z maksymalnym obsunięciem na poziomie 15% brzmi akceptowalnie. Ale czy odnotowała -15% raz i odrobiła to w dwa tygodnie, czy też spędziła trzy lata „pod wodą” z pięcioma osobnymi obsunięciami po -10% w międzyczasie? Zagregowana liczba Ci tego nie powie. Ta wtyczka tak.
Co prezentuje wtyczka
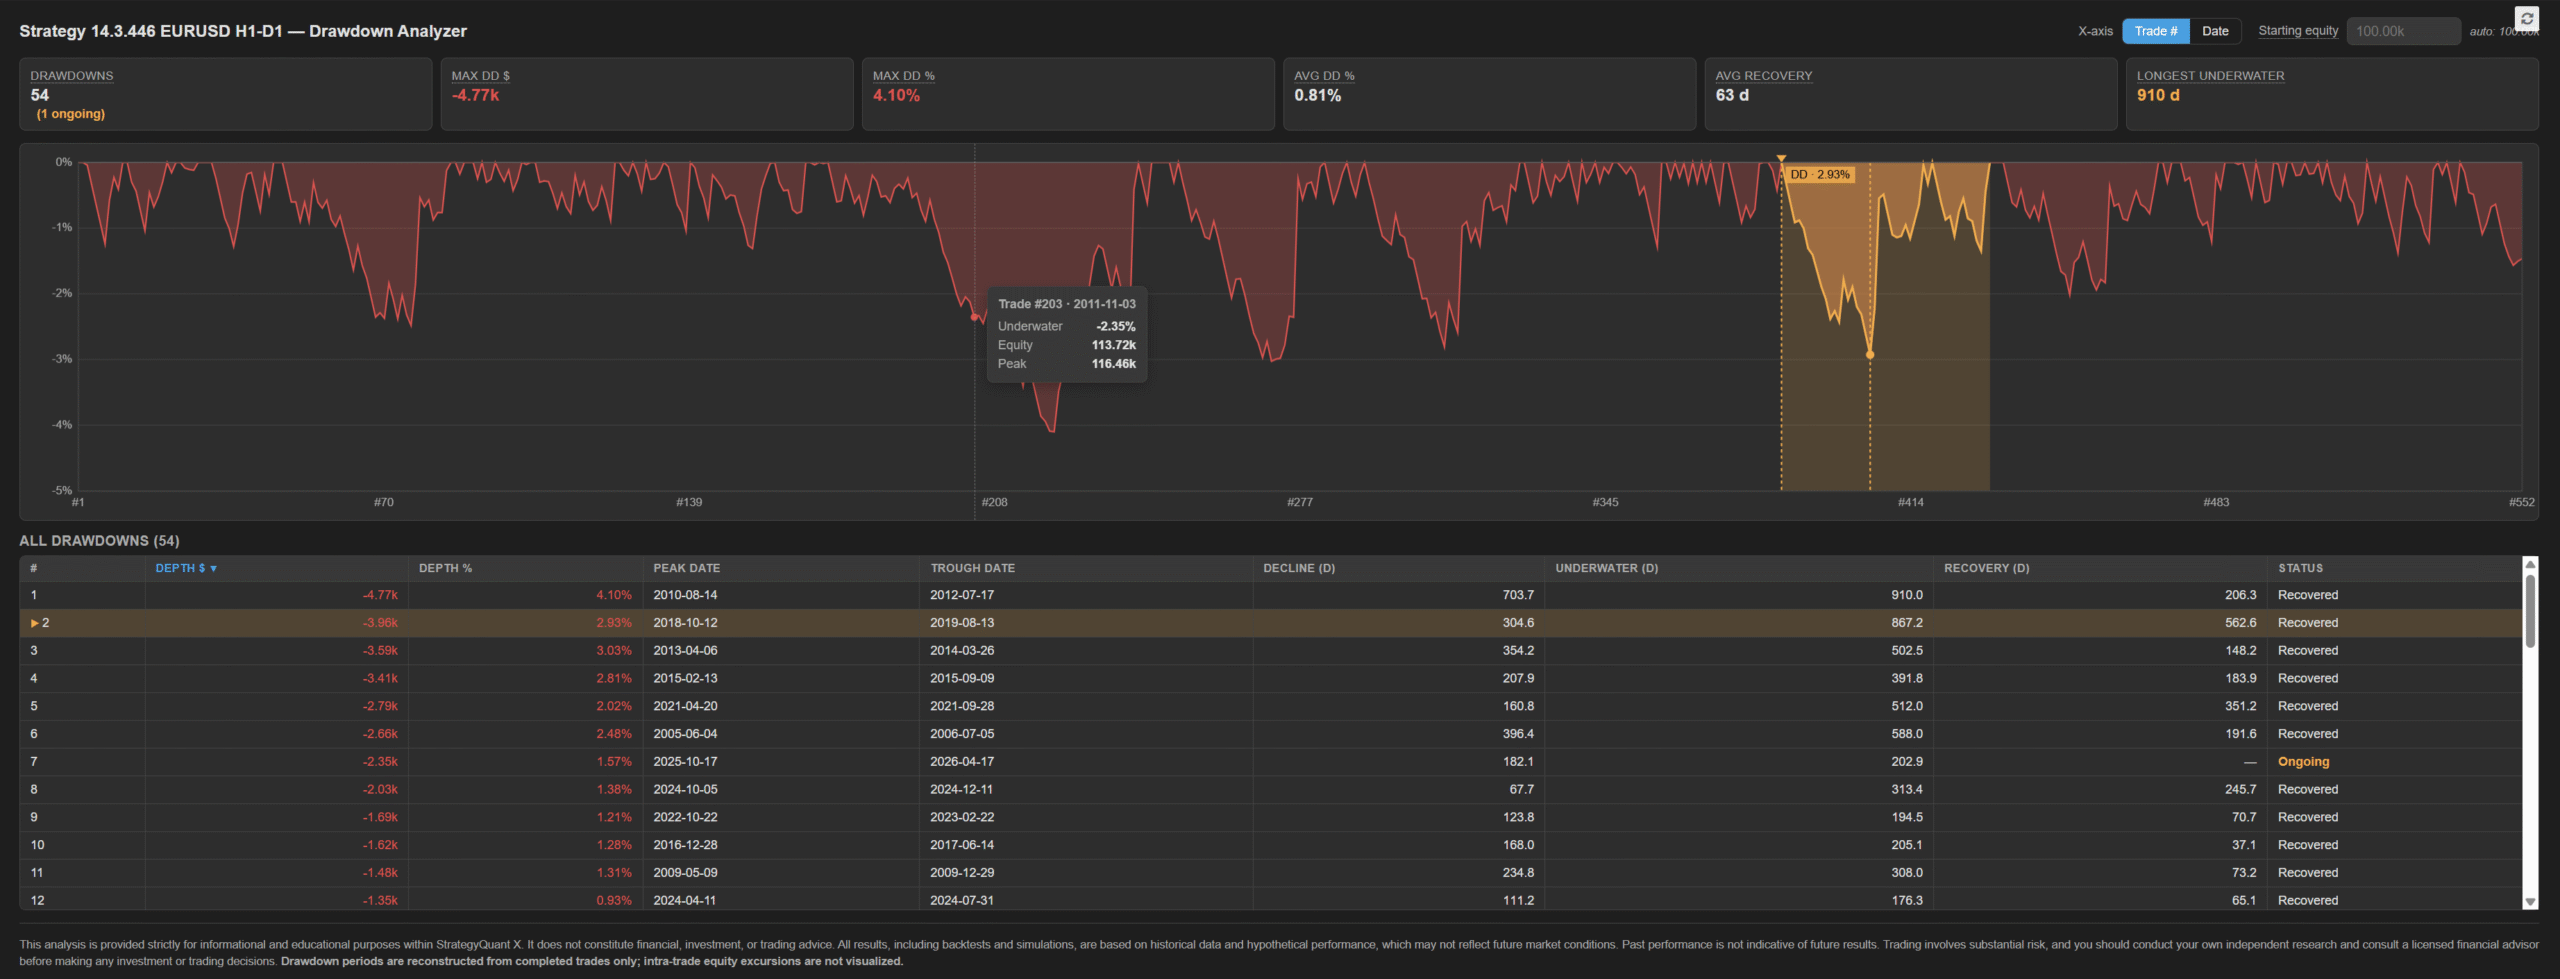
Sześć kart podsumowujących w zasięgu wzroku: liczba obsunięć (w tym trwające), maks. DD w walucie konta i w %, średnie DD w %, średni czas odrabiania strat, najdłuższy okres „pod wodą”.
Wykres underwater equity — spadek w % od bieżącego szczytu, przedstawiony jako wypełniony obszar. Szpice pokazują dotkliwość spadków, a rozciągnięcie poziome obrazuje, jak wielkiej cierpliwości wymagałby handel na żywo.
Sortowalna tabela każdego okresu obsunięcia — data szczytu, data dołka, głębokość w $ i %, czas trwania spadku, całkowity czas trwania pod wodą, czas odrabiania strat oraz status trwający/odrobiony. Wszystkie kolumny numeryczne można sortować kliknięciem z przełącznikiem ASC/DESC.
Kliknij dowolny wiersz, aby podświetlić dane obsunięcie na wykresie — pasmo w kolorze ostrzegawczym między szczytem a odrobieniem, pionowe linie przerywane na szczycie i dołku, znaczniki na obu ekstremach oraz mała etykieta z głębokością w %.
Przełącznik osi X między indeksem transakcji a datą kalendarzową.
Konfigurowalny kapitał początkowy — automatycznie wykrywany z pola Saldo zlecenia (wartość faktycznie użyta przez SQX w backteście), z możliwością nadpisania wartości do analizy wielkości pozycji typu „what-if” (np. sprawdź, jak te same transakcje wpłynęłyby na konto o wielkości 50 tys. $ lub 200 tys. $).
Jak interpretować te liczby
Maks. DD $ / Maks. DD % — najgłębsze pojedyncze obsunięcie kapitału. Realistyczny, najgorszy możliwy spadek, który musisz być w stanie przetrwać, handlując tym systemem na żywo.
Śr. DD % — średnia głębokość wszystkich okresów obsunięcia. Wysoka średnia oznacza, że nawet rutynowe korekty są głębokie, a nie tylko to jedno najgorsze obsunięcie.
Śr. czas powrotu — średnia liczba dni kalendarzowych od dołka do ponownego wyjścia ponad poprzedni szczyt. Długie średnie sygnalizują powolne odrabianie strat nawet po niewielkich spadkach.
Najdłużej pod wodą — maksymalna liczba dni kalendarzowych, jakie konto kiedykolwiek spędziło poniżej poprzedniego szczytu. Tyle cierpliwości wymaga wdrożenie strategii na żywo.
Tabela pokazuje, czy jedno gigantyczne obsunięcie kapitału dominuje cały obraz, czy też strategia cechuje się ciągłą zmiennością. Posortuj według Underwater (d), aby znaleźć okresy najbardziej wymagające psychologicznie, a nie tylko te najgłębsze.
Instalacja
Pobierz folder wtyczki.
Skopiuj Drawdownanalyzer/ do [SQX install]/user/extend/ResultsPlugins/.
Uruchom ponownie StrategyQuant X lub kliknij ikonę odświeżania w prawym górnym rogu zakładki Wyniki (Results).
Otwórz dowolną strategię i kliknij nową zakładkę DrawdownAnalyzer w obszarze Wyników (Results).