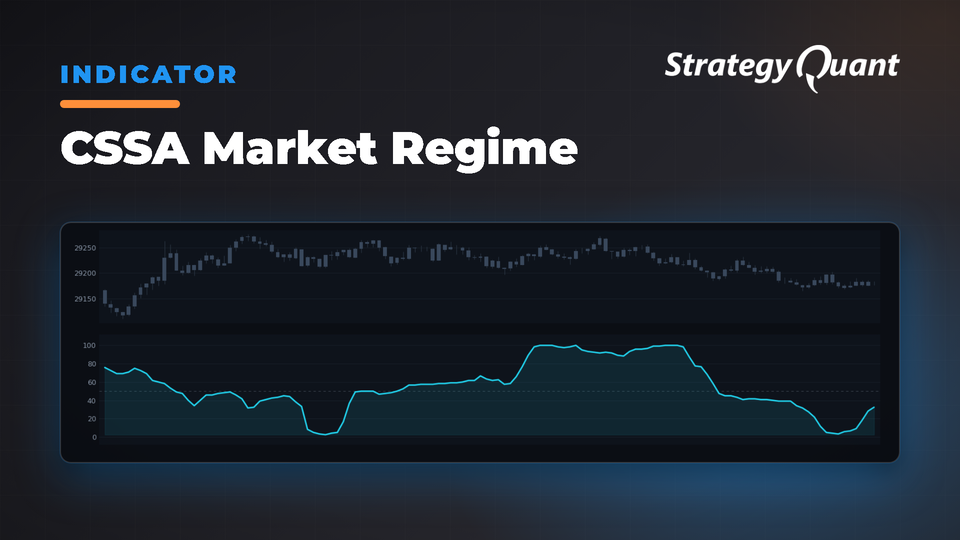
Identyfikuje reżimy rynkowe, mierząc złożoność za pomocą analizy fraktalności zasięgów. Wartości powyżej 0,5 wskazują na chaotyczne warunki rynkowe, natomiast poniżej 0,5 sygnalizują stabilne, przewidywalne środowisko handlowe.
Istotą samopodobieństwa i złożoności jest porównanie całości z jej częściami składowymi. Weźmy na przykład kwadrat podzielony na cztery mniejsze kwadraty o równej wielkości. Pole powierzchni większego kwadratu jest równe sumie pól powierzchni każdego z jego mniejszych kwadratów składowych. To samo odnosi się oczywiście do jednowymiarowej linii, która odpowiada sumie swoich odcinków. Jednym ze sposobów identyfikacji samopodobieństwa na giełdzie jest analiza zasięgu (range), czyli różnicy między maksimami a minimami. Można by oczekiwać, że na w pełni samopodobnym rynku szerszy zasięg będzie równy sumie zasięgów mierzonych w krótszych przedziałach czasowych. Im bardziej rynek jest chaotyczny, tym większa będzie różnica między tymi dwoma miarami. Takie warunki rynkowe charakteryzują się wysokim stosunkiem sumy mniejszych zasięgów do dłuższego pomiaru zasięgu. Zasadniczo relacja ta nazywana jest wymiarem fraktalnym i stanowi miarę złożoności. Istnieje wiele różnych sposobów jej pomiaru, w tym wykorzystanie wykładnika Hursta, jednak w moich skromnych badaniach zawsze napotykałem problem polegający na tym, że sugerowane progi zdefiniowane przez konkretne wartości bezwzględne zdają się nie odzwierciedlać informacji spójnych z teorią. Często dochodziłem do wniosku, że miary względne bywają bardziej odporne i spójne — podobnie jak wielkość historycznych zwrotów ma mniejszą wartość prognostyczną niż ich relatywna pozycja w rankingu. Miary względne wykazują zwykle większą stacjonarność niż wartości bezwzględne. Aby obliczyć tę miarę samopodobieństwa, zestawiam zasięg intraday (maksimum minus minimum) z dłuższym oknem zasięgu. Oto sposób obliczeń:
1) oblicz różnicę między maksimum a minimum dla każdego dnia z ostatnich 10 dni
2) zsumuj te wartości (suma elementów)
3) wyznacz 10-dniowy zakres, biorąc 10-dniowe maksimum (uwzględniając szczyty) i odejmując od niego 10-dniowe minimum (cały zakres)
4) podziel sumę elementów przez cały zakres – jest to podstawowa miara wymiaru fraktalnego/złożoności
5) oblicz 60-dniową średnią z 10-dniowej serii wartości złożoności – jest to kwartalny wskaźnik „chaosu/stabilności”
6) użyj 252-dniowej wartości normsdist z-score lub rankingu percentylowego wskaźnika chaosu/stabilności
7) wartości powyżej 0,5 wskazują, że rynek znajduje się w reżimie „chaosu”, jest znacznie mniej przewidywalny i niestacjonarny; wartości poniżej 0,5 wskazują, że rynek jest stabilny i znacznie bardziej przewidywalny.