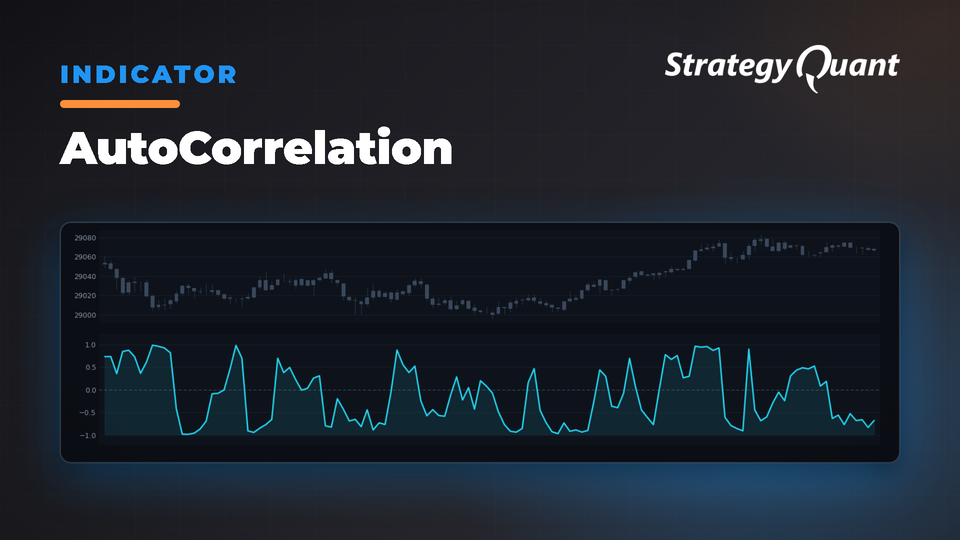
Mierzy korelację wzorców cenowych w celu identyfikacji cykli rynkowych, trendów oraz okazji do powrotu do średniej (mean-reversion). Zawiera trzy niestandardowe bloki do analizy zachowań cenowych: trendowych, losowych i w konsolidacji.
Wskaźnik Autokorelacji to potężne narzędzie statystyczne stosowane w analizie technicznej do identyfikowania powtarzających się wzorców i zachowań cyklicznych na rynkach finansowych. Poniżej znajduje się przegląd jego funkcjonalności, implementacji i zastosowań.
Czym jest autokorelacja?
Autokorelacja mierzy stopień podobieństwa między szeregiem czasowym a jego opóźnioną wersją. Mówiąc prościej, określa, czy dzisiejsze ruchy cen mają związek z ruchami sprzed określonej liczby okresów.
+1: Idealna korelacja dodatnia.
0: Brak korelacji.
-1: Idealna korelacja ujemna.
Kluczowe korzyści i zastosowania w tradingu
Cykle rynkowe: Identyfikuje powtarzające się wzorce i prognozuje ruchy cen dla strategii powrotu do średniej (mean-reversion).
Momentum: Mierzy siłę trendu rynkowego i wykrywa zmiany reżimu rynkowego.
Rozwój strategii: Ułatwia tworzenie systematycznych strategii handlowych wraz z zarządzaniem ryzykiem.
Dobre praktyki
Wybór opóźnienia (Lag)
Krótkie opóźnienia (1–5): Zależności krótkoterminowe.
Znacie mnie jako clonex. Nazywam się Ivan Hudec — stworzyłem darmowe bloki, z których tutaj korzystacie, a o stojących za nimi badaniach piszę na algotrading.space. Potrzebujesz dedykowanego rozwiązania? Nawiąż ze mną współpracę.
Bezpłatne
Pliki
Snippet-AutoCorrelation.sqm12 KBZablokowane
Pobieranie odblokuje się po zakupie lub z aktywnym poziomem członkostwa.