Tworzy ranking bloków konstrukcyjnych na podstawie wyników z wielu baz danych, aby znaleźć najbardziej zyskowne komponenty dla Twoich instrumentów. Analizuje sygnały wejścia/wyjścia oraz kluczowe metryki w celu zoptymalizowania budowy strategii.
1/ Co nowego w tej wersji
Nazwy bloków konstrukcyjnych (Building Blocks) zamiast zmiennych dla łatwiejszej analizy Out Of Sample
Analizuje sygnały wejścia i wyjścia
Wybór według nazwy sygnału: Entry/Exit, Long/Short
Obsługuje szablony z wieloma sygnałami
Tworzy statystyki dla poszczególnych baz danych i wyświetla listę bloków konstrukcyjnych w C:\temp\
Generuje losowe grupy dla każdego banku danych w celu precyzyjnego wyboru Out Of Sample
Tworzy portfel transakcji na podstawie wyboru filtrów OOS
Możliwość rozszerzenia do ponad 10 wskaźników StrategyQuant
2/ Instalacja
W CodeEditor: Zaimportuj „SQExtension RankStratsParameters 15052022 V2 04” oraz „SQExtension_SortinoRatio”
Skompiluj i zrestartuj SQX
Utwórz folder C:\Temp\ z podkatalogami: C:\Temp\Results P1 itp. (rozpakuj Directories.rar)
Zaimportuj projekty niestandardowe:
„I 1176 Bouillant Research Custom Project EURUSD Ent 1i Ex 1i I” (tworzy strategie)
„I 1177 Bouillant Analysis Custom Project” (analizuje, jeśli >20000 strategii)
„I 1177 Bouillant Analysis Plus Custom Project” (analizuje, jeśli <20000 strategii)
3/ Testowanie bloków konstrukcyjnych
Utwórz strategie w ramach analizy niestandardowej, przeanalizuj sygnały Long Entry, Short Entry, Long Exit, Short Exit na podstawie wyników Out Of Sample w kolejnej analizie niestandardowej.
4/ Wydajność bloków konstrukcyjnych
W okresie 21 lat Out Of Sample na 3 instrumentach niektóre bloki konstrukcyjne przynoszą 4959 $ zysku netto, podczas gdy inne wykazują -4977 $ straty rocznie.
5/ Analiza pojedynczego banku danych
Dodaj zadanie Custom Analysis Task do projektu niestandardowego
Wybierz „RankStrategiesParameters”
Wybierz źródłowy bank danych (np. P1R)
Uruchom zadanie
Wpisz 1 jako liczbę banków danych
Wpisz 10 jako minimalną liczbę strategii na blok konstrukcyjny (im więcej, tym lepiej)
6/ Analiza wielu banków danych
Analizuje sekwencyjnie wiele banków danych, wybierając bloki konstrukcyjne według kryteriów dla każdego okresu.
7/ Konfiguracja wielu banków danych
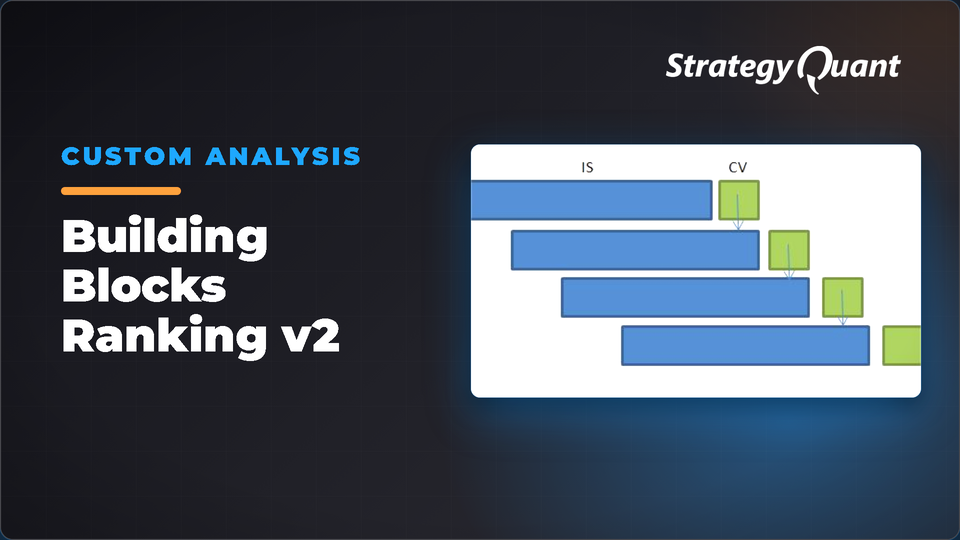
Pobierz workflow „I 1172 USDCHF H1 10YP1” (10-letni okres In Sample, 1-roczny Out Of Sample, interwał H1, 7 okresów).
Dla workflow: wprowadź 7 banków danych, minimum 10 strategii na blok, 1 dla portfela, 2 dla filtra zysku netto i wpisz wartość progową.
8/ Poprawa wyników
EURUSD bez filtra:
USDCHF bez filtra:
EURUSD z filtrem:
USDCHF z filtrem:
Filtr zysku netto pozwolił uniknąć strat w 2020 roku. Przeprowadź testy z wieloma metrykami (wskaźnik Sharpe'a, Ulcer Index) i grupami losowymi, aby uzyskać lepsze rezultaty.
9/ Przegląd kodu
Zwiń według #Region, aby uzyskać przejrzystą strukturę: