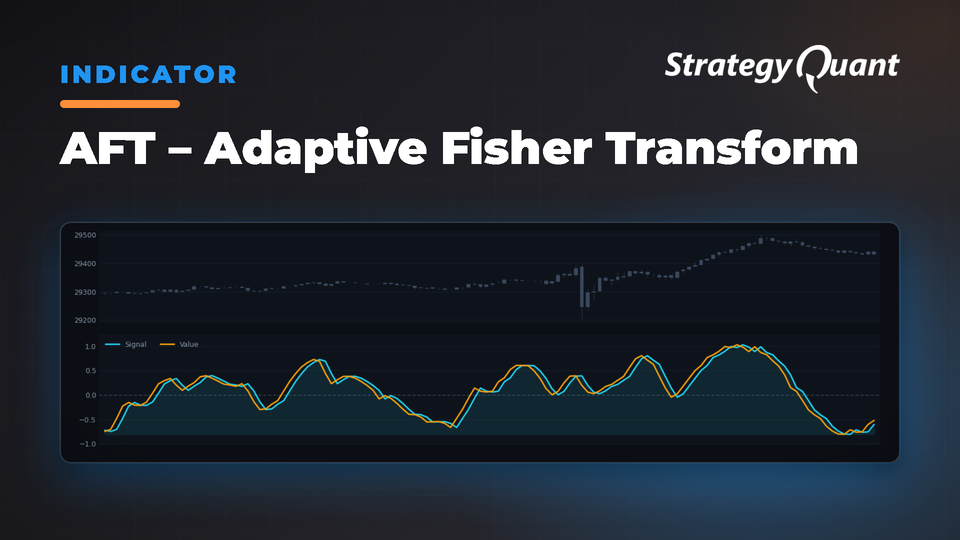
Konwertuje dane cenowe do rozkładu Gaussa z okresami dostosowującymi się do zmienności. Identyfikuje zmiany trendu, odwrócenia oraz poziomy wykupienia/wyprzedania za pomocą transformacji Fishera w celu szybkiego generowania sygnałów.
AFT – Adaptive Fisher Transform
Przegląd
Adaptive Fisher Transform (AFT) to oscylator, który przekształca dane cenowe w normalny rozkład Gaussa, dynamicznie dostosowując swój okres obliczeniowy do zmienności rynku.
Kluczowe funkcje
Adaptacja w oparciu o zmienność: Automatycznie dostosowuje okresy obliczeniowe w oparciu o zmienność rynku
Rozkład Gaussa: Przekształca dane cenowe w rozkład normalny, zapewniając wyraźniejsze sygnały
Dynamiczne dopasowanie okresu: Reaguje szybciej podczas wysokiej zmienności i wygładza w trakcie niskiej zmienności
Linie sygnałowe: Udostępnia główną linię Fishera oraz linię sygnałową do analizy
Podstawy matematyczne
Transformata Fishera przekształca nienormalne rozkłady cen w rozkłady Gaussa przy użyciu wzoru: Fisher = 0.5 × ln((1 + X) / (1 – X)), gdzie X to znormalizowana cena w przedziale od -1 do +1. Tradycyjne wskaźniki o stałym okresie są albo zbyt wrażliwe podczas niskiej zmienności (fałszywe sygnały), albo zbyt wolne podczas wysokiej zmienności (przegapione ruchy). AFT rozwiązuje ten problem, dynamicznie dostosowując okres obliczeń.
Jak działa AFT
Dane wejściowe ceny: Wykorzystuje cenę mediany (High + Low) / 2
Pomiar zmienności: Oblicza True Range i porównuje bieżący TR ze średnim TR (Average TR)
Okres adaptacyjny: Koryguje okres bazowy za pomocą: Period / (1 + AdaptiveFactor × VolatilityRatio), z ograniczeniem w przedziale od 3 do 2× okres bazowy
Normalizacja ceny: Normalizuje cenę mediany do przedziału [-1, 1] w okresie adaptacyjnym
Transformata Fishera: Stosuje wzór Fishera do znormalizowanej ceny
Wygładzanie: Wykorzystuje wykładniczą średnią kroczącą z adaptacyjnym współczynnikiem alpha = 2 / (AdaptivePeriod + 1)
Generowanie sygnałów: Główna linia = bieżąca wygładzona wartość Fishera; Linia sygnałowa = poprzednia wartość Fishera
Ekstremalne odczyty: Powyżej +2 = silny rynek byka/wykupienie; Poniżej -2 = silny rynek niedźwiedzia/wyprzedanie; Powyżej +3 = ekstremalne wykupienie; Poniżej -3 = ekstremalne wyprzedanie
Linia zerowa: Powyżej 0 = przewaga byków; Poniżej 0 = przewaga niedźwiedzi; Przecięcie = potencjalna zmiana trendu
Sygnały handlowe
Przecięcie linii Fishera: Pro-wzrostowe przy przecięciu w górę przez 0; Pro-spadkowe przy przecięciu w dół przez 0
Przecięcie linii sygnałowej: Pro-wzrostowe, gdy linia Fishera przecina od dołu linię sygnałową; Pro-spadkowe, gdy przecina ją od góry
Odwrócenie z poziomów ekstremalnych: Pro-wzrostowe, gdy AFT znajduje się poniżej -2 i zawraca w górę; Pro-spadkowe, gdy znajduje się powyżej +2 i zawraca w dół
Dywersyfikacja (dywergencja): Dywergencja wzrostowa = cena tworzy niższe dołki, podczas gdy AFT tworzy wyższe dołki; Dywergencja spadkowa = cena tworzy wyższe szczyty, podczas gdy AFT tworzy niższe szczyty
Praktyczne zastosowania
Podążanie za trendem
Wejście: Linia Fishera przecina od dołu linię sygnałową + AFT > 0
Wyjście: Linia Fishera przecina od góry linię sygnałową lub AFT < 0
Filtr: Użyj wskaźnika AFT z wyższego interwału czasowego do określenia kierunku trendu
Powrót do średniej
Wejście w pozycję długą: AFT < -2 oraz oznaki dynamiki wzrostowej
Wejście w pozycję krótką: AFT > +2 oraz oznaki dynamiki spadkowej
Wyjście: Powrót do zera lub przeciwległego poziomu ekstremalnego
Handel w oparciu o dywergencje
Układ: Identyfikacja dywergencji pomiędzy ceną a wskaźnikiem AFT
Wejście: Poczekaj na potwierdzenie w postaci przecięcia linii AFT
Stop: Poza ostatnim lokalnym szczytem/dołkiem
Zastosowania w różnych interwałach czasowych
Intraday (1–15 min): Period=10, AdaptiveFactor=0.5 dla szybkich odwróceń
Swing trading (1–4 godz.): Period=14, AdaptiveFactor=0.33 dla zrównoważonej responsywności
Handel pozycyjny (dzienny/tygodniowy): Period=20, AdaptiveFactor=0.33 dla głównych odwróceń
Zarządzanie ryzykiem
Wielkość pozycji: Silne sygnały (ekstremum + dywergencja + wolumen) = większa; Pojedyncze przecięcie = mniejsza
Stop Loss: Podążanie za trendem = poza ostatni swing; Powrót do średniej = poza poziomy ekstremalne (±3)
Unikaj handlu: Szybkie oscylacje AFT wokół zera, częste zmiany okresu adaptacyjnego, niski wolumen
Preferuj handel: Wyraźne ekstrema (±2+), stabilny okres adaptacyjny, potwierdzenie wolumenem
Optymalizacja parametrów
Zakres okresu: Przetestuj 8–25 dla większości interwałów czasowych
Zakres AdaptiveFactor: Przetestuj 0,2–0,8 z krokiem 0,1
Specyfika rynku: Różne rynki mogą wymagać odmiennych ustawień
Podsumowanie
AFT łączy matematyczną precyzję Fisher Transform z adaptacją opartą na zmienności w celu automatycznego dostosowywania się do zmieniających się warunków rynkowych.
Dostępność wskaźnika: MT4, MT5
Korzystanie z bloków niestandardowych (Custom Blocks): Zdefiniuj własne warunki w StrategyQuant X za pomocą bloków niestandardowych, aby precyzyjnie dostroić wskaźnik. Zasoby:
O autorze: Nazywam się Ivan Hudec (clonex). Stworzyłem bezpłatne bloki, z których tutaj korzystasz, i publikuję badania na algotrading.space. Współpracuj ze mną.