StrategyQuant
Assistente IA QAlgoCloudQuantAnalyzerQuantDataManager
Corso gratuitoAzienda
BlogDocumentazioneForumContattaci
BlogMarketplace
Accedi
Crea un account gratuito

Prodotto

  • Prezzi e licenze
  • Impara
  • Marketplace
  • Inizia la prova gratuita

Note legali

  • Termini di servizio
  • Informativa sulla privacy
  • Cookie

Contatti

[email protected]

Azienda

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, Repubblica Ceca, UE

IČ: 04000498

P. IVA / DIČ: CZ04000498

Social

  • Note legali | TRATTAMENTO E PROTEZIONE DEI DATI PERSONALI

    I risultati passati non garantiscono successi futuri. Tutte le informazioni devono essere considerate esclusivamente a scopo didattico

    STATI UNITI Disclaimer richiesto dal Governo - La Commodity Futures Trading Commission informa: il trading su futures e opzioni comporta grandi ricompense potenziali, ma anche un grande rischio potenziale. È necessario essere consapevoli dei rischi ed essere disposti ad accettarli per poter investire nei mercati dei futures e delle opzioni. Non fare trading con denaro che non puoi permetterti di perdere. Questa non è né una sollecitazione né un'offerta per acquistare/vendere futures, azioni o opzioni su di essi. Non viene rilasciata alcuna dichiarazione che un qualsiasi conto conseguirà o con ogni probabilità conseguirà profitti o perdite simili a quelli discussi in questo documento. Le performance passate di qualsiasi sistema o metodologia di trading non sono necessariamente indicative dei risultati futuri.

    REGOLA CFTC 4.41 - I RISULTATI DI RENDIMENTO IPOTETICI O SIMULATI PRESENTANO DETERMINATI LIMITI. A DIFFERENZA DI UN REGISTRO DI RENDIMENTO REALE, I RISULTATI SIMULATI NON RAPPRESENTANO UN'ATTIVITÀ DI TRADING EFFETTIVA. INOLTRE, POICHÉ LE OPERAZIONI NON SONO STATE ESEGUITE, I RISULTATI POTREBBERO AVER COMPENSATO L'IMPATTO, SE PRESENTE, DI DETERMINATI FATTORI DI MERCATO, COME LA MANCANZA DI LIQUIDITÀ. I PROGRAMMI DI TRADING SIMULATI IN GENERALE SONO ANCHE SOGGETTI AL FATTO DI ESSERE PROGETTATI CON IL BENEFICIO DEL SENNO DI POI. NON VIENE RILASCIATA ALCUNA DICHIARAZIONE CHE UN QUALSIASI CONTO CONSEGUIRÀ O CON OGNI PROBABILITÀ CONSEGUIRÀ PROFITTI O PERDITE SIMILI A QUELLI MOSTRATI.

    NON VIENE RILASCIATA ALCUNA DICHIARAZIONE CHE UN QUALSIASI CONTO CONSEGUIRÀ, O CON OGNI PROBABILITÀ CONSEGUIRÀ, PROFITTI O PERDITE SIMILI A QUELLI DISCUSSI ALL'INTERNO DI QUESTO SITO. SE DECIDI DI INVESTIRE DENARO REALE, TUTTE LE DECISIONI DI TRADING NEI MERCATI FINANZIARI DEVONO ESSERE ESCLUSIVAMENTE TUE.

    © StrategyQuant 2026

    Offerto da Klaudie.ai

    Torna al marketplaceDIGITAL

    (VST) Volatility Skew Tracker

    StrategyQuantIndicatori
    (VST) Volatility Skew Tracker

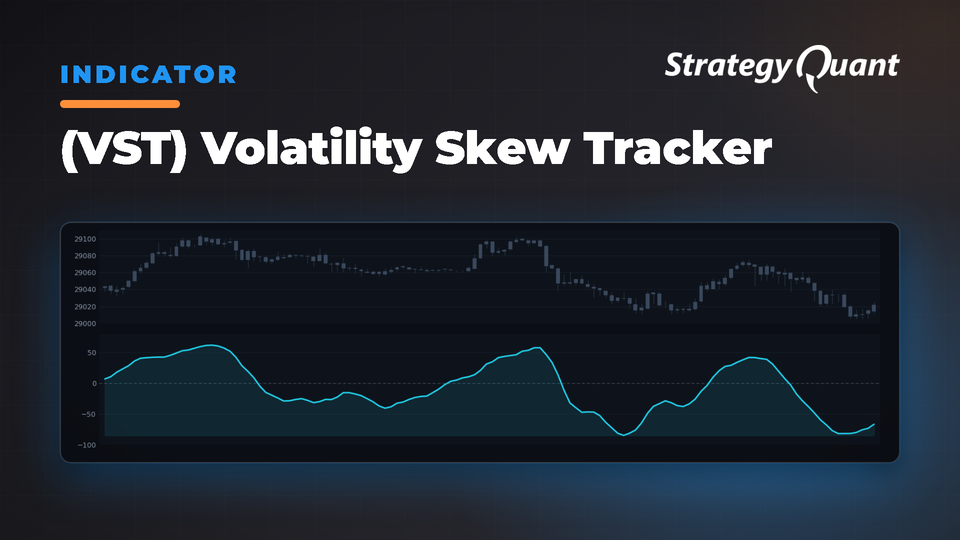
    Oscillatore che misura l'asimmetria tra la volatilità rialzista e quella ribassista per individuare il sentiment di mercato nascosto. Utile per l'individuazione precoce dei trend, l'analisi delle divergenze e la conferma dei segnali.

    Volatility Skew Tracker (VST)

    Il VST è un oscillatore che misura l'asimmetria tra la volatilità dei prezzi al rialzo e al ribasso. A differenza degli indicatori convenzionali, analizza la struttura interna dei movimenti di prezzo per rilevare la pressione rialzista o ribassista e fornire indicazioni tempestive sui cambiamenti di trend.

    Concetto di Volatility Skew

    I mercati mostrano pattern di volatilità asimmetrici:

    • Bullish Skew: la volatilità al rialzo supera la volatilità al ribasso
    • Bearish Skew: predomina la volatilità al ribasso
    • Skew neutrale: volatilità bilanciata

    Il VST quantifica questo aspetto confrontando i movimenti al rialzo (massimo meno apertura) con i movimenti al ribasso (apertura meno minimo), integrando la posizione del prezzo di chiusura.

    Come funziona il VST

    1. Scompone i movimenti di prezzo in componenti rialziste e ribassiste
    2. Utilizza la posizione del prezzo di chiusura per ponderare l'importanza del movimento
    3. Normalizza tramite l'ATR per adattarsi alla volatilità generale del mercato
    4. Applica lo smoothing con media mobile per ridurre il rumore

    L'oscillatore spazia da -100 (massimo skew ribassista) a +100 (massimo skew rialzista), con lo zero che rappresenta una volatilità bilanciata.

    Implementazione del VST in StrategyQuant

    Il VST accetta due parametri principali:

    • LookbackPeriod: periodo per il calcolo dello skew di volatilità (comunemente 14, 21 o 34)
    • SmoothingPeriod: periodo per lo smoothing dei valori grezzi dello skew (in genere 5, 8 o 13)

    Set di parametri preconfigurati:

    • LookbackPeriod=14, SmoothingPeriod=5 (reattivo, timeframe più brevi)
    • LookbackPeriod=21, SmoothingPeriod=8 (approccio bilanciato)
    • LookbackPeriod=34, SmoothingPeriod=13 (meno rumore, timeframe più lunghi)

    Strategie di trading che utilizzano il VST

    Incroci della linea dello zero

    Genera segnali quando il VST attraversa lo zero, indicando un passaggio da uno skew rialzista a uno ribassista.

    Strategia basata sulle divergenze

    Individua le divergenze tra il VST e il prezzo: massimi di prezzo crescenti con massimi del VST decrescenti (ribassista) o minimi di prezzo decrescenti con minimi del VST crescenti (rialzista).

    Estremi

    Valori estremi del VST (superiori a +70 o inferiori a -70) spesso precedono una fase di consolidamento o un'inversione.

    Conferma del trend

    Valori costantemente positivi del VST durante i trend rialzisti o negativi durante i trend ribassisti confermano un solido slancio.

    Breakout di volatilità

    Combina il VST con strategie di breakout basate sulla volatilità. Un forte bias direzionale accompagnato da una volatilità in espansione indica breakout sostenibili.

    Ottimizzazione dei parametri del VST per diversi mercati

    • Forex: periodi di lookback più brevi (14-21)
    • Indici azionari: periodi medi (21-34)
    • Materie prime: periodi più lunghi (34+)
    • Criptovalute: periodi più brevi (10-14)

    Il periodo di smoothing dovrebbe essere indicativamente pari a 1/3 o 1/4 del periodo di lookback per garantire una sensibilità bilanciata.

    Confronto tra VST e altri indicatori

    • VST vs RSI: l'RSI misura il momentum; il VST analizza la struttura della volatilità. Sono complementari.
    • VST vs ATR: l'ATR misura l'ampiezza senza un bias direzionale; il VST analizza lo skew direzionale.
    • VST vs MACD: il MACD individua il momentum; il VST valuta la qualità dei movimenti di prezzo attraverso la struttura della volatilità.

    Disponibilità dell'indicatore

    Disponibile per MT4, MT5, TradeStation e MultiCharts.

    Utilizzo dei Custom Block

    Definisci condizioni personalizzate in StrategyQuant X utilizzando i Custom Block per perfezionare i parametri dell'indicatore:

    • Documentazione sui Custom Block
    • Modelli di strategia e Custom Block
    • Tutorial YouTube sui Custom Block

    Importazione di indicatori personalizzati

    Per importare indicatori personalizzati in StrategyQuant X: Importa ed esporta indicatori personalizzati e altri snippet

    Sono Ivan Hudec (clonex), creatore dei blocchi gratuiti disponibili qui. Scopri di più su algotrading.space o collabora con me.

    I rendimenti passati non garantiscono successi futuri. Tutte le informazioni devono essere considerate esclusivamente a scopo didattico Disclaimer STATI UNITI richiesto dal Governo - La Commodity Futures Trading Commission informa: Il trading su futures e opzioni offre grandi opportunità di guadagno, ma comporta anche grandi rischi potenziali. È necessario essere consapevoli dei rischi ed essere disposti ad accettarli per poter investire nei mercati dei futures e delle opzioni. Non fare trading con denaro che non ci si può permettere di perdere. La presente comunicazione non costituisce né una sollecitazione né un'offerta di acquisto/vendita di futures, azioni o relative opzioni. Non viene rilasciata alcuna dichiarazione attestante che qualsiasi conto conseguirà o possa conseguire profitti o perdite simili a quelli descritti in questo documento. I rendimenti passati di qualsiasi sistema o metodologia di trading non sono necessariamente indicativi dei risultati futuri. REGOLA CFTC 4.41 - I RISULTATI DI RENDIMENTO IPOTETICI O SIMULATI PRESENTANO ALCUNI LIMITI. A DIFFERENZA DI UN REGISTRO DEI RENDIMENTI EFFETTIVI, I RISULTATI SIMULATI NON RAPPRESENTANO OPERAZIONI DI TRADING REALI. INOLTRE, POICHÉ LE OPERAZIONI NON SONO STATE EFFETTIVAMENTE ESEGUITE, I RISULTATI POTREBBERO NON AVERE RISENTITO DELL'IMPATTO, SE PRESENTE, DI DETERMINATI FATTORI DI MERCATO, COME LA MANCANZA DI LIQUIDITÀ. I PROGRAMMI DI TRADING SIMULATI IN GENERALE SONO ANCHE SOGGETTI AL FATTO DI ESSERE PROGETTATI CON IL BENEFICIO DEL SENNO DI POI. NON VIENE RILASCIATA ALCUNA DICHIARAZIONE ATTESTANTE CHE QUALSIASI CONTO CONSEGUIRÀ O POSSA CONSEGUIRE PROFITTI O PERDITE SIMILI A QUELLI MOSTRATI. NON VIENE RILASCIATA ALCUNA DICHIARAZIONE ATTESTANTE CHE QUALSIASI CONTO CONSEGUIRÀ, O POSSA CONSEGUIRE, PROFITTI O PERDITE SIMILI A QUELLI DESCRITTI ALL'INTERNO DI QUESTO SITO. QUALORA SI DECIDA DI INVESTIRE DENARO REALE, TUTTE LE DECISIONI DI TRADING NEI MERCATI FINANZIARI DEVONO ESSERE ESCLUSIVAMENTE PERSONALI.
    Gratis4 download

    File

    • Snippet-VSTVolatilitySkewTracker.sqm18 KBBloccato

    Il download si sblocca dopo l’acquisto o con un livello attivo.

    Dettagli
    Versione1.0.0
    Pubblicato19 ottobre 2026
    Ultimo aggiornamento2 novembre 2026
    AppSQ
    TypeSnippet
    Authorclonex / Ivan Hudec
    App version145.3058
    Codebase categoryIndicators / Signals