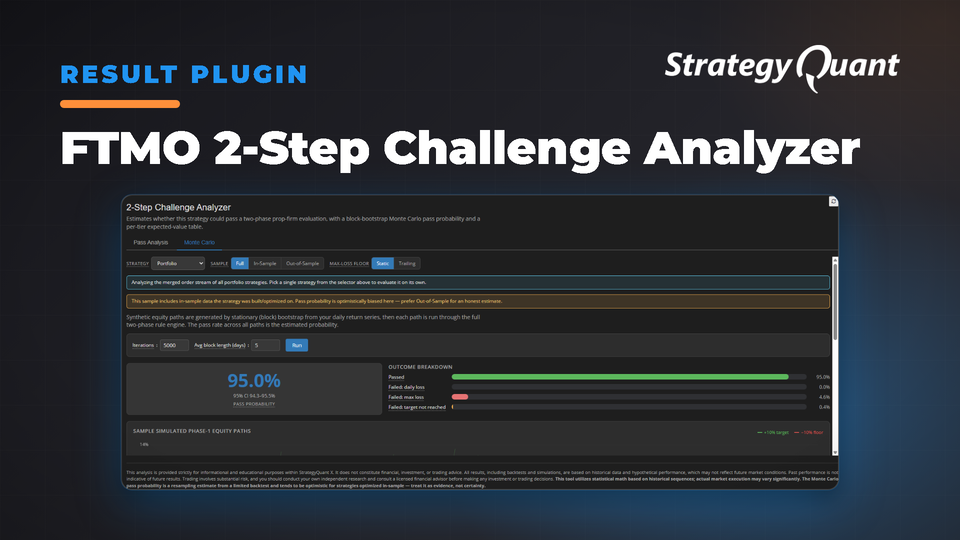
Verifica se la tua strategia supererebbe la challenge in 2 fasi di FTMO prima di effettuare il pagamento, applicando le regole reali e i controlli sul rischio intraday. La simulazione Monte Carlo stima l'effettiva probabilità di successo e classifica le taglie di conto in base al valore atteso.
2-Step Challenge Analyzer per FTMO: scopri se la tua strategia supererà la prova prima di pagare
Se sviluppi strategie in StrategyQuantX e ti è capitato di osservare un backtest promettente chiedendoti “ma riuscirebbe davvero a superare la challenge di una prop firm?” — questo plugin è pensato per te.
Il 2-Step Challenge Analyzer è un plugin gratuito per la scheda Risultati di StrategyQuantX. Prende qualsiasi strategia o portafoglio e lo sottopone a una valutazione completa in due fasi secondo i requisiti delle prop firm — con le regole reali e l'effettivo rischio intraday — indicandoti se avrebbe superato la prova, con quale frequenza l'avrebbe superata partendo in un giorno diverso e quale taglia di conto vale davvero la pena acquistare.
È una prova generale per la tua challenge, eseguita migliaia di volte, prima ancora di spendere un solo euro.
Cosa fa
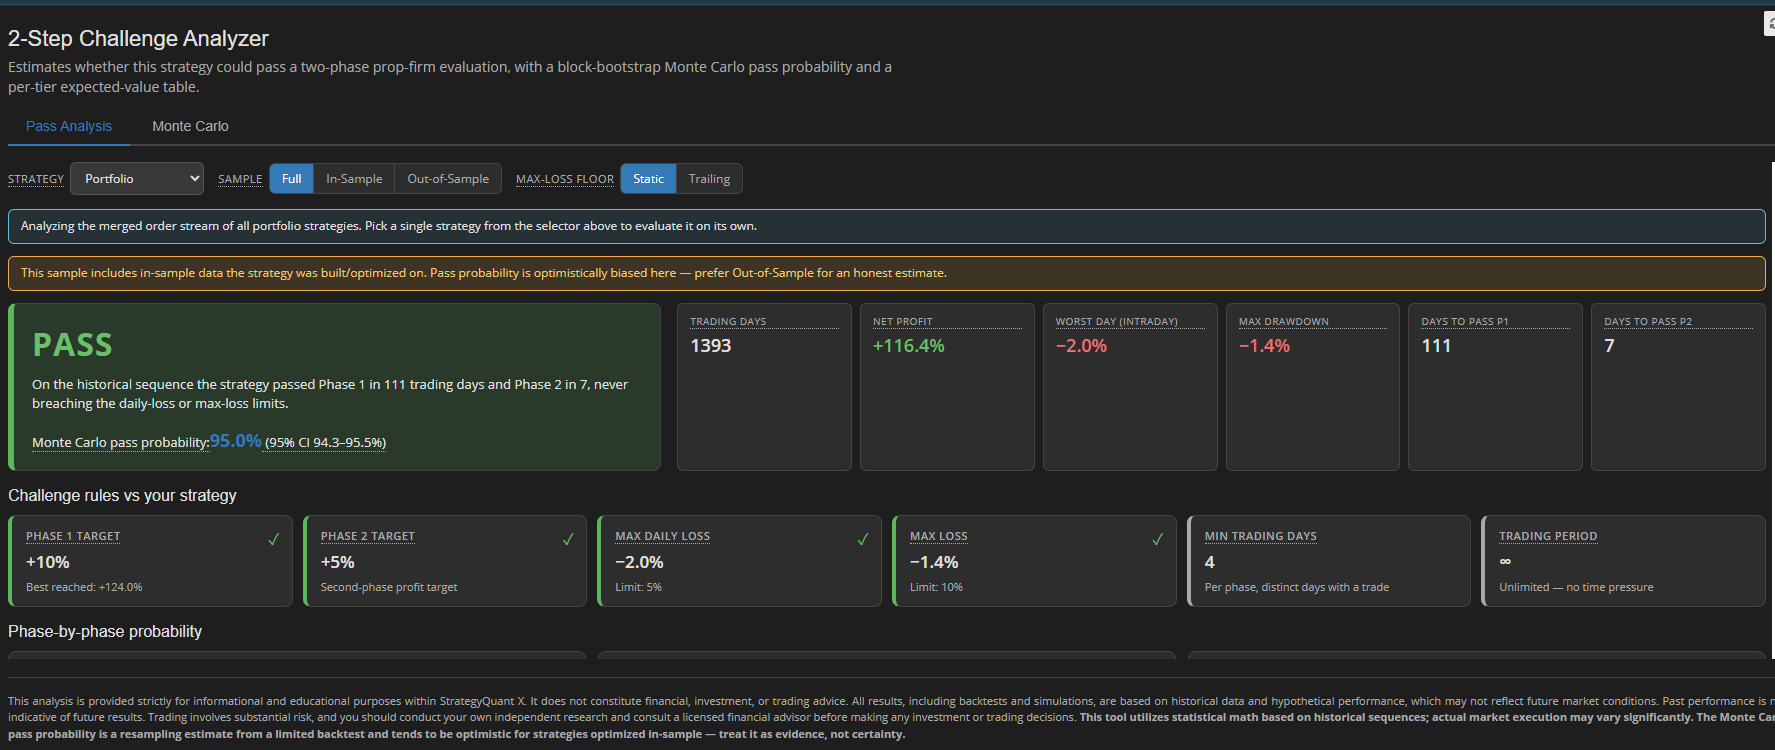
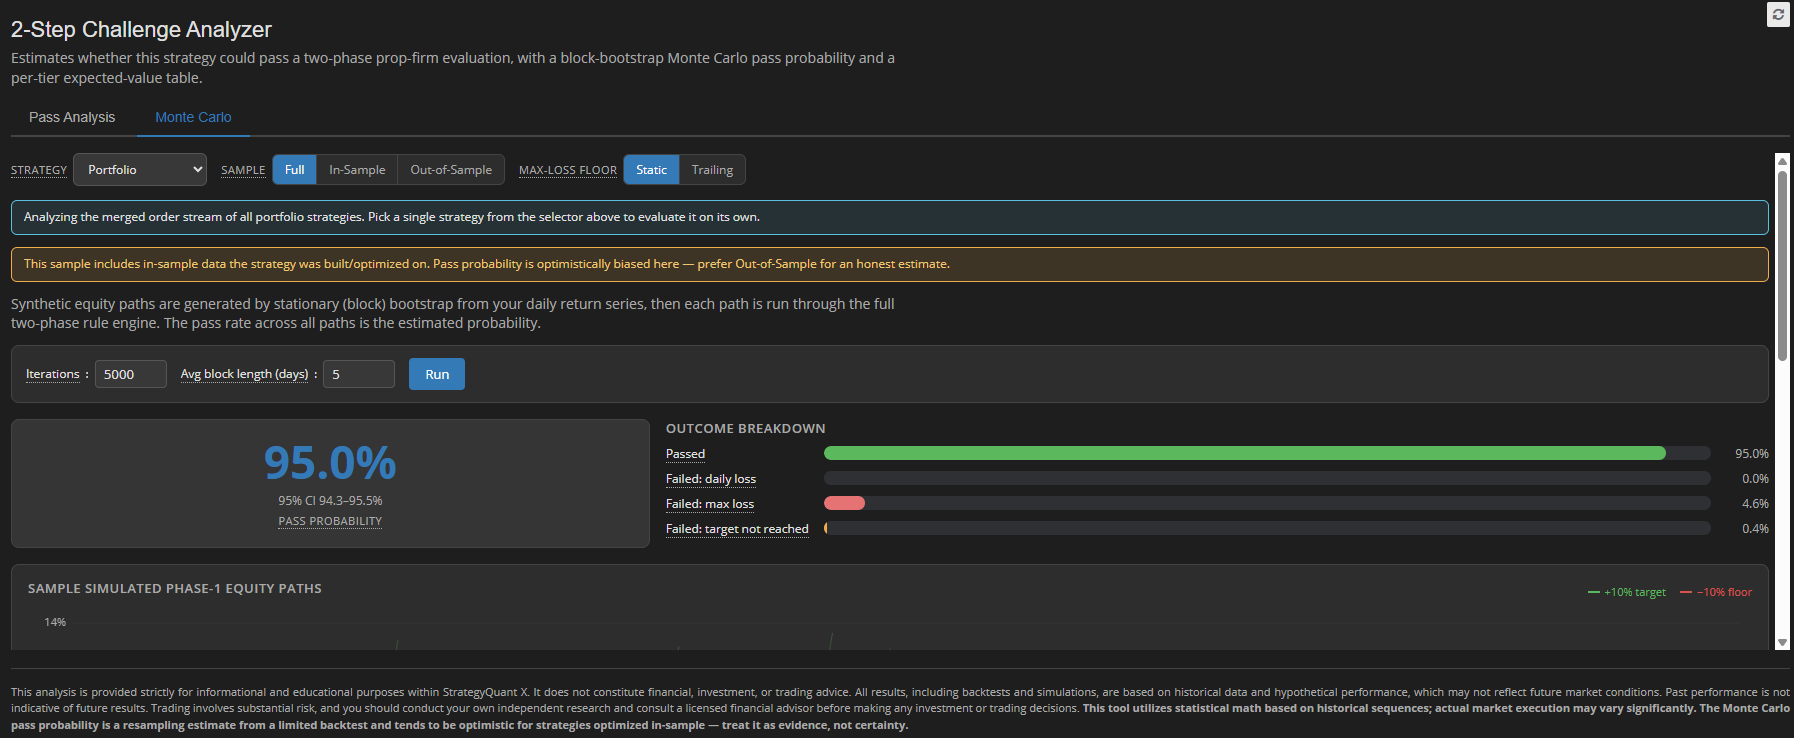
La maggior parte dei trader valuta una challenge limitandosi a guardare a occhio l'equity curve e sperando che vada bene. Questo plugin compie invece tre azioni concrete:
- Riproduce l'insieme completo delle regole reali — target di profitto, limite di perdita giornaliera, limite di perdita massima complessiva, giorni minimi di trading — verificate rispetto all'equity intraday nel caso peggiore (utilizzando la Maximum Adverse Excursion di ciascuna operazione), non solo sul saldo di chiusura. Una giornata che si chiude in positivo ma ha subito un forte drawdown a metà sessione può comunque violare un limite, e questo strumento lo rileva.
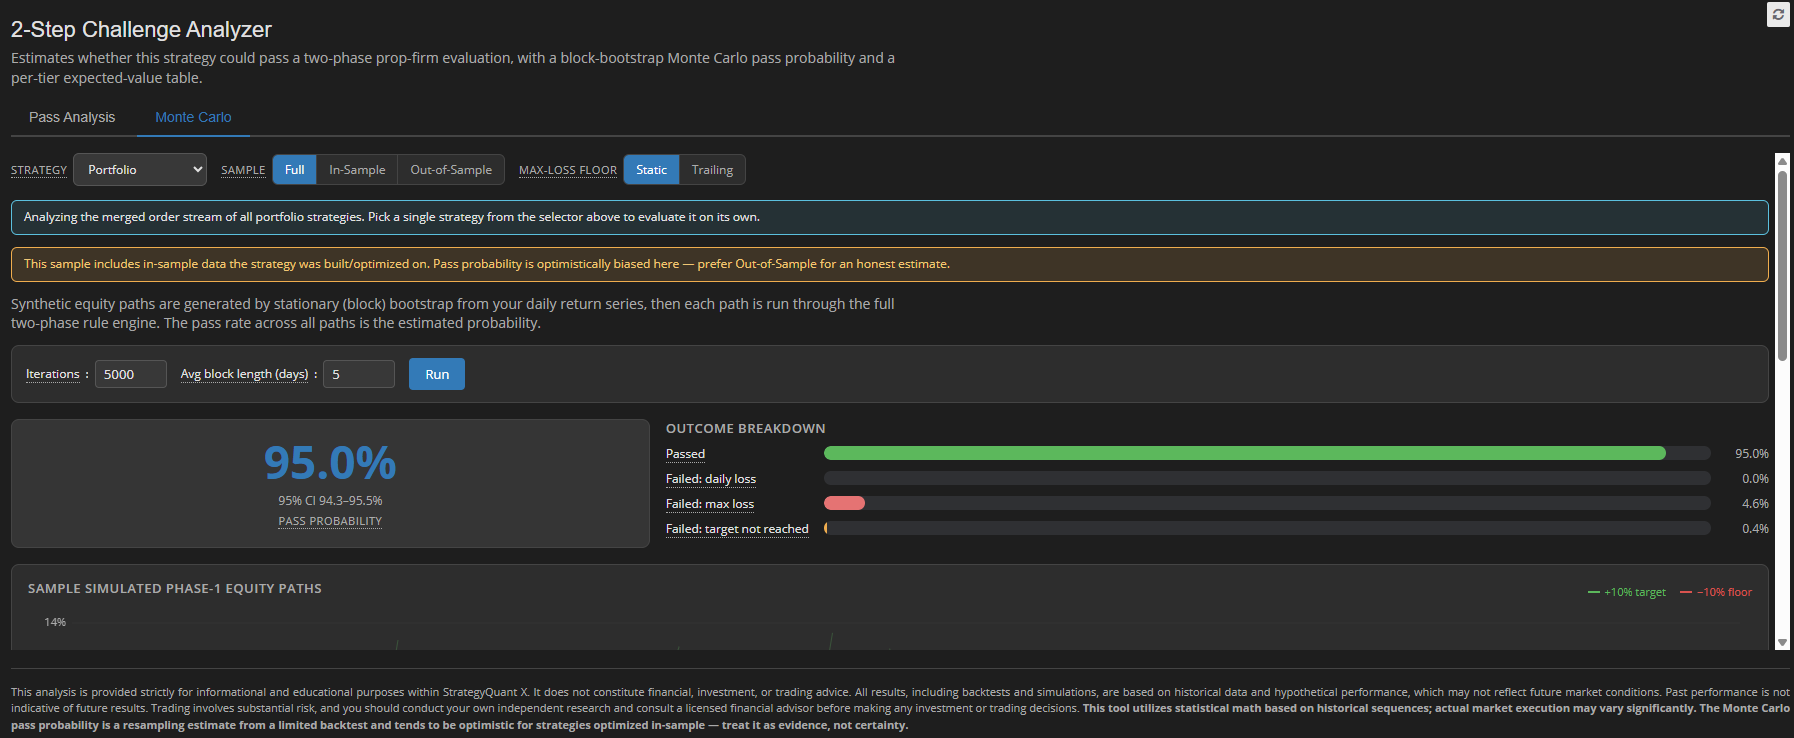
- Stima la tua reale probabilità di superamento tramite una simulazione Monte Carlo che rimescola migliaia di volte i tuoi rendimenti giornalieri preservando le serie negative, per poi indicare la percentuale di esecuzioni che hanno superato entrambe le fasi — con un intervallo di confidenza del 95%.
- Classifica i livelli di conto in base al valore atteso, così puoi vedere quale combinazione di costo/rendimento conviene dal punto di vista matematico.
Le regole modellate fin da subito:
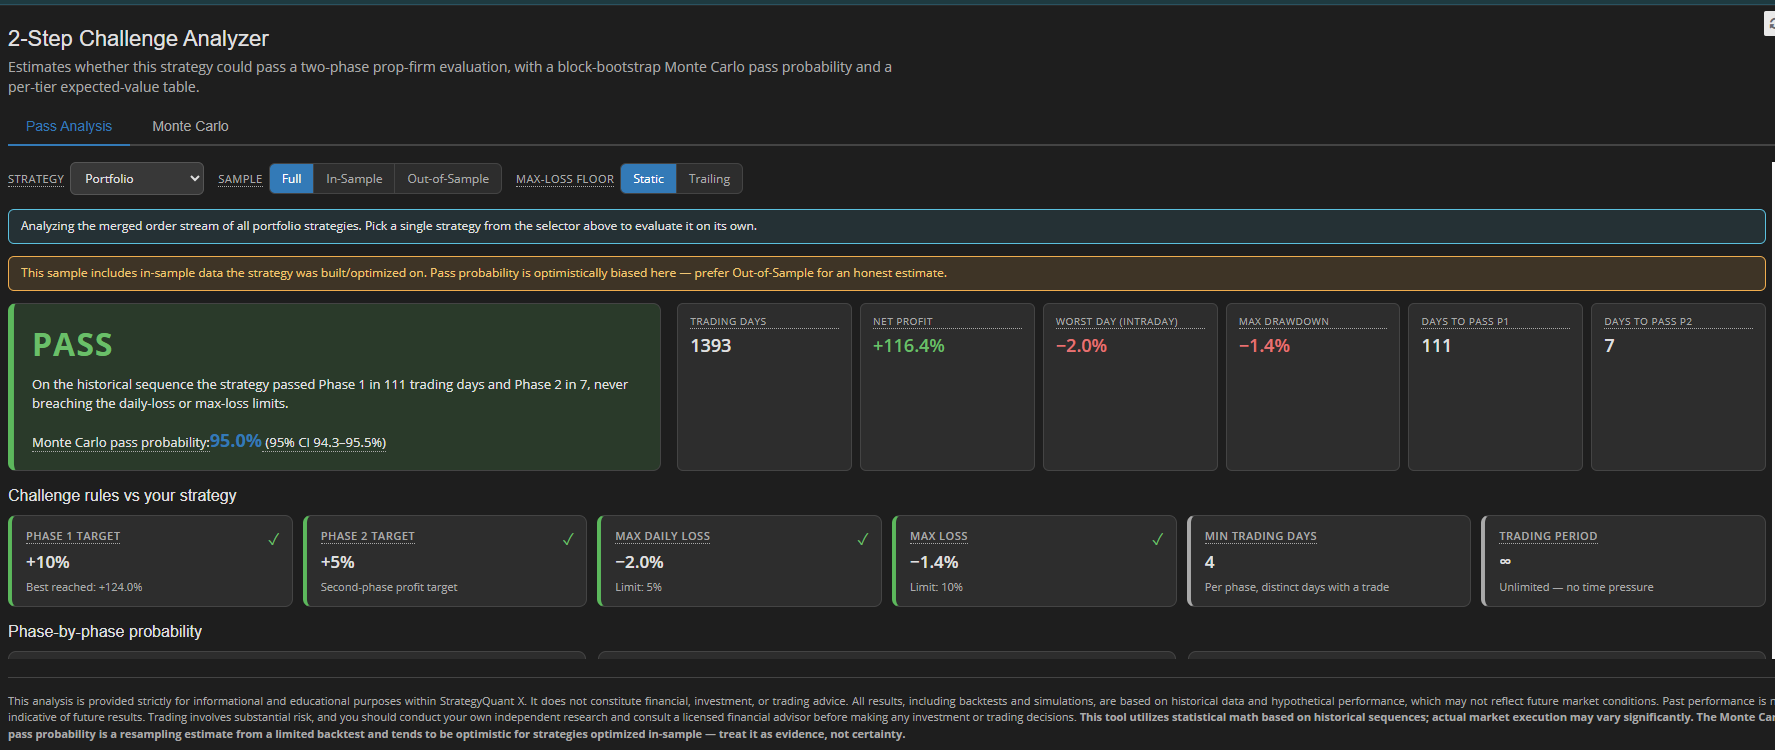
Regola Fase 1 Fase 2 Obiettivo di profitto +10% +5% Perdita giornaliera massima −5% −5% Perdita complessiva massima −10% −10% Giorni minimi di trading 4 4 Limite di tempo Nessuno Nessuno
(Se la tua prop firm usa valori diversi, si trovano in una singola costante all'inizio del file e sono facili da modificare).
Come installarlo
È una cartella pronta all'uso: nessuna compilazione, nessuna dipendenza, nessuna connessione a Internet richiesta.
- Copia la cartella del plugin nella tua installazione di SQX: <SQX-install>/user/extend/ResultsPlugins/2-Step Challenge Analyzer/Assicurati che la cartella contenga index.html, la cartella locales/ e vue.global.prod.js
- Riavvia StrategyQuantX — oppure fai semplicemente clic sull'icona di ricarica nella scheda Risultati per caricarlo senza un riavvio completo.
- Aprilo. Esegui un qualsiasi backtest, vai alla scheda Risultati e seleziona 2-Step Challenge Analyzer dalla barra delle schede.
Avrai bisogno di SQX Pro (fino a 3 plugin personalizzati) o Ultimate (illimitati). La versione Starter non supporta i plugin personalizzati.
Tutto qui. Il plugin legge la tua strategia automaticamente: niente da configurare, niente da esportare.
Come usarlo, passo dopo passo
1. Scegli cosa analizzare.
Se ti trovi su un portafoglio, un menu a tendina Strategia ti consente di analizzare il portafoglio aggregato oppure di esaminare in dettaglio qualsiasi singola strategia: l'ideale per individuare quale componente sta penalizzando il paniere.
2. Passa a Out-of-Sample.
Il selettore Campione (Completo / In-Sample / Out-of-Sample) conta più di ogni altra cosa. I dati in-sample sono quelli su cui è stata ottimizzata la tua strategia, quindi risulteranno sempre lusinghieri. Per una stima obiettiva, usa Out-of-Sample: il plugin ti avvisa persino quando non lo stai facendo.
3. Imposta il tipo di limite della tua prop firm.
Alcune società utilizzano un limite di perdita massima statico (fissato a −10% dall'inizio); altre usano un limite trailing che si alza man mano che raggiungi nuovi massimi, penalizzandoti se restituisci profitti. Scegli quello effettivamente utilizzato dalla tua società: il trailing è più severo.
4. Leggi il verdetto, poi la probabilità.
La scheda principale mostra PASS o FAIL sull'esecuzione storica, indicando l'esatto motivo in caso di fallimento. Ma il dato che conta davvero si trova appena sotto: la probabilità di superamento Monte Carlo. Sopra il ~60% è un candidato solido; sotto il ~40% significa che il PASS nel tuo backtest è stato perlopiù dovuto alla fortuna.
5. Apri la scheda Monte Carlo per un quadro completo.
Qui trovi:
- La probabilità di superamento con il relativo intervallo di confidenza (una fascia ampia = storico insufficiente per considerarlo affidabile).
- Una ripartizione degli esiti che mostra come sono fallite le esecuzioni: perdita giornaliera, perdita massima o semplice mancato raggiungimento del target. Questo evidenzia subito su cosa intervenire.
- Giorni mediani e medi per superare ciascuna fase, oltre a un istogramma della durata dei tentativi superati — con linee indicatrici per mediana e media — così saprai non solo se la supererai, ma all'incirca quando.
6. Inserisci i tuoi dati reali.
La tabella del Valore Atteso è completamente modificabile. Inserisci il costo effettivo e il payout medio per livello previsti dalla tua prop firm, e calcolerà EV e ROI per ciascuno, evidenziando le opzioni con il miglior rapporto qualità-prezzo e il miglior EV.
Ogni metrica nel plugin include un tooltip al passaggio del mouse con una definizione chiara e un esempio pratico, così non dovrai mai tirare a indovinare il significato di un numero.
Come interpretare i risultati da professionista
- PASS storico elevato ma bassa probabilità Monte Carlo? Il tuo backtest ha beneficiato di una sequenza fortunata. Affidati alla probabilità, non al verdetto.
- Fallimenti dovuti soprattutto alla perdita giornaliera? Il dimensionamento della posizione è troppo aggressivo nelle giornate negative: riduci il rischio o limita le operazioni contemporanee.
- Fallimenti per perdita massima, soprattutto con trailing? Si tratta di una strategia che "restituisce il guadagno", accumulando profitto per poi cederlo. I limiti trailing sono spietati su questo punto.
- Fallisci per “target non raggiunto”? Nessuna modifica del rischio sarà d'aiuto: la strategia semplicemente non è abbastanza redditizia.
- Media di giorni per superarla molto più alta della mediana? Aspettati periodi lunghi e faticosi anche quando riesci a superarla. Pianifica la tua pazienza — e i costi di abbonamento — di conseguenza.
Una parola di sincerità
Questo è uno strumento statistico, non una sfera di cristallo. I backtest a operazioni chiuse possono solo approssimare la reale esecuzione intraday, i risultati in-sample abbelliscono la tua strategia e persino una challenge superata può fallire se il conto funded successivo viene bruciato. Considera la probabilità di successo come una forte prova, non come una garanzia — e valida sempre sui dati out-of-sample. (Il plugin include un disclaimer completo in fondo proprio per questo motivo).
In sintesi
Comprare una prop challenge basandosi su un'intuizione costa caro. Il 2-Step Challenge Analyzer trasforma quell'intuizione in numeri che puoi difendere: una probabilità, un intervallo di confidenza, un tempo realistico per superarla e una risposta chiara a “quale livello di conto vale i miei soldi?”
Installalo, testalo sulle tue strategie migliori ed eseguilo prima del tuo prossimo acquisto. Potrebbe farti risparmiare qualche challenge fallita — e ti renderà sicuramente un giudice più onesto del tuo reale vantaggio operativo.