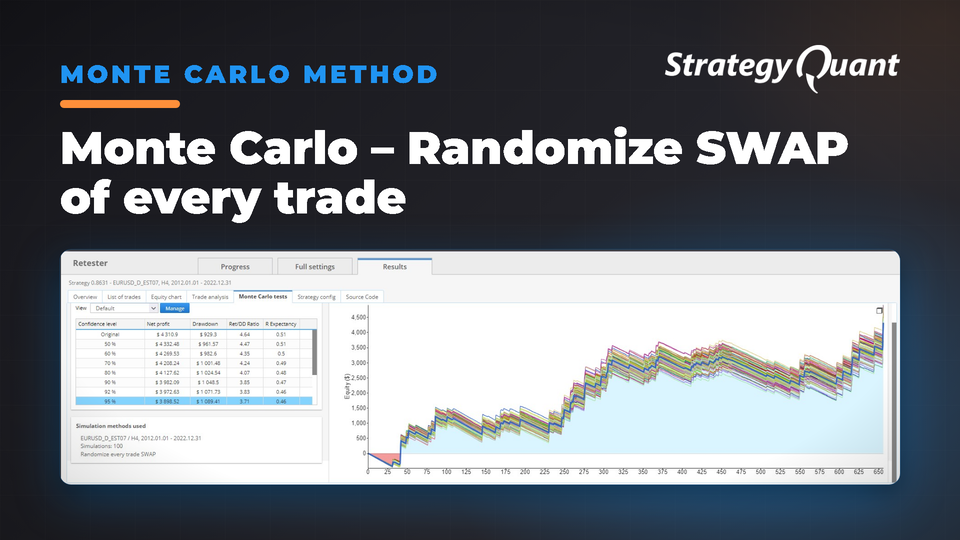
Monte Carlo – Randomizza lo SWAP di ogni operazione
StrategyQuantPlugin
Esegue simulazioni Monte Carlo con valori di SWAP randomizzati per ciascuna operazione, per analizzare la robustezza della strategia rispetto alle variazioni dei tassi di interesse overnight.
Uno SWAP è la commissione di interesse o l'accredito che viene applicato al conto di un trader quando mantiene una posizione aperta durante la notte (overnight) nel trading sul forex o sui CFD. Questa commissione è determinata dal differenziale dei tassi di interesse tra le due valute di una coppia forex o dal costo per mantenere una posizione nei CFD. Può essere positivo (un accredito) o negativo (un addebito) a seconda della direzione dell'operazione e del differenziale dei tassi di interesse.
Se applichiamo questo test Monte Carlo, ogni operazione durante il backtest conterrà valori di swap generati casualmente all'interno dell'intervallo [-Range,Range]. In parole semplici, eseguendo 500 (o un numero diverso di) backtest con swap generati casualmente per ogni operazione, è possibile ottenere una prospettiva di analisi Monte Carlo sulla variazione degli Swap.
In questo particolare esempio, abbiamo eseguito 100 simulazioni con SWAP randomizzati per ogni operazione.
Questo test differisce da quello precedente perché rende casuale ogni operazione nel backtest corrente. L'operazione iniziale potrebbe comportare uno swap long positivo e uno swap short negativo, mentre le operazioni successive potrebbero avere combinazioni di swap del tutto diverse. Di conseguenza, questo test implementa uno swap casuale per ciascuna operazione. Se il numero di simulazioni Monte Carlo è impostato su 500, ci saranno 500 backtest, ciascuno con uno swap unico.
Mi conoscete come clonex. Sono Ivan Hudec — ho creato i blocchi gratuiti che state usando qui e scrivo della ricerca dietro di essi su algotrading.space. Avete bisogno di qualcosa su misura? Lavorate con me.