Monte Carlo – Randomizzazione dello SWAP di un intero backtest
StrategyQuantPlugin
Esegue un'analisi Monte Carlo sulle commissioni di swap generando casualmente valori di SWAP su più backtest, aiutandoti a capire in che modo i costi variabili di mantenimento overnight incidano sulla redditività della tua strategia.
Lo SWAP è l'interesse o il credito che viene applicato al conto di un trader quando mantiene una posizione aperta overnight nel trading su forex o CFD. Questa commissione è determinata dal differenziale dei tassi di interesse tra le due valute di una coppia forex o dal costo di mantenimento di una posizione nei CFD. Può essere positivo (un accredito) o negativo (un addebito) a seconda della direzione dell'operazione e del differenziale dei tassi di interesse.
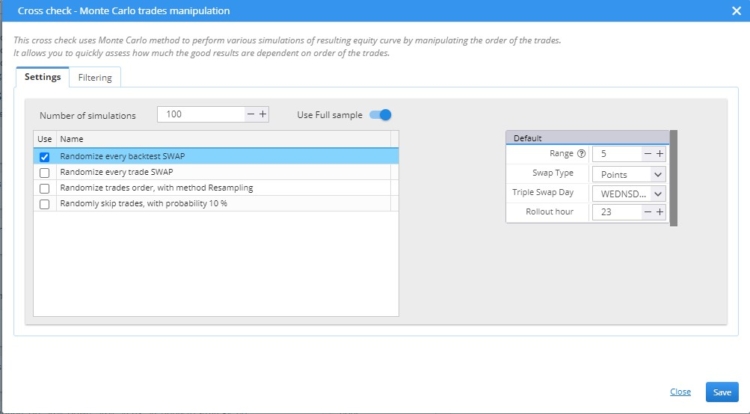
Se applichiamo questo test Monte Carlo, ciascun backtest conterrà valori di swap generati casualmente all'interno dell'intervallo [-Range,Range]. In parole semplici, effettuando 500 backtest (o un numero differente) con swap generati casualmente, è possibile ottenere una prospettiva di analisi Monte Carlo sulla variazione degli Swap.
In questo esempio specifico, abbiamo eseguito 100 simulazioni con SWAP randomizzato per ogni trade.
Questo parametro nello snippet è soggetto a randomizzazione:
Range: l'intervallo entro cui viene selezionato lo swap.
Quando viene selezionato Range = 20, viene generato un numero casuale compreso tra -20 e 20. Il secondo numero casuale sarà negativo se il primo è positivo. Ciò garantirà di specificare costantemente sia uno spread positivo sia uno negativo.
I seguenti parametri sono fissi e non sono soggetti a randomizzazione:
Tipo di Swap – Metodo di calcolo dello swap (punti, denaro, percentuali)
Swap Triplo: il giorno in cui viene applicato il triplo swap
Ora in cui viene conteggiato lo swap
È possibile modificare ciascuno dei parametri precedentemente menzionati.
Come importare snippet / indicatori personalizzati in SQX:
Mi conoscete come clonex. Sono Ivan Hudec: ho sviluppato i blocchi gratuiti che utilizzate qui e scrivo della ricerca che c'è dietro su algotrading.space. Avete bisogno di qualcosa su misura? Lavoriamo insieme.