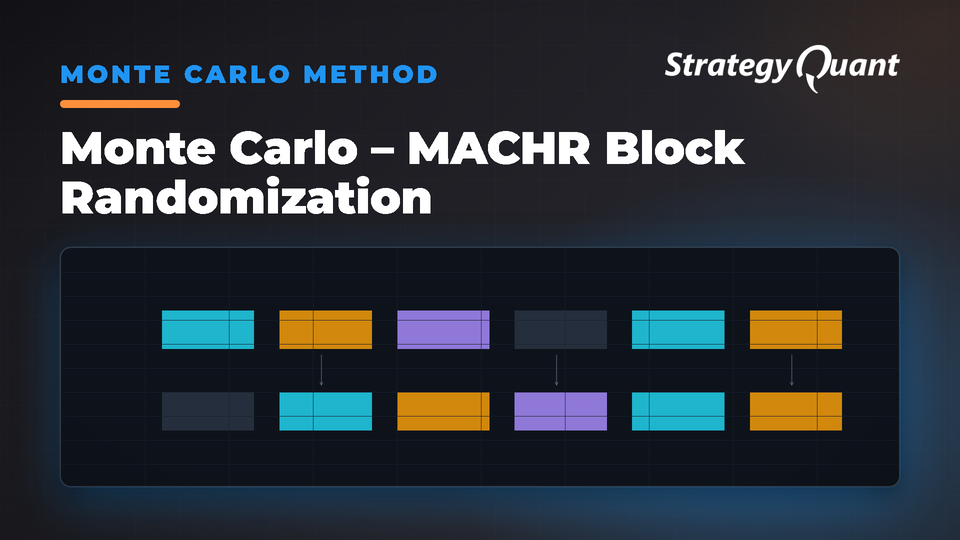
Verifica la robustezza della strategia al variare delle sequenze dei regimi di mercato mediante la randomizzazione a blocchi. Rivela se il vantaggio della tua strategia è indipendente dal regime o se dipende dalla sequenza storica nel tuo backtest.
Nel trading reale, le condizioni di mercato non seguono una sequenza prevedibile. Mercati rialzisti, mercati ribassisti, periodi ad alta volatilità e fasi di consolidamento possono presentarsi in ordini nettamente diversi a seconda dei periodi temporali o degli strumenti. Una strategia che funziona bene durante una specifica sequenza di regimi di mercato potrebbe trovarsi in difficoltà se quegli stessi regimi si presentassero in un ordine differente. Questa simulazione Monte Carlo è progettata appositamente per verificare quanto sia robusta la tua strategia rispetto ai cambiamenti nella sequenza dei regimi di mercato, senza distruggere le caratteristiche interne che definiscono ciascun periodo di regime.
Il test MACHR (Market Condition Historical Randomization) Block Randomization risponde a una domanda fondamentale: “Cosa succederebbe se le stesse condizioni di mercato si verificassero, ma in un ordine diverso?”
Quando applichiamo questo test Monte Carlo, la simulazione introduce una forma sofisticata di randomizzazione che opera su blocchi di operazioni consecutive anziché su singole operazioni:
Creazione dei blocchi: la sequenza originale di operazioni viene suddivisa in blocchi di trade consecutivi (di default 5 operazioni per blocco, configurabili da 2 a 50). Ciascun blocco rappresenta un periodo coeso di comportamento del mercato, preservando le relazioni interne tra le operazioni avvenute durante condizioni di mercato analoghe.
Campionamento bootstrap dei blocchi: anziché limitarsi a mescolare le singole operazioni, la simulazione ricorre al campionamento bootstrap per selezionare casualmente i blocchi con reinserimento. Ciò significa che alcuni periodi di regime di mercato (blocchi) potrebbero comparire più volte in una simulazione, mentre altri potrebbero non apparire affatto, simulando il modo in cui determinate condizioni di mercato possono dominare alcuni periodi risultando del tutto assenti in altri.
Preservazione della struttura del regime: all'interno di ogni blocco selezionato vengono mantenute la sequenza originale delle operazioni e le relazioni temporali. In questo modo si preservano l'autentica microstruttura di mercato, i rapporti di ingresso/uscita e i pattern comportamentali specifici del regime che definiscono le effettive performance della tua strategia durante tali condizioni.
Ricostruzione dei timestamp: dopo la randomizzazione a blocchi, la simulazione ricostruisce opzionalmente i timestamp cronologici per preservare il corretto calcolo della curva dell'equity e delle metriche di performance, assicurando che la sequenza randomizzata si presenti come una plausibile cronologia di mercato alternativa.
Ad esempio, immagina che il tuo backtest originale contenesse questi blocchi di operazioni:
Blocco 1: 5 operazioni durante un mercato rialzista in trend
Blocco 2: 5 operazioni durante un consolidamento ad alta volatilità
Blocco 3: 5 operazioni durante una fase di ribasso del mercato
Blocco 4: 5 operazioni durante una ripresa a bassa volatilità
Una simulazione potrebbe generare tramite bootstrap la sequenza: Blocco 2 → Blocco 1 → Blocco 2 → Blocco 4, creando uno scenario in cui prevalgono i periodi di volatilità, le fasi di trend sono ridotte e i mercati ribassisti risultano completamente assenti. Un'altra simulazione potrebbe generare: Blocco 3 → Blocco 3 → Blocco 1 → Blocco 4, delineando uno scenario pesantemente ribassista seguito da una ripresa.
Questo test si distingue fondamentalmente dalla randomizzazione delle singole operazioni o dai test di jitter dei parametri. Invece di verificare la sensibilità alle variazioni di esecuzione o all'instabilità dei parametri, la Block Randomization MACHR valuta in modo specifico la dipendenza dalla sequenza dei regimi. Determina se il successo della tua strategia sia dipeso da una sequenza fortunata di condizioni di mercato, oppure se rimarrebbe solida attraverso diverse e plausibili disposizioni degli stessi regimi di mercato.
Eseguendo oltre 500 simulazioni, generi una distribuzione dei risultati di rendimento che riflette come la tua strategia potrebbe comportarsi attraverso diverse "storie di mercato" possibili, ciascuna contenente le stesse tipologie di condizioni di mercato ma in sequenze rimescolate. Ciò offre un quadro fondamentale per capire se il vantaggio della tua strategia sia realmente indipendente dal regime o se si basi invece su sequenze specifiche di condizioni di mercato che potrebbero non ripetersi in futuro.
Una strategia che mostra prestazioni costanti in tutte le simulazioni MACHR dimostra una reale robustezza al regime di mercato. Al contrario, un'elevata varianza nei risultati delle simulazioni suggerisce che la strategia potrebbe dipendere eccessivamente dalla particolare sequenza storica dei regimi di mercato presenti nei dati del tuo backtest.
Mi conoscete come clonex. Sono Ivan Hudec: ho creato i blocchi gratuiti che state utilizzando qui e scrivo della ricerca che c'è dietro su algotrading.space. Avete bisogno di qualcosa su misura? Lavora con me.