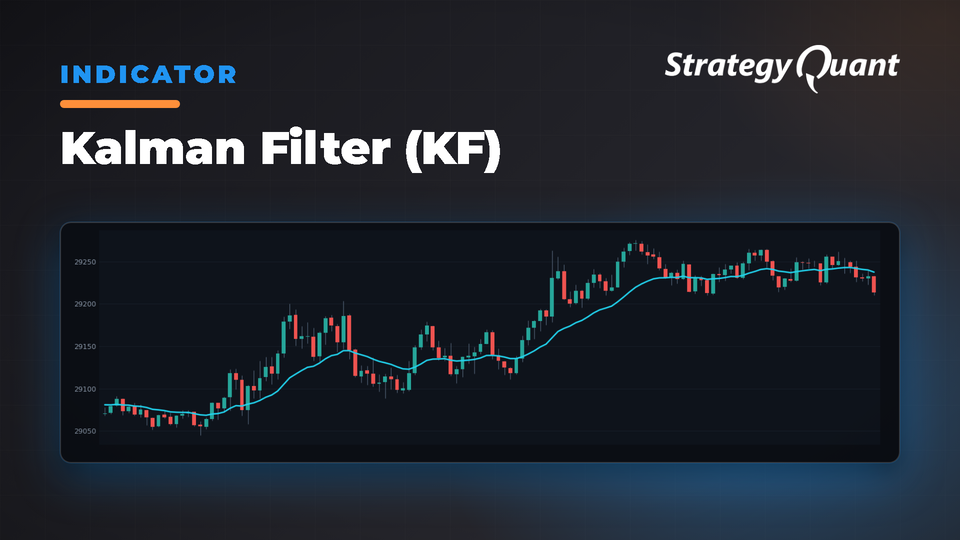
Un filtro matematico che fornisce stime del prezzo uniformi e adattive tracciandone al contempo la velocità per ridurre il rumore di mercato. Utile per l'analisi dei trend e per definire regole di ingresso e uscita nelle strategie di trading algoritmico.
Il filtro di Kalman è un approccio matematico spesso impiegato nell'ingegneria e nella finanza per produrre stime uniformi e adattive dello stato di un sistema: in questo caso, il prezzo di uno strumento finanziario. Combinando stime passate e nuove misurazioni, il filtro di Kalman aiuta a ridurre il rumore e a monitorare sia il prezzo sia la sua velocità (o pendenza) nel tempo.
Parametri chiave
ProcessNoise
Valore predefinito: 0,001
Rappresenta l'incertezza stimata nella previsione interna del modello (prezzo e velocità). Valori più bassi indicano una maggiore fiducia nella previsione del modello, mentre valori più alti consentono al filtro di adattarsi più rapidamente ai nuovi dati.
MeasurementNoise
Valore predefinito: 0,1
Controlla quanto peso viene attribuito ai nuovi dati di mercato (la “misurazione”). Un valore più basso indica una maggiore fiducia nei dati di prezzo in arrivo, mentre un valore più alto implica un maggiore scetticismo nei confronti dei movimenti di mercato rumorosi.
Decadimento
Predefinito: 1.0
Applica un fattore di scala alla velocità (pendenza), riducendola gradualmente nel tempo se impostato al di sotto di 1.0. Questo può aiutare a gestire gli effetti del momentum in mercati in rapido cambiamento.
Utilizzo nella pratica
Riduzione del rumore: il Filtro di Kalman produce una stima dei prezzi più fluida che può aiutarti a individuare i trend o le inversioni autentiche con maggiore chiarezza, poiché filtra le oscillazioni minori del mercato.
Analisi di trend e momentum: mantenendo una stima della velocità separata, il filtro misura implicitamente il tasso di variazione dei prezzi. Questo può orientare le strategie volte a catturare trend stabili o a gestire la volatilità.
Integrazione con StrategyQuant
Indicatori adattivi
Utilizza l'output smoothed del Filtro di Kalman come sostituto delle tradizionali medie mobili, contribuendo a ridurre il lag e il rumore nei tuoi segnali.
Logica di entrata e di uscita
Combina il prezzo stimato del filtro con le condizioni in StrategyQuant (ad es. incrocio al di sopra/al di sotto di un altro indicatore) per creare regole di trading più fluide e robuste.
Ottimizzazione dei parametri
Sperimenta diverse impostazioni di ProcessNoise, MeasurementNoise e Decay in StrategyQuant per personalizzare la rapidità (o la lentezza) con cui il filtro risponde alle variazioni del mercato.
La capacità del Filtro di Kalman di unire precisione matematica e adattabilità in tempo reale lo rende uno strumento flessibile in qualsiasi configurazione di trading automatico. Perfezionando i suoi parametri, puoi influenzare quanto peso il filtro attribuisce ai nuovi dati
rispetto ai trend esistenti, offrendo un metodo versatile per affrontare il rumore intrinseco dei mercati finanziari.
L'indicatore è implementato per: MT4/MT5/Tradestation/Multicharts.
Puoi definire facilmente le tue condizioni nei Custom blocks. Maggiori informazioni sono disponibili qui:
Mi conosci come clonex. Sono Ivan Hudec: ho creato i blocchi gratuiti che stai usando qui e scrivo delle ricerche alla loro base su algotrading.space. Hai bisogno di qualcosa su misura? Collabora con me.
Gratis
File
Snippet-KalmanFilterKF.sqm23 KBBloccato
Il download si sblocca dopo l’acquisto o con un livello attivo.