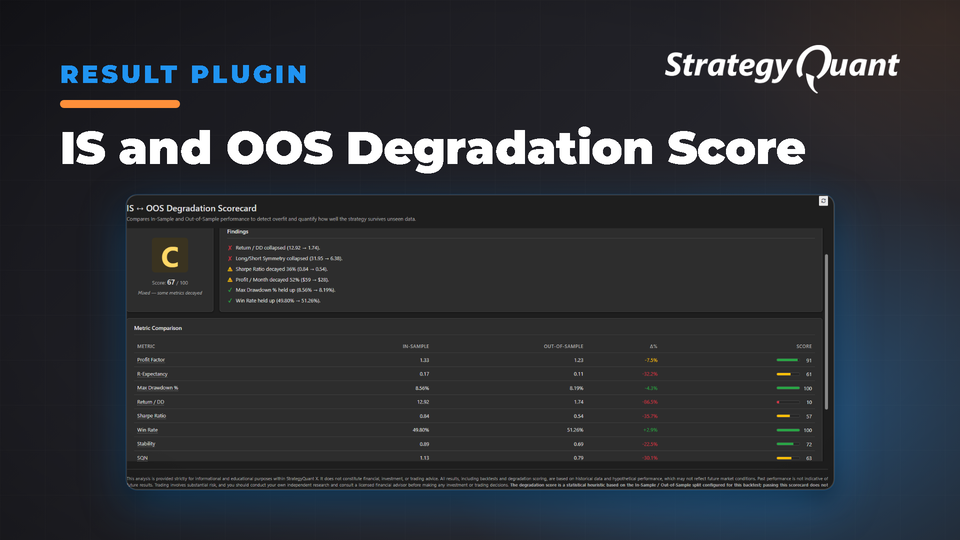
Valuta automaticamente la robustezza della strategia confrontando le performance In-Sample e Out-of-Sample su 10 metriche chiave, generando un voto da A a F e riscontri chiari per identificare strategie affette da curve-fitting.
Cosa fa
Ogni backtest robusto riserva una parte di dati su cui la strategia non è mai stata ottimizzata: il periodo Out-of-Sample. La risposta onesta alla domanda “questa strategia ha davvero compreso il mercato o ha semplicemente memorizzato i dati di addestramento?” risiede nel divario tra le performance IS e OOS. Questo plugin calcola tale divario automaticamente, per ciascuna metrica chiave, e lo sintetizza in un formato leggibile in meno di dieci secondi.
Apri la scheda IS ↔ OOS Degradation Scorecard in Risultati, seleziona una qualsiasi strategia con suddivisione IS/OOS e il plugin farà il resto.
Cosa ottieni
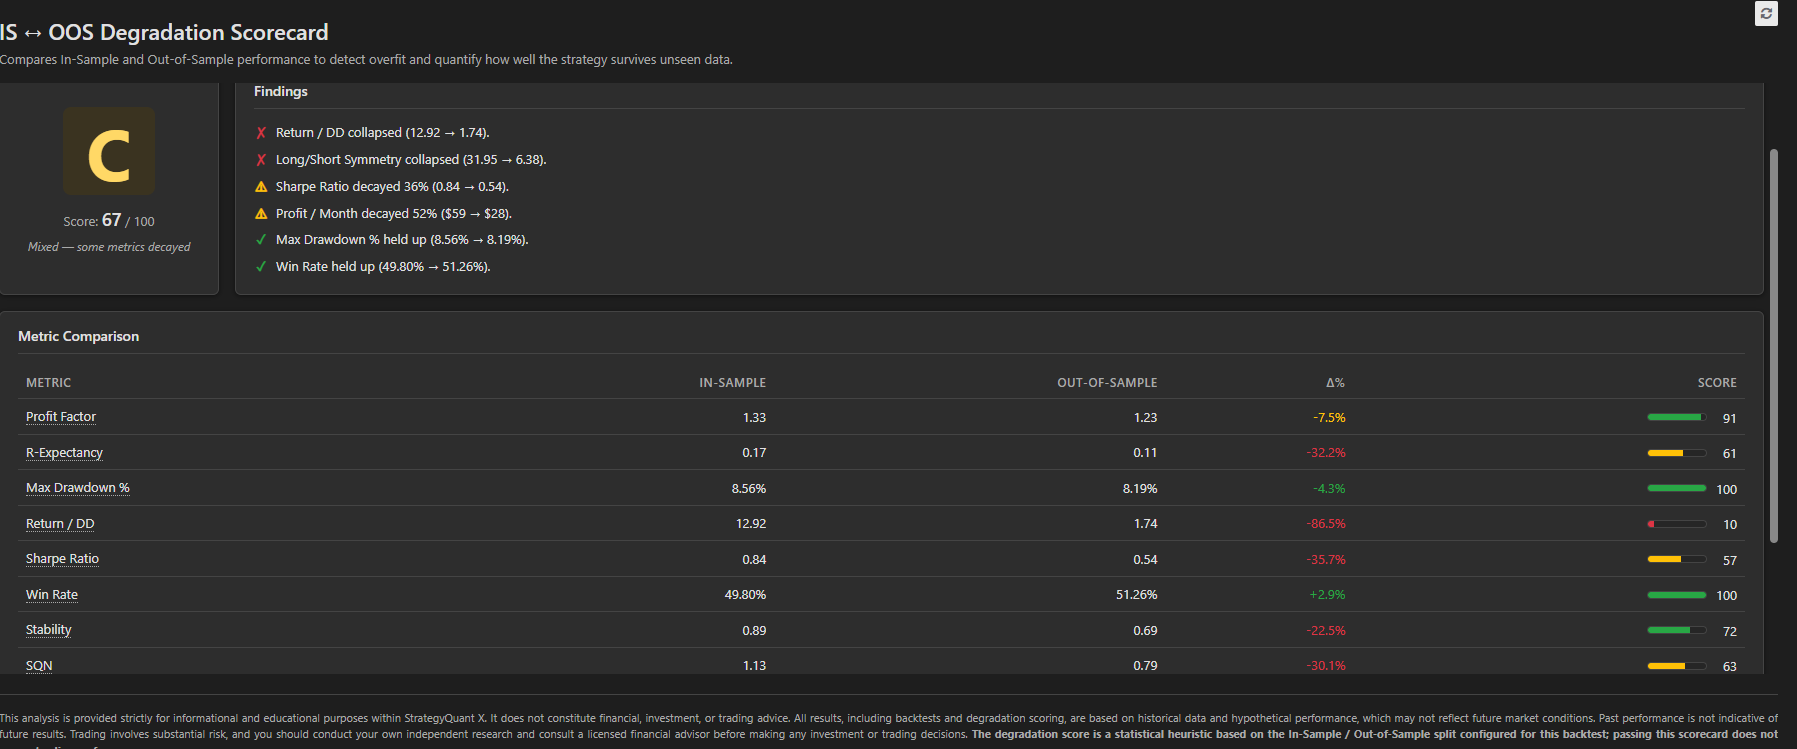
Un unico voto composito (da A a F) con un punteggio da 0 a 100, codificato a colori per avere un quadro chiaro a colpo d'occhio.
Un pannello dei riscontri che traduce i numeri in parole semplici: “Il Profit Factor è sceso sotto 1,0 — la strategia non è profittevole in Out-of-Sample”, “Il Max drawdown è più che raddoppiato”, “La percentuale di vincita ha retto (52% → 51%)”. Le sei osservazioni principali più importanti, ordinate per priorità da critica a positiva.
Una tabella comparativa delle metriche su 10 indicatori di robustezza: Profit Factor, R-Expectancy, Max Drawdown %, Return/DD, Sharpe, Win Rate, Stability, SQN, profitto mensile e simmetria long/short. Ciascuna riga mostra il valore IS, il valore OOS, la variazione % e una barra con il punteggio individuale da 0 a 100.
Un banner di adeguatezza che avvisa quando si hanno solo 22 operazioni OOS e il risultato, per quanto buono, è statisticamente irrilevante.
Tooltip al passaggio del mouse su ogni metrica che spiegano di cosa si tratta, cosa implica la variazione IS→OOS e cosa debba essere considerato allarmante.
Come funziona il punteggio
Ogni metrica viene valutata su una curva di mantenimento: quanto reggono le performance OOS rispetto a quelle IS? La piena conservazione (o il miglioramento) ottiene un punteggio di 100; un lieve degrado ottiene 75; un degrado significativo 40; un crollo 0. Le inversioni di segno critiche (Profit Factor che scende sotto 1,0, expectancy che diventa negativa, Sharpe che diventa negativo) azzerano direttamente il punteggio della metrica, perché in questi casi la strategia ha ceduto a livello fondamentale. Le metriche vengono poi combinate con pesi ponderati per il rischio che attribuiscono pari importanza a redditività, rischio e costanza.
A chi si rivolge
Sviluppatori di strategie che eseguono un sanity check finale prima di aggiungere un candidato a un portafoglio.
Trader di prop firm che devono essere certi che una strategia che ha superato la fase di valutazione non sia frutto di overfitting.
Quant che esaminano lotti di strategie generate da AlgoWizard o Builder: ordina per voto, concentrati sulle A e sulle B, scarta le F.
Cosa non è
Questa è un'euristica statistica, non una garanzia. Un buon voto significa che la strategia è sopravvissuta a un singolo split di holdout; non prevede le performance reali. Utilizzalo come uno dei molteplici filtri (Monte Carlo, walk-forward, test di robustezza), non come l'unico.