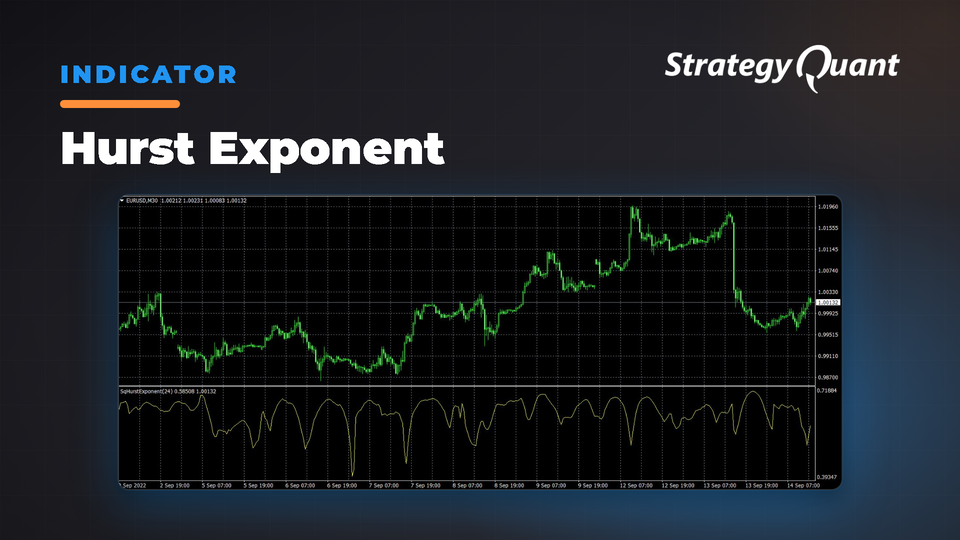
Misura la persistenza del mercato con l'esponente di Hurst per rilevare comportamenti mean-reverting (H<0,5) o tendenziali (H>0,5). Aiuta i trader ad adattare le strategie alle condizioni attuali del mercato.
Possiamo utilizzare l'esponente di Hurst (H) come misura della memoria a lungo termine di una serie temporale, vale a dire per misurare quanto tale serie si discosti da una passeggiata aleatoria (random walk). Lo scalare rappresenta la tendenza relativa di una serie temporale a regredire fortemente verso la media (pattern mean-reverting) o a raggrupparsi in una determinata direzione (pattern trending).
I valori dell'esponente di Hurst variano tra 0 e 1. In base al valore di H, possiamo classificare qualsiasi serie temporale in una di queste tre categorie:
Se il valore dell'indicatore è inferiore a 0,5, possiamo aspettarci una serie con ritorno verso la media (anti-persistente). Più il valore è vicino a 0, più forte è il processo di mean-reversion. In pratica, significa che un valore elevato è seguito da un valore basso e viceversa.
Se il valore dell'indicatore è 0,5: una passeggiata aleatoria geometrica.
Se il valore dell'indicatore è superiore a 0,5: una serie di tendenza (persistente). Più il valore è vicino a 1, più forte è il trend. In pratica, significa che un valore elevato è seguito da un valore ancora più alto.
Mi conoscete come clonex. Sono Ivan Hudec: ho creato i blocchi gratuiti che state usando qui e scrivo della ricerca dietro di essi su algotrading.space. Avete bisogno di qualcosa su misura? Lavorate con me.
Gratis1 download
File
Snippet-HurstExponent.sqm34 KBBloccato
Il download si sblocca dopo l’acquisto o con un livello attivo.