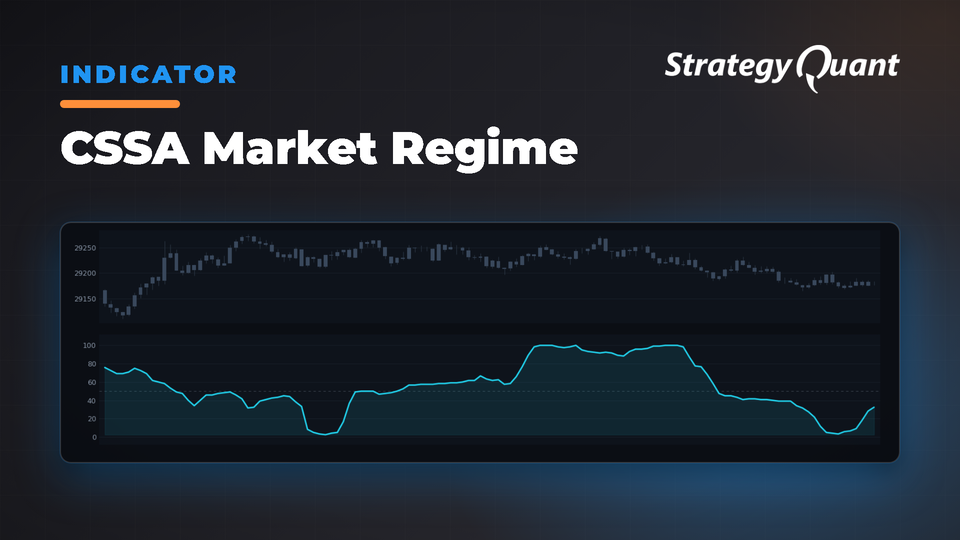
Identifica i regimi di mercato misurando la complessità attraverso l'analisi frattale del range. Valori superiori a 0,5 indicano condizioni di mercato caotiche; valori inferiori a 0,5 segnalano contesti di trading stabili e prevedibili.
L'essenza dell'autosimilarità e della complessità consiste nel confrontare il tutto con le parti che lo compongono. Per esempio, prendiamo un quadrato diviso in quattro quadrati distinti di uguali dimensioni. L'area del quadrato più grande equivale alla somma delle aree di ciascuno dei quadrati che lo compongono. Lo stesso vale ovviamente per una linea monodimensionale, che è equivalente alla somma delle sue parti. Uno dei metodi per identificare l'autosimilarità nel mercato azionario consiste nell'osservare il range, ossia la differenza tra massimi e minimi. Ci aspetteremmo che in un mercato perfettamente autosimilare il range più ampio sia equivalente alla somma dei range misurati su un intervallo più breve. Più il mercato è caotico, maggiore sarà la differenza tra queste due misurazioni. Tali condizioni di mercato sarebbero caratterizzate da un elevato rapporto tra la somma dei range più brevi rispetto alla misurazione del range più ampio. Sostanzialmente, questa relazione è chiamata dimensione frattale ed è una misura della complessità. Esistono molti modi diversi per misurarla, compreso l'uso dell'esponente di Hurst, ma il problema che ho sempre riscontrato nelle mie personali ricerche è che le soglie suggerite, definite da valori assoluti specifici, non sembrano riflettere le informazioni in modo coerente con la teoria. Ho spesso notato che le misure relative tendono a essere più robuste e coerenti, un po' come l'entità dei rendimenti passati ha un valore predittivo inferiore rispetto al posizionamento relativo (rank) dei rendimenti passati. Le misure relative tendono a essere più stazionarie rispetto ai valori assoluti. Per calcolare questa misura di autosimilarità, utilizzo il range intraday (massimo meno minimo) confrontato con una finestra di range più estesa. Ecco come viene calcolato:
1) calcolare il massimo meno il minimo per ciascun giorno risalendo a 10 giorni prima
2) calcolare la somma di questi valori (somma delle parti)
3) calcolare il range a 10 giorni prendendo il massimo a 10 giorni (compresi i massimi) e sottraendo il minimo a 10 giorni (range complessivo)
4) dividere la somma delle parti per il range complessivo: questa è una misura di base della dimensione/complessità frattale
5) calcolare la media a 60 giorni della serie a 10 giorni dei valori di complessità: questa è la metrica trimestrale di “caos/stabilità”
6) utilizzare la funzione normsdist a 252 giorni del punteggio z oppure la graduatoria percentile della metrica di caos/stabilità
7) i valori superiori a 0,5 indicano che il mercato si trova in un regime di “caos”, risultando molto meno prevedibile e non stazionario; i valori inferiori a 0,5 indicano che il mercato è stabile e molto più prevedibile.