StrategyQuant
Assistente IA QAlgoCloudQuantAnalyzerQuantDataManager
Corso gratuitoAzienda
BlogDocumentazioneForumContattaci
BlogMarketplace
Accedi
Crea un account gratuito

Prodotto

  • Prezzi e licenze
  • Impara
  • Marketplace
  • Inizia la prova gratuita

Note legali

  • Termini di servizio
  • Informativa sulla privacy
  • Cookie

Contatti

[email protected]

Azienda

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, Repubblica Ceca, UE

IČ: 04000498

P. IVA / DIČ: CZ04000498

Social

  • Note legali | TRATTAMENTO E PROTEZIONE DEI DATI PERSONALI

    I risultati passati non garantiscono successi futuri. Tutte le informazioni devono essere considerate esclusivamente a scopo didattico

    STATI UNITI Disclaimer richiesto dal Governo - La Commodity Futures Trading Commission informa: il trading su futures e opzioni comporta grandi ricompense potenziali, ma anche un grande rischio potenziale. È necessario essere consapevoli dei rischi ed essere disposti ad accettarli per poter investire nei mercati dei futures e delle opzioni. Non fare trading con denaro che non puoi permetterti di perdere. Questa non è né una sollecitazione né un'offerta per acquistare/vendere futures, azioni o opzioni su di essi. Non viene rilasciata alcuna dichiarazione che un qualsiasi conto conseguirà o con ogni probabilità conseguirà profitti o perdite simili a quelli discussi in questo documento. Le performance passate di qualsiasi sistema o metodologia di trading non sono necessariamente indicative dei risultati futuri.

    REGOLA CFTC 4.41 - I RISULTATI DI RENDIMENTO IPOTETICI O SIMULATI PRESENTANO DETERMINATI LIMITI. A DIFFERENZA DI UN REGISTRO DI RENDIMENTO REALE, I RISULTATI SIMULATI NON RAPPRESENTANO UN'ATTIVITÀ DI TRADING EFFETTIVA. INOLTRE, POICHÉ LE OPERAZIONI NON SONO STATE ESEGUITE, I RISULTATI POTREBBERO AVER COMPENSATO L'IMPATTO, SE PRESENTE, DI DETERMINATI FATTORI DI MERCATO, COME LA MANCANZA DI LIQUIDITÀ. I PROGRAMMI DI TRADING SIMULATI IN GENERALE SONO ANCHE SOGGETTI AL FATTO DI ESSERE PROGETTATI CON IL BENEFICIO DEL SENNO DI POI. NON VIENE RILASCIATA ALCUNA DICHIARAZIONE CHE UN QUALSIASI CONTO CONSEGUIRÀ O CON OGNI PROBABILITÀ CONSEGUIRÀ PROFITTI O PERDITE SIMILI A QUELLI MOSTRATI.

    NON VIENE RILASCIATA ALCUNA DICHIARAZIONE CHE UN QUALSIASI CONTO CONSEGUIRÀ, O CON OGNI PROBABILITÀ CONSEGUIRÀ, PROFITTI O PERDITE SIMILI A QUELLI DISCUSSI ALL'INTERNO DI QUESTO SITO. SE DECIDI DI INVESTIRE DENARO REALE, TUTTE LE DECISIONI DI TRADING NEI MERCATI FINANZIARI DEVONO ESSERE ESCLUSIVAMENTE TUE.

    © StrategyQuant 2026

    Offerto da Klaudie.ai

    Torna al marketplaceDIGITAL

    AFT – Adaptive Fisher Transform

    StrategyQuantIndicatori
    AFT – Adaptive Fisher Transform

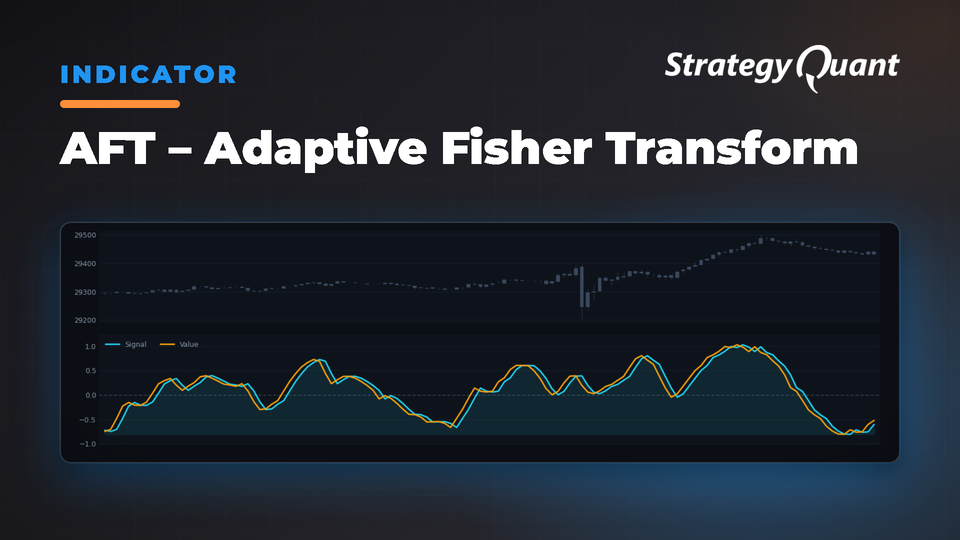
    Converte i dati sui prezzi in una distribuzione gaussiana con periodi adattivi alla volatilità. Identifica cambiamenti di trend, inversioni e livelli di ipercomprato/ipervenduto tramite la trasformata di Fisher per una generazione reattiva dei segnali.

    AFT – Adaptive Fisher Transform

    Panoramica

    L'Adaptive Fisher Transform (AFT) è un oscillatore che converte i dati sui prezzi in una distribuzione normale gaussiana, regolando dinamicamente il periodo di calcolo in base alla volatilità del mercato.

    Caratteristiche principali

    • Adattamento basato sulla volatilità: regola automaticamente i periodi di calcolo in base alla volatilità del mercato
    • Distribuzione gaussiana: converte i dati sui prezzi in una distribuzione normale per segnali più chiari
    • Regolazione dinamica del periodo: risponde più rapidamente durante un'elevata volatilità e attenua le fluttuazioni in caso di bassa volatilità
    • Linee di segnale: fornisce la linea Fisher principale e la linea di segnale per l'analisi

    Basi matematiche

    La Fisher Transform converte le distribuzioni dei prezzi non normali in distribuzioni gaussiane utilizzando: Fisher = 0,5 × ln((1 + X) / (1 – X)) dove X è il prezzo normalizzato compreso tra -1 e +1. I tradizionali indicatori a periodo fisso risultano troppo reattivi durante i periodi di bassa volatilità (falsi segnali) oppure troppo lenti durante l'alta volatilità (movimenti mancati). L'AFT risolve questo problema regolando dinamicamente il proprio periodo di calcolo.

    Come funziona l'AFT

    1. Input del prezzo: utilizza il prezzo mediano (Massimo + Minimo) / 2
    2. Misurazione della volatilità: calcola il True Range e confronta il TR corrente con l'Average TR
    3. Periodo adattivo: regola il periodo di base utilizzando: Periodo / (1 + FattoreAdattivo × RapportoVolatilità), vincolato tra 3 e 2× il periodo di base
    4. Normalizzazione del prezzo: normalizza il prezzo mediano nell'intervallo [-1, 1] lungo il periodo adattivo
    5. Fisher Transform: applica la formula di Fisher al prezzo normalizzato
    6. Smussamento: utilizza una media mobile esponenziale con alfa adattivo = 2 / (PeriodoAdattivo + 1)
    7. Generazione del segnale: Linea principale = valore Fisher smussato corrente; Linea di segnale = valore Fisher precedente

    Parametri dell'indicatore

    Periodo (Predefinito: 10)

    • Intervallo: da 3 a 200
    • Scopo: periodo di calcolo base prima dell'adattamento
    • Effetto: Più corto = più reattivo/più rumoroso; Più lungo = più fluido/più lento

    AdaptiveFactor (Predefinito: 0,33)

    • Intervallo: da 0,1 a 1,0
    • Scopo: controlla il grado di adattamento alla volatilità
    • Effetto: Valori più bassi (0,1-0,3) = conservativo/stabile; Più alti (0,5-1,0) = aggressivo/reattivo

    Interpretazione del segnale

    Intervallo: da -4 a +4 (tipico: da -2 a +2)

    Valori estremi: Superiore a +2 = fortemente rialzista/ipercomprato; Inferiore a -2 = fortemente ribassista/ipervenduto; Superiore a +3 = estremamente ipercomprato; Inferiore a -3 = estremamente ipervenduto

    Linea dello zero: Sopra lo 0 = bias rialzista; Sotto lo 0 = bias ribassista; Incrocio = potenziale inversione di tendenza

    Segnali di trading

    Incrocio della linea Fisher: Rialzista se incrocia al di sopra di 0; Ribassista se incrocia al di sotto di 0

    Incrocio della linea di segnale: Rialzista quando la linea Fisher incrocia al rialzo la linea di segnale; Ribassista quando incrocia al ribasso

    Inversione estrema: Rialzista quando l'AFT è inferiore a -2 e vira al rialzo; Ribassista quando è superiore a +2 e vira al ribasso

    Divergenza: Divergenza rialzista = il prezzo segna minimi decrescenti mentre l'AFT registra minimi crescenti; Divergenza ribassista = il prezzo segna massimi crescenti mentre l'AFT registra massimi decrescenti

    Applicazioni pratiche

    Trend Following

    • Ingresso: La linea Fisher incrocia al di sopra della linea di segnale + AFT > 0
    • Uscita: La linea Fisher incrocia al di sotto della linea di segnale o AFT < 0
    • Filtro: Utilizzare l'AFT su timeframe superiori per la direzione del trend

    Mean Reversion

    • Ingresso Long: AFT < -2 e slancio al rialzo
    • Ingresso Short: AFT > +2 e slancio al ribasso
    • Uscita: Ritorno allo zero o all'estremo opposto

    Trading sulle divergenze

    • Setup: Identificare la divergenza tra prezzo e AFT
    • Ingresso: Attendere la conferma dell'incrocio delle linee AFT
    • Stop: Oltre il recente swing high/low

    Applicazioni su timeframe

    • Intraday (1-15 min): Periodo=10, AdaptiveFactor=0,5 per inversioni rapide
    • Swing Trading (1-4 ore): Periodo=14, AdaptiveFactor=0,33 per una reattività bilanciata
    • Position Trading (Giornaliero/Settimanale): Periodo=20, AdaptiveFactor=0,33 per inversioni importanti

    Gestione del rischio

    • Dimensionamento della posizione: Segnali forti (estremo + divergenza + volume) = più ampi; Singolo incrocio = più ridotti
    • Stop Loss: Trend following = oltre il recente swing; Mean reversion = oltre i livelli estremi (±3)
    • Evitare di operare: AFT che oscilla rapidamente attorno allo zero, periodo adattivo che varia di continuo, volumi bassi
    • Preferire il trading: Valori estremi chiari (±2+), periodo adattivo stabile, conferma dei volumi

    Ottimizzazione dei parametri

    • Intervallo di periodo: Testare 8-25 per la maggior parte dei timeframe
    • Intervallo AdaptiveFactor: testa 0,2-0,8 con incrementi di 0,1
    • Specifico per mercato: mercati diversi potrebbero richiedere impostazioni diverse

    Conclusione

    L'AFT combina il rigore matematico della Fisher Transform con l'adattamento basato sulla volatilità per regolarsi automaticamente al mutare delle condizioni di mercato.

    Disponibilità dell'indicatore: MT4, MT5

    Utilizzo dei Custom Block: definisci le tue condizioni in StrategyQuant X utilizzando i Custom Block per ottimizzare l'indicatore. Risorse:

    • Documentazione di StrategyQuant: Custom Blocks
    • Documentazione di StrategyQuant: Strategy Templates & Custom Blocks
    • Tutorial YouTube di StrategyQuant: Panoramica sui Custom Block

    Importazione di indicatori personalizzati: Import & Export Custom Indicators and Other Snippets

    Informazioni sull'autore: Sono Ivan Hudec (clonex). Ho creato i blocchi gratuiti che stai usando qui e scrivo ricerche su algotrading.space. Collabora con me.

    I rendimenti passati non garantiscono successi futuri. Tutte le informazioni devono essere considerate esclusivamente a scopo didattico Disclaimer STATI UNITI richiesto dal Governo - La Commodity Futures Trading Commission informa: Il trading su futures e opzioni offre grandi opportunità di guadagno, ma comporta anche grandi rischi potenziali. È necessario essere consapevoli dei rischi ed essere disposti ad accettarli per poter investire nei mercati dei futures e delle opzioni. Non fare trading con denaro che non ci si può permettere di perdere. La presente comunicazione non costituisce né una sollecitazione né un'offerta di acquisto/vendita di futures, azioni o relative opzioni. Non viene rilasciata alcuna dichiarazione attestante che qualsiasi conto conseguirà o possa conseguire profitti o perdite simili a quelli descritti in questo documento. I rendimenti passati di qualsiasi sistema o metodologia di trading non sono necessariamente indicativi dei risultati futuri. REGOLA CFTC 4.41 - I RISULTATI DI RENDIMENTO IPOTETICI O SIMULATI PRESENTANO ALCUNI LIMITI. A DIFFERENZA DI UN REGISTRO DEI RENDIMENTI EFFETTIVI, I RISULTATI SIMULATI NON RAPPRESENTANO OPERAZIONI DI TRADING REALI. INOLTRE, POICHÉ LE OPERAZIONI NON SONO STATE EFFETTIVAMENTE ESEGUITE, I RISULTATI POTREBBERO NON AVERE RISENTITO DELL'IMPATTO, SE PRESENTE, DI DETERMINATI FATTORI DI MERCATO, COME LA MANCANZA DI LIQUIDITÀ. I PROGRAMMI DI TRADING SIMULATI IN GENERALE SONO ANCHE SOGGETTI AL FATTO DI ESSERE PROGETTATI CON IL BENEFICIO DEL SENNO DI POI. NON VIENE RILASCIATA ALCUNA DICHIARAZIONE ATTESTANTE CHE QUALSIASI CONTO CONSEGUIRÀ O POSSA CONSEGUIRE PROFITTI O PERDITE SIMILI A QUELLI MOSTRATI. NON VIENE RILASCIATA ALCUNA DICHIARAZIONE ATTESTANTE CHE QUALSIASI CONTO CONSEGUIRÀ, O POSSA CONSEGUIRE, PROFITTI O PERDITE SIMILI A QUELLI DESCRITTI ALL'INTERNO DI QUESTO SITO. QUALORA SI DECIDA DI INVESTIRE DENARO REALE, TUTTE LE DECISIONI DI TRADING NEI MERCATI FINANZIARI DEVONO ESSERE ESCLUSIVAMENTE PERSONALI.
    Gratis

    File

    • Snippet-AFTAdaptiveFisherTransform.sqm17 KBBloccato

    Il download si sblocca dopo l’acquisto o con un livello attivo.

    Dettagli
    Versione1.0.0
    Pubblicato19 ottobre 2026
    Ultimo aggiornamento2 novembre 2026
    AppSQ
    TypeSnippet
    Authorclonex / Ivan Hudec
    App version145.3058
    Codebase categoryIndicators / Signals