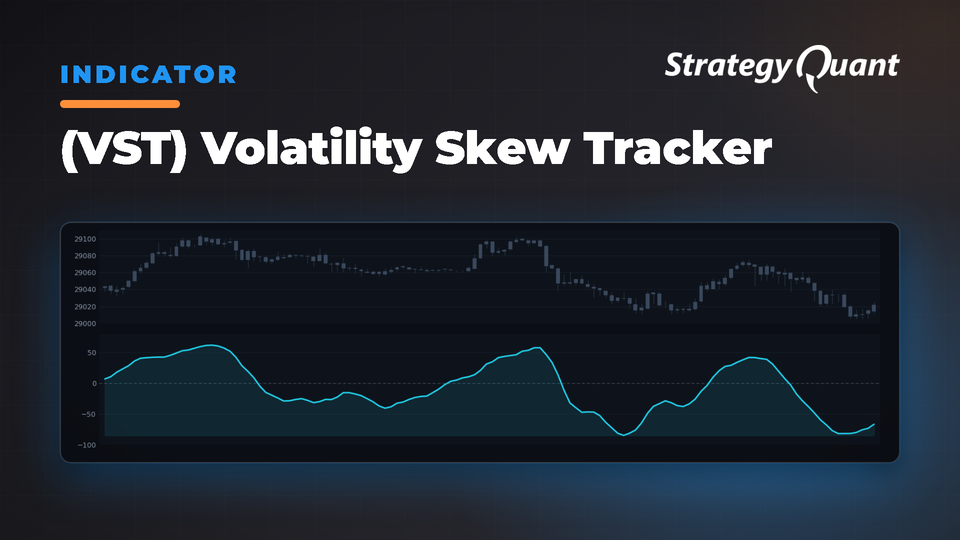
Oscillateur mesurant l'asymétrie entre la volatilité haussière et baissière pour détecter le sentiment de marché sous-jacent. Utile pour la détection précoce des tendances, l'analyse des divergences et la confirmation des signaux.
Volatility Skew Tracker (VST)
Le VST est un oscillateur qui mesure l'asymétrie entre la volatilité haussière et baissière des prix. Contrairement aux indicateurs conventionnels, il analyse la structure interne des mouvements de prix pour détecter la pression acheteuse ou vendeuse et fournir des informations précoces sur les retournements de tendance.
Concept d'asymétrie de volatilité (Volatility Skew)
Les marchés affichent des structures de volatilité asymétriques :
Biais haussier : la volatilité à la hausse dépasse la volatilité à la baisse
Biais baissier : la volatilité à la baisse domine
Biais neutre : volatilité équilibrée
Le VST quantifie cela en comparant les mouvements haussiers (plus-haut moins ouverture) aux mouvements baissiers (ouverture moins plus-bas), en prenant en compte la position du cours de clôture.
Fonctionnement du VST
Sépare les mouvements de prix en composantes haussières et baissières
Utilise la position du cours de clôture pour pondérer l'importance du mouvement
Normalise à l'aide de l'ATR pour s'ajuster à la volatilité globale du marché
Applique un lissage par moyenne mobile pour réduire le bruit
L'oscillateur s'étend de -100 (asymétrie baissière maximale) à +100 (asymétrie haussière maximale), zéro représentant une volatilité équilibrée.
Implémentation du VST dans StrategyQuant
Le VST accepte deux paramètres principaux :
LookbackPeriod : période de calcul de l'asymétrie de volatilité (généralement 14, 21 ou 34)
SmoothingPeriod : période de lissage des valeurs brutes de l'asymétrie (généralement 5, 8 ou 13)
Ensembles de paramètres préconfigurés :
LookbackPeriod=14, SmoothingPeriod=5 (réactif, unités de temps plus courtes)
LookbackPeriod=34, SmoothingPeriod=13 (moins de bruit, unités de temps plus longues)
Stratégies de trading utilisant le VST
Croisements de la ligne zéro
Générez des signaux lorsque le VST croise le zéro, indiquant le passage d'une asymétrie haussière à baissière.
Stratégie de divergence
Identifiez les divergences entre le VST et le prix — des plus-hauts de plus en plus élevés sur le prix avec des plus-hauts plus bas sur le VST (baissier) ou des plus-bas de plus en plus bas sur le prix avec des plus-bas plus hauts sur le VST (haussier).
Extrêmes
Des valeurs extrêmes du VST (supérieures à +70 ou inférieures à -70) précèdent souvent une consolidation ou un retournement.
Confirmation de tendance
Des valeurs positives régulières du VST lors de tendances haussières ou négatives lors de tendances baissières confirment un momentum solide.
Cassures de volatilité
Combinez le VST avec des stratégies de cassure de volatilité. Un fort biais directionnel couplé à une hausse de la volatilité suggère des cassures durables.
Optimisation des paramètres du VST pour différents marchés
Forex : périodes de calcul plus courtes (14-21)
Indices boursiers : périodes moyennes (21-34)
Matières premières : périodes plus longues (34+)
Cryptomonnaies : périodes plus courtes (10-14)
La période de lissage devrait correspondre à environ 1/3 à 1/4 de la période de calcul pour assurer une sensibilité équilibrée.
Comparaison du VST avec d'autres indicateurs
VST vs RSI : le RSI mesure le momentum ; le VST analyse la structure de la volatilité. Ils sont complémentaires.
VST vs ATR : l'ATR mesure l'amplitude sans biais directionnel ; le VST analyse l'asymétrie directionnelle.
VST vs MACD : le MACD identifie le momentum ; le VST examine la qualité du mouvement des prix à travers la structure de la volatilité.
Disponibilité de l'indicateur
Disponible pour MT4, MT5, TradeStation et MultiCharts.
Utiliser les Custom Blocks
Définissez des conditions personnalisées dans StrategyQuant X à l'aide des Custom Blocks pour ajuster avec précision les paramètres des indicateurs :