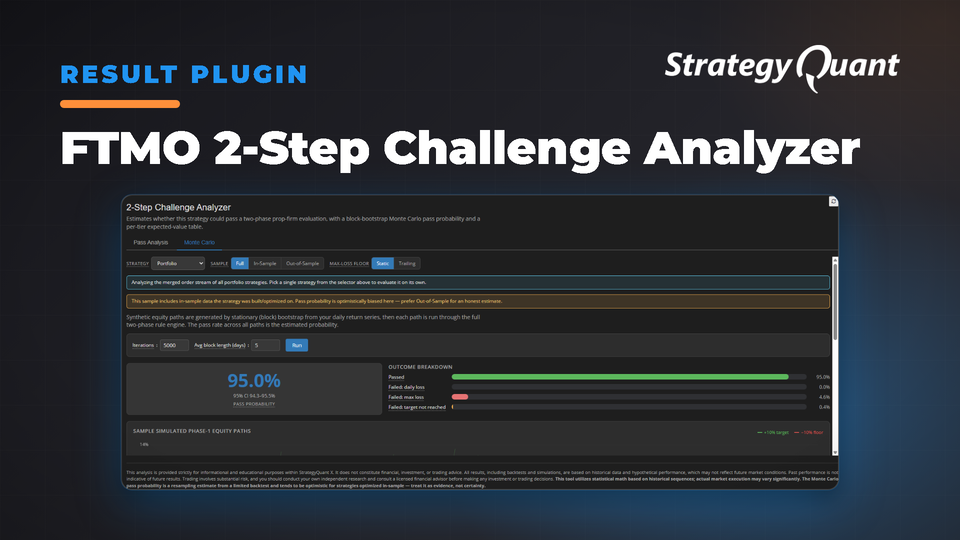
Teste si votre stratégie réussirait le challenge FTMO en 2 étapes avant de payer, en utilisant les règles réelles et les contrôles de risque intrajournaliers. Une simulation Monte Carlo estime la probabilité réelle de réussite et classe les tailles de compte selon l'espérance de gain.
The 2-Step Challenge Analyzer for FTMO : sachez si votre stratégie réussira avant de payer
Si vous créez des stratégies dans StrategyQuantX et qu'il vous est déjà arrivé d'observer un superbe backtest en vous demandant « mais est-ce que cela réussirait vraiment un challenge de prop firm ? » — ce plugin a été conçu pour vous.
Le 2-Step Challenge Analyzer est un plugin gratuit pour l'onglet Results de StrategyQuantX. Il prend n'importe quelle stratégie ou portefeuille et le soumet à une évaluation complète en deux phases de prop firm — avec les règles réelles, le risque intrajournalier réel — puis vous indique s'il aurait réussi, à quelle fréquence il réussirait en commençant un jour différent, et quelle taille de compte vaut réellement la peine d'être achetée.
C'est une répétition générale pour votre challenge, exécutée des milliers de fois, avant même que le moindre euro ne quitte votre compte.
Ce qu'il fait
La plupart des traders évaluent un challenge en observant simplement la courbe de capital et en espérant. Ce plugin accomplit plutôt trois actions concrètes :
- Rejoue l'ensemble des règles réelles — objectifs de profit, limite de perte quotidienne, limite de perte globale maximale, jours de trading minimum — vérifiées par rapport au pire cas de capital intrajournalier (en utilisant la Maximum Adverse Excursion de chaque trade), et pas seulement le solde de clôture. Une journée qui se termine dans le vert mais qui a fortement plongé en milieu de séance peut tout de même enfreindre une limite, et cet outil le détecte.
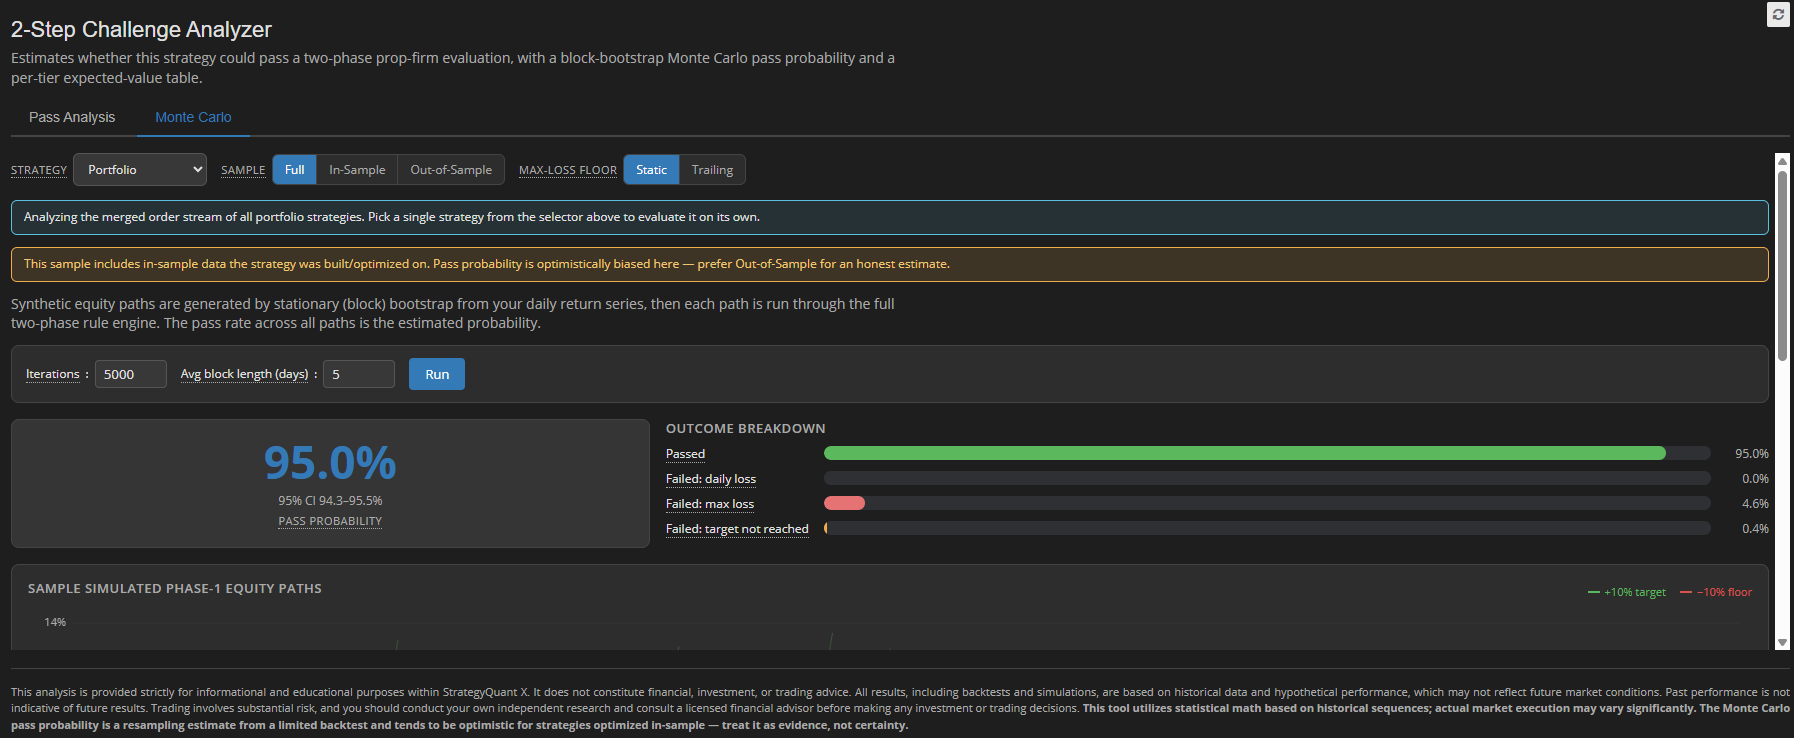
- Estime votre véritable probabilité de réussite grâce à une simulation Monte-Carlo qui réordonne vos rendements quotidiens des milliers de fois tout en préservant les séries de pertes, puis indique la proportion d'itérations ayant validé les deux phases — avec un intervalle de confiance à 95 %.
- Classe les tailles de compte par espérance mathématique, pour que vous puissiez identifier quelle combinaison frais/récompense est mathématiquement rentable.
Les règles modélisées par défaut :
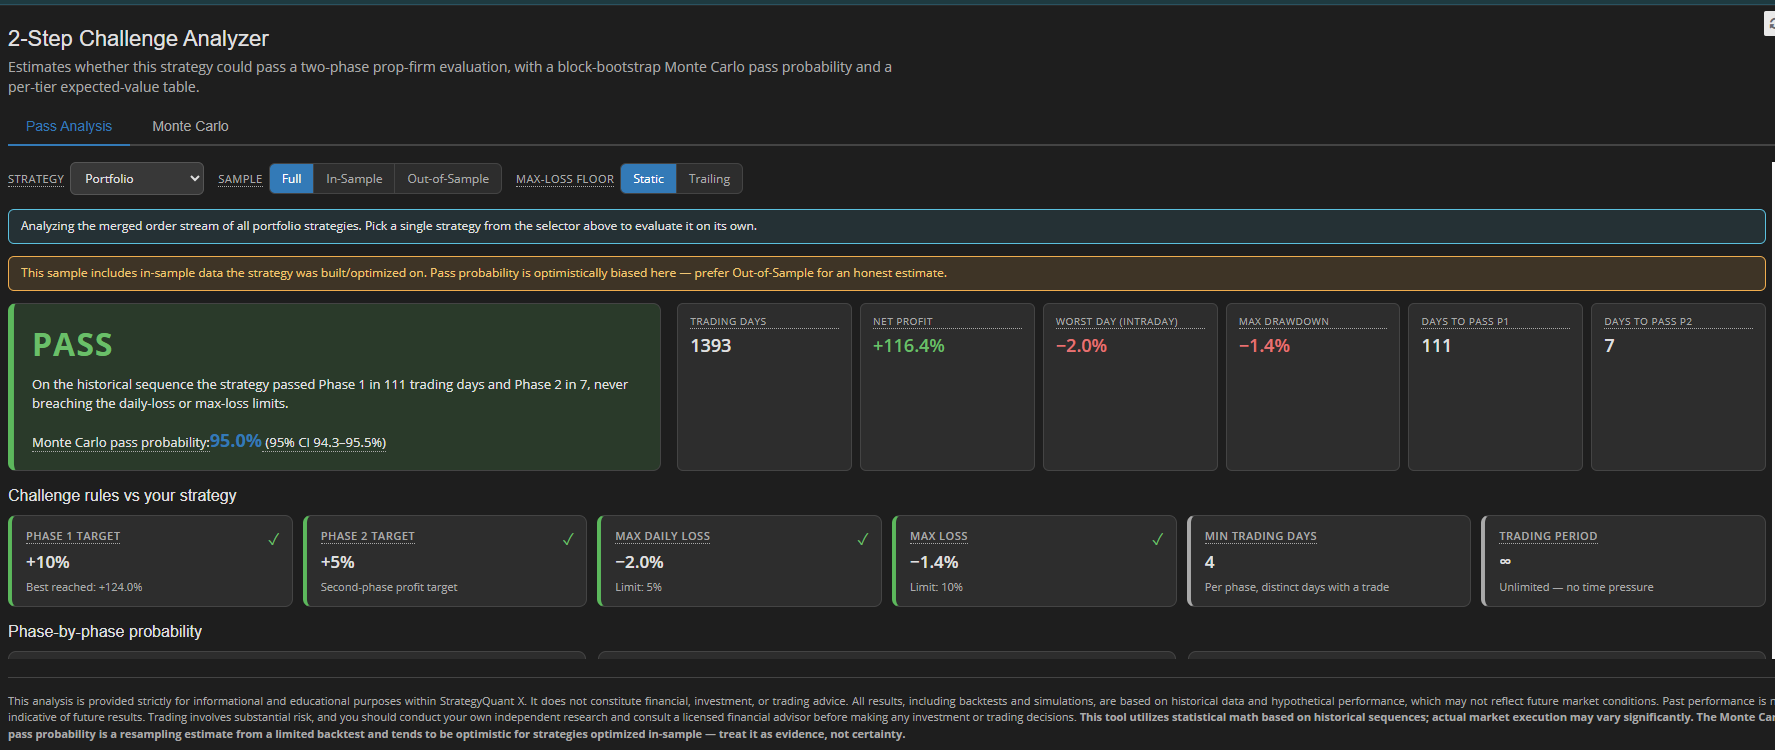
Règle Phase 1 Phase 2 Objectif de profit +10% +5% Perte quotidienne max −5% −5% Perte globale max −10% −10% Jours de trading minimum 4 4 Limite de temps Aucune Aucune
(Si votre prop firm applique des chiffres différents, ils se trouvent dans une unique constante en haut du fichier et sont faciles à modifier.)
Comment l'installer
Il s'agit d'un simple dossier à copier — aucune étape de compilation, aucune dépendance, aucune connexion Internet requise.
- Copiez le dossier du plugin dans votre installation SQX : <SQX-install>/user/extend/ResultsPlugins/2-Step Challenge Analyzer/Assurez-vous que le dossier contient index.html, le dossier locales/ et vue.global.prod.js
- Redémarrez StrategyQuantX — ou cliquez simplement sur l'icône de rechargement dans l'onglet Results pour le charger sans redémarrage complet.
- Ouvrez-le. Lancez n'importe quel backtest, allez dans l'onglet Results et sélectionnez 2-Step Challenge Analyzer dans la barre d'onglets.
Vous aurez besoin de SQX Pro (jusqu'à 3 plugins personnalisés) ou Ultimate (illimité). L'édition Starter ne prend pas en charge les plugins personnalisés.
C'est tout. Le plugin lit automatiquement votre stratégie — rien à configurer, rien à exporter.
Mode d'emploi pas à pas
1. Choisissez ce que vous analysez.
Si vous travaillez sur un portefeuille, un menu déroulant Strategy vous permet d'analyser le portefeuille consolidé ou d'examiner chaque stratégie individuellement — parfait pour repérer quel composant pénalise l'ensemble.
2. Passez en Out-of-Sample.
Le sélecteur Sample (Full / In-Sample / Out-of-Sample) est crucial. Les données In-Sample correspondent à la période d'optimisation de votre stratégie, elles sont donc toujours trop flatteuses. Pour une estimation fiable, utilisez l'Out-of-Sample — le plugin vous avertit d'ailleurs si ce n'est pas le cas.
3. Adaptez le type de limite de perte à votre prop firm.
Certaines firmes utilisent un seuil de perte maximale statique (fixé à −10 % dès le départ) ; d'autres utilisent un seuil suiveur (trailing) qui remonte à mesure que vous enregistrez de nouveaux sommets, vous pénalisant si vous rendez des profits. Choisissez celui qu'applique réellement votre prop firm — le trailing est plus strict.
4. Lisez le verdict, puis la probabilité.
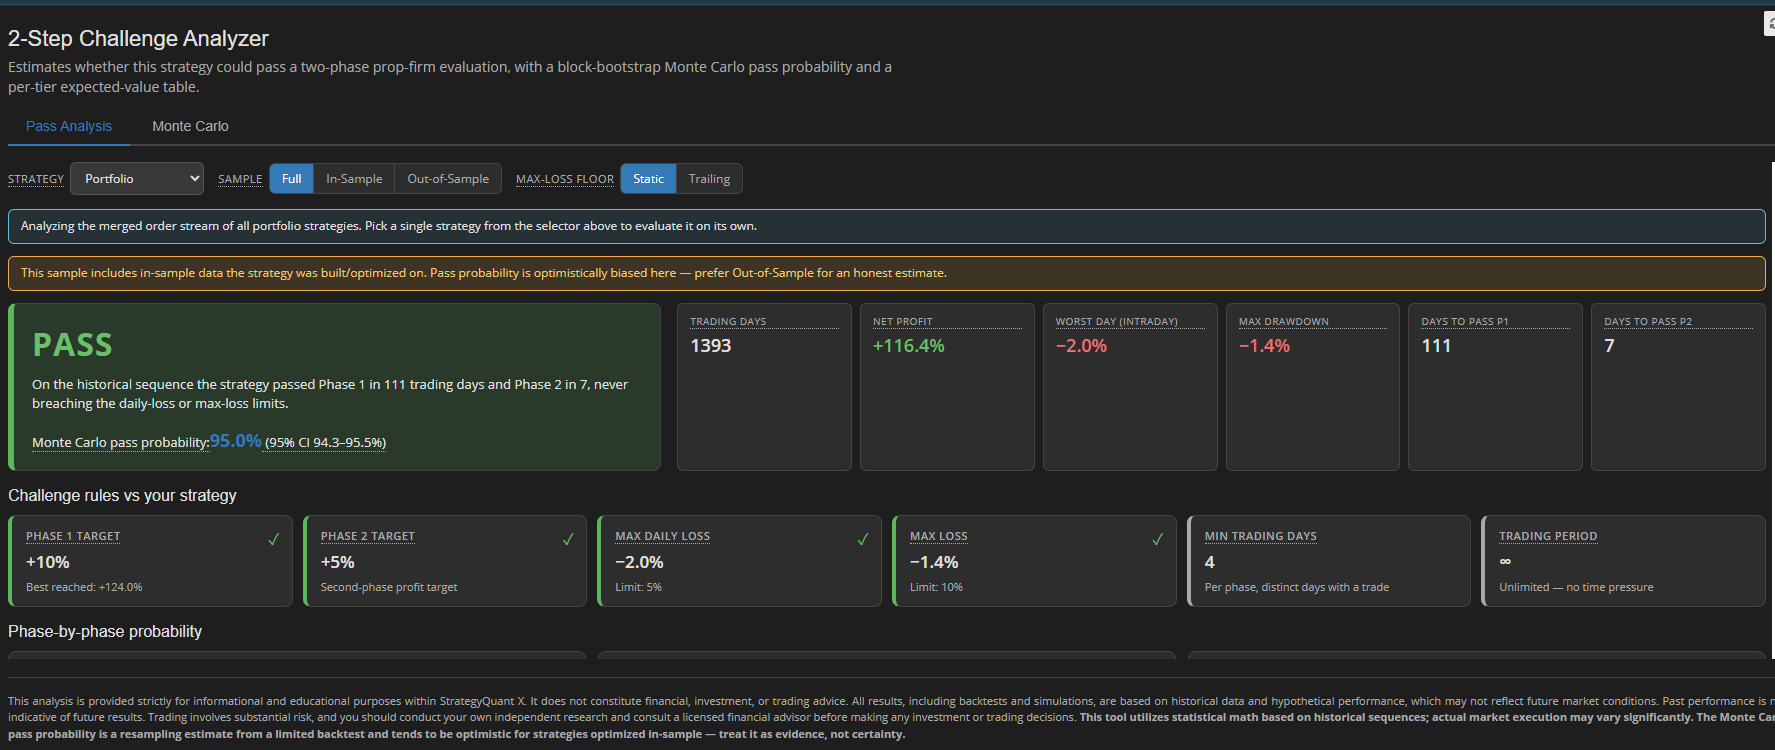
L'encadré principal affiche PASS ou FAIL sur l'historique brut, avec la raison exacte en cas d'échec. Mais le chiffre le plus important se trouve juste en dessous : la probabilité de réussite Monte-Carlo. Au-dessus d'environ 60 %, le candidat est solide ; en dessous d'environ 40 %, votre PASS en backtest relevait surtout de la chance.
5. Ouvrez l'onglet Monte Carlo pour une vue d'ensemble.
Vous y trouverez :
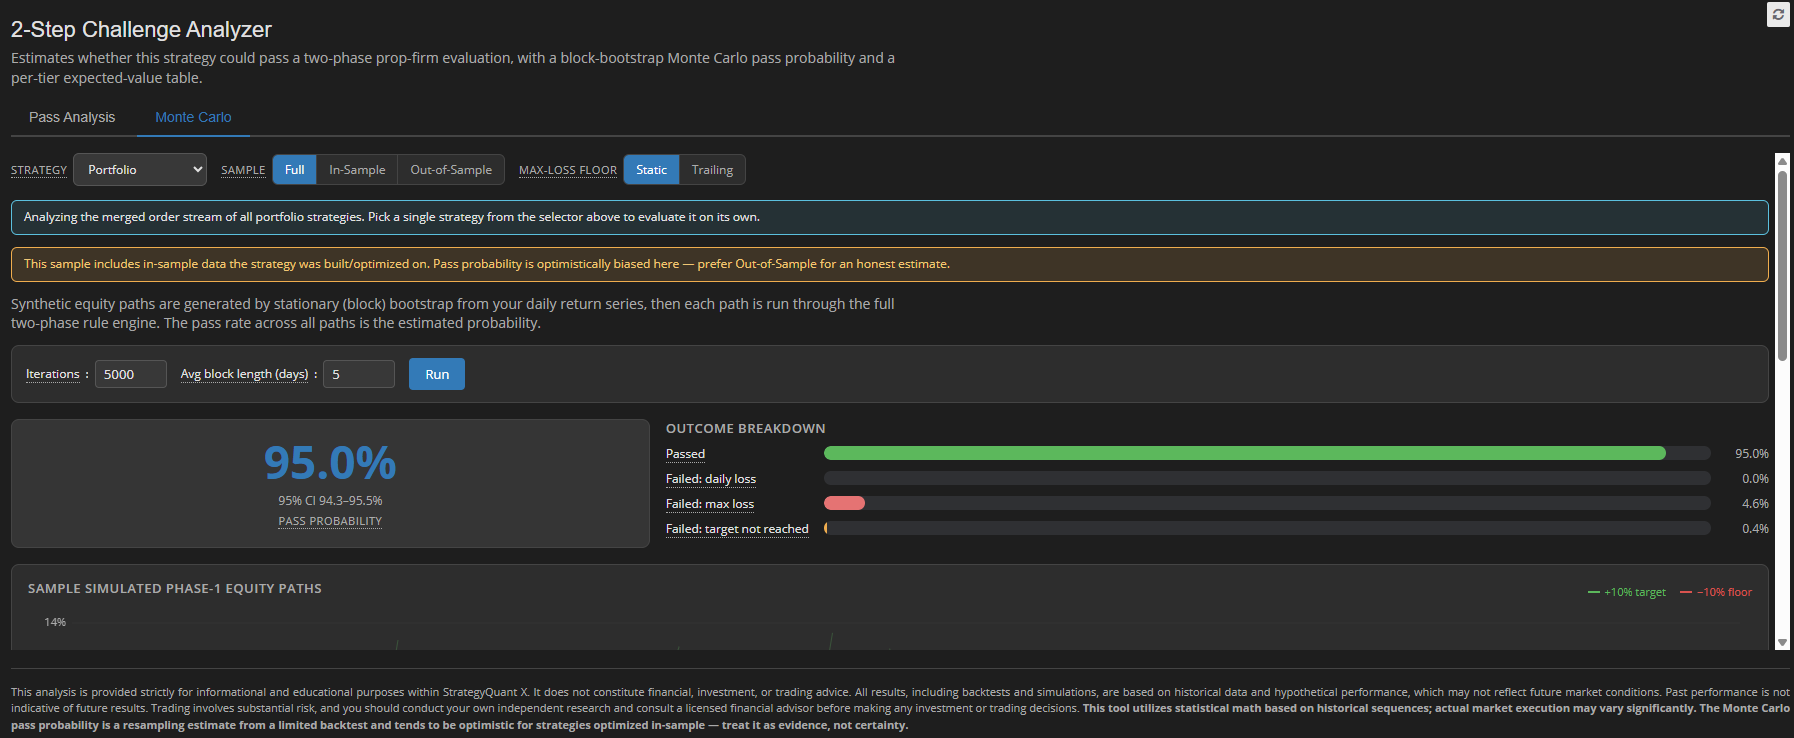
- La probabilité de réussite accompagnée de son intervalle de confiance (une fourchette large = historique insuffisant pour s'y fier).
- Une décomposition des résultats montrant comment les itérations échouées ont été éliminées — perte journalière, perte maximale ou objectif jamais atteint. Cela indique directement où apporter des corrections.
- Le nombre de jours médian et moyen pour valider chaque phase, ainsi qu'un histogramme de la durée des tentatives réussies — avec des repères pour la médiane et la moyenne — pour savoir non seulement si vous réussirez, mais approximativement quand.
6. Renseignez vos vrais chiffres.
Le tableau d'espérance mathématique (Expected Value) est entièrement modifiable. Saisissez les frais réels de votre prop firm ainsi que le paiement moyen par palier de compte, et l'outil calcule l'EV et le ROI de chacun, en mettant en avant les options offrant la meilleure rentabilité et la meilleure EV.
Chaque métrique du plugin dispose d'une infobulle au survol avec une définition claire et un exemple concret, pour ne jamais vous laisser dans le doute sur la signification d'un chiffre.
Comment interpréter les résultats comme un pro
- PASS historique élevé mais faible probabilité Monte-Carlo ? Votre backtest a bénéficié d'un ordre de trades favorable. Fiez-vous à la probabilité, pas au verdict brut.
- Échecs principalement dus à la perte journalière ? Le dimensionnement des positions est trop agressif lors des mauvaises journées — réduisez le risque ou limitez les positions simultanées.
- Échecs dus à la perte maximale, en particulier en trailing ? Votre stratégie accumule des gains avant de les reperdre. Les limites suiveuses ne pardonnent pas ce comportement.
- Échec par « objectif non atteint » ? Aucun ajustement du risque n’y changera rien — la stratégie n’est tout simplement pas assez rentable.
- Le nombre moyen de jours pour réussir est bien supérieur à la médiane ? Attendez-vous à de longues phases difficiles, même lorsque vous réussissez. Prévoyez votre patience — et vos frais d’abonnement — en conséquence.
Un mot de franchise
Il s’agit d’un outil statistique, pas d’une boule de cristal. Les backtests sur positions clôturées ne peuvent qu’estimer l’exécution réelle en intrajournalier, les résultats in-sample embellissent votre stratégie, et même un challenge réussi peut tourner court si le compte financé échoue par la suite. Considérez la probabilité de réussite comme un solide indice, pas comme une garantie — et validez toujours sur des données out-of-sample. (Le plugin comprend un avertissement complet au bas de la page précisément pour cette raison.)
En conclusion
Acheter un challenge de prop firm sur une simple intuition coûte cher. Le 2-Step Challenge Analyzer transforme cette intuition en chiffres solides et défendables : une probabilité, un intervalle de confiance, un délai de réussite réaliste et une réponse claire à la question « quel palier de compte vaut vraiment mon argent ? »
Installez-le, appliquez-le à vos meilleures stratégies et lancez-le avant votre prochain achat. Il pourrait vous éviter quelques échecs coûteux — et il fera assurément de vous un juge plus objectif de votre propre avantage concurrentiel.