StrategyQuant
Assistant IA QAlgoCloudQuantAnalyzerQuantDataManager
Cours gratuitEntreprise
BlogDocumentationForumContactez-nous
BlogMarketplace
Se connecter
Créer un compte gratuit

Produit

  • Tarifs & licences
  • Formations
  • Place de marché
  • Commencer l'essai gratuit

Mentions légales

  • Conditions d'utilisation
  • Politique de confidentialité
  • Cookies

Contact

[email protected]

Société

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, République tchèque, UE

IČ : 04000498

DIČ : CZ04000498

Réseaux sociaux

  • Mentions légales | TRAITEMENT ET PROTECTION DES DONNÉES PERSONNELLES

    Les performances passées ne constituent pas une garantie de succès futur. Toutes les informations doivent être considérées à des fins pédagogiques uniquement

    Avertissement des ÉTATS-UNIS requis par le gouvernement - La Commodity Futures Trading Commission précise : Le trading sur les contrats à terme et les options présente d'importantes opportunités de gains, mais implique également un risque potentiel élevé. Vous devez être conscient des risques et être prêt à les accepter afin d'investir sur les marchés des contrats à terme et des options. Ne tradez pas avec de l'argent que vous ne pouvez pas vous permettre de perdre. Ceci ne constitue ni une sollicitation ni une offre d'achat/de vente de contrats à terme, d'actions ou d'options sur ces mêmes instruments. Aucune déclaration n'est faite garantissant qu'un compte réalisera ou est susceptible de réaliser des profits ou des pertes similaires à ceux présentés dans ce document. Les performances passées de tout système ou méthode de trading ne sont pas nécessairement représentatives des résultats futurs.

    RÈGLE CFTC 4.41 - LES RÉSULTATS DE PERFORMANCE HYPOTHÉTIQUES OU SIMULÉS COMPORTENT CERTAINES LIMITES. CONTRAIREMENT AUX RÉSULTATS DE PERFORMANCE RÉELS, LES RÉSULTATS SIMULÉS NE REPRÉSENTENT PAS DES OPÉRATIONS DE TRADING RÉELLES. DE PLUS, DANS LA MESURE OÙ LES TRANSACTIONS N'ONT PAS ÉTÉ EXÉCUTÉES, LES RÉSULTATS ONT PU COMPENSER L'IMPACT DE CERTAINS FACTEURS DE MARCHÉ, LE CAS ÉCHÉANT, TELS QUE LE MANQUE DE LIQUIDITÉ. LES PROGRAMMES DE TRADING SIMULÉ EN GÉNÉRAL SONT ÉGALEMENT SUJETS AU FAIT QU'ILS SONT CONÇUS EN BÉNÉFICIANT D'UN RECUL HISTORIQUE. AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA OU EST SUSCEPTIBLE DE RÉALISER DES PROFITS OU DES PERTES SIMILAIRES À CEUX INDIQUÉS.

    AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA, OU EST SUSCEPTIBLE DE RÉALISER, DES PROFITS OU DES PERTES SIMILAIRES À CEUX ÉVOQUÉS SUR CE SITE. SI VOUS DÉCIDEZ D'INVESTIR DE L'ARGENT RÉEL, TOUTES LES DÉCISIONS DE TRADING SUR LES MARCHÉS FINANCIERS VOUS APPARTIENNENT.

    © StrategyQuant 2026

    Propulsé par Klaudie.ai

    Retour au marketplaceDIGITAL

    Test d'avantage Stratégie vs Aléatoire : Panneau de résultats WinRateEdge

    StrategyQuantPlugins de résultats
    Test d'avantage Stratégie vs Aléatoire : Panneau de résultats WinRateEdge

    Vérifie avec rigueur statistique si votre signal d'entrée surpasse un timing aléatoire, en utilisant une courbe en cloche et des indices de confiance Z-score pour valider un véritable avantage sur le marché.

    WinRateEdge — Présentation du système

    WinRateEdge est un framework de test statistique de l'avantage pour StrategyQuant X qui répond à une question précise : votre signal d'entrée trouve-t-il des moments véritablement meilleurs pour entrer sur le marché qu'un timing aléatoire ? Plutôt que de juger une stratégie sur sa seule courbe d'équité — qui peut paraître performante en raison de la dérive du marché, de sorties avantageuses ou d'une période de test favorable — WinRateEdge isole le signal d'entrée et le teste directement face à un vaste ensemble de transactions déclenchées de manière aléatoire.

    Fonctionnement

    Le système relie trois outils au sein de SQX. Tout d'abord, vous créez votre test théorique dans Algo Wizard en utilisant le signal d'entrée de votre choix avec un stop loss et un take profit fixes. Ensuite, vous utilisez le bloc de construction RAND inclus dans le Builder pour générer des stratégies à entrées aléatoires sur l'unité de temps 1 minute, associées au même symbole, à la même plage de dates et aux mêmes règles de sortie que votre test théorique. L'exécution de 5 à 20 de ces générations accumule un large échantillon de transactions aléatoires qui constitue votre référence de base. Enfin, vous chargez le tout dans Retester sous la forme d'un portefeuille combiné, où le panneau de résultats WinRateEdge prend le relais.

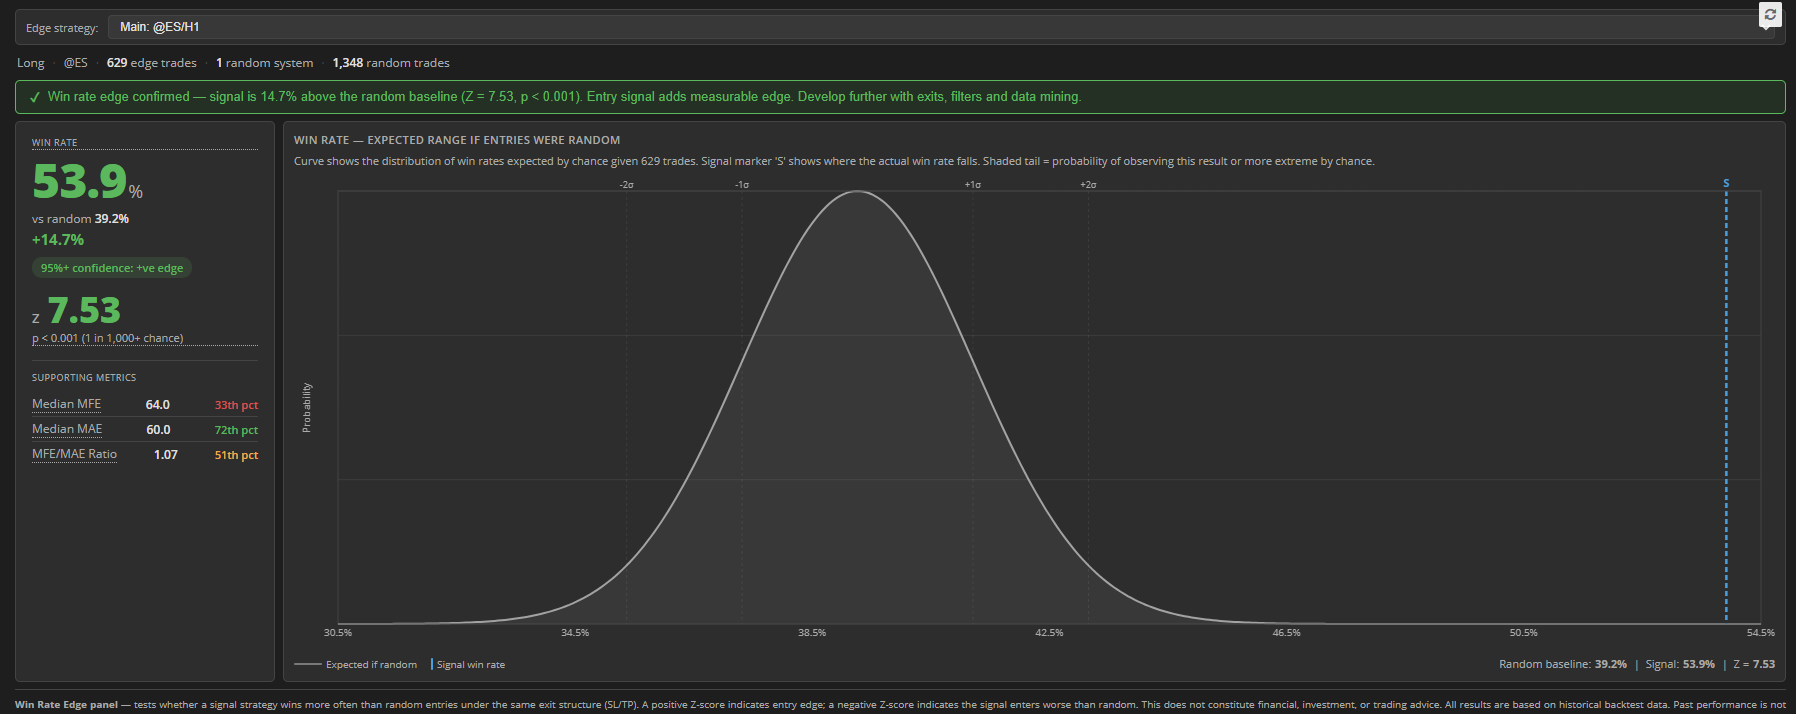
    Le panneau calcule le taux de réussite (win rate) des transactions de votre signal par rapport à la base aléatoire regroupée et affiche le résultat sous forme de courbe en cloche, montrant exactement où se situe votre stratégie par rapport à la distribution des résultats aléatoires. L'indicateur clé est un Z-score — un indice de confiance qui indique la probabilité que le résultat soit bien réel plutôt que le fruit du hasard. Un Z-score de 1,645 correspond à un niveau de confiance de 95 %. Un score de 3,09 équivaut à 99,9 %. Le panneau sélectionne votre backtest théorique depuis un menu déroulant, vous permettant ainsi de comparer plusieurs entrées par rapport au même ensemble aléatoire.

    Pourquoi la référence aléatoire est essentielle

    Les entrées aléatoires ne gagnent presque jamais 50 % du temps. La véritable référence dépend de la tendance de fond du marché, de vos règles de sortie et du spread — c'est pourquoi WinRateEdge la mesure directement à partir de vos propres données plutôt que de la supposer. Un marché comme l'US100 a connu une forte dérive haussière pendant des années, ce qui signifie que des entrées longues aléatoires y gagnent déjà bien au-dessus de 50 %. Votre signal doit battre cette référence mesurée pour démontrer un avantage réel.

    Balayages de paramètres et validation multi-marchés

    Le système comprend un guide d'accompagnement sur les tests à travers plusieurs configurations de paramètres — par exemple, balayer un canal de Donchian de la période 5 à 30 pour comprendre où réside l'avantage. Il explique comment interpréter la forme des résultats sur l'ensemble d'un balayage (un large plateau de résultats cohérents a bien plus de valeur qu'un pic isolé unique), comment les tests multiples affectent vos indices de confiance, et pourquoi la validation cross-market — tester le même paramètre sur un instrument indépendant — constitue la méthode la plus rigoureuse pour confirmer qu'un avantage détecté est structurel plutôt que propre à l'historique d'un seul marché.

    Ce qu'il vous indique — et ce qu'il ne vous indique pas

    Un avantage confirmé par rapport au hasard signifie que votre signal d'entrée détecte des moments statistiquement plus favorables pour entrer sur le marché. C'est une base nécessaire pour une stratégie robuste, mais pas une garantie de rentabilité en direct après les coûts et l'exécution. Considérez cela comme le premier filtre d'un processus de recherche rigoureux : si l'entrée ne peut pas battre un timing aléatoire, rien d'autre dans la stratégie n'a vraiment d'importance. Si elle y parvient, vous disposez d'une base sur laquelle il vaut véritablement la peine de construire.

    Les performances passées ne préjugent pas des performances futures. Toutes les informations doivent être considérées comme ayant un but purement éducatif ÉTATS-UNIS Avertissement requis par le gouvernement - La Commodity Futures Trading Commission précise : Le trading de contrats à terme et d'options comporte d'importantes perspectives de gain, mais aussi d'importants risques potentiels. Vous devez être conscient des risques et accepter de les assumer afin d'investir sur les marchés des contrats à terme et des options. Ne tradez pas avec de l'argent que vous ne pouvez pas vous permettre de perdre. Ce document ne constitue ni une sollicitation ni une offre d'achat/de vente de contrats à terme, d'actions ou d'options sur ces derniers. Aucune déclaration n'est faite garantissant qu'un compte réalisera ou est susceptible de réaliser des profits ou des pertes similaires à ceux mentionnés dans ce document. La performance passée de tout système ou méthode de trading n'est pas nécessairement indicative des résultats futurs. RÈGLE CFTC 4.41 - LES RÉSULTATS DE PERFORMANCE HYPOTHÉTIQUES OU SIMULÉS COMPORTENT CERTAINES LIMITES. CONTRAIREMENT À UN HISTORIQUE RÉEL DE PERFORMANCE, LES RÉSULTATS SIMULÉS NE REPRÉSENTENT PAS UN TRADING RÉEL. DE PLUS, ÉTANT DONNÉ QUE LES TRANSACTIONS N'ONT PAS ÉTÉ RÉELLEMENT EXÉCUTÉES, LES RÉSULTATS ONT PU SOUS-ÉVALUER OU SURÉVALUER L'IMPACT DE CERTAINS FACTEURS DE MARCHÉ, TELS QUE LE MANQUE DE LIQUIDITÉ. LES PROGRAMMES DE TRADING SIMULÉ EN GÉNÉRAL SONT ÉGALEMENT SOUMIS AU FAIT QU'ILS SONT CONÇUS AVEC LE RECUL DU TEMPS. AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA OU EST SUSCEPTIBLE DE RÉALISER DES PROFITS OU DES PERTES SIMILAIRES À CEUX AFFICHÉS. AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA, OU EST SUSCEPTIBLE DE RÉALISER, DES PROFITS OU DES PERTES SIMILAIRES À CEUX ÉVOQUÉS SUR CE SITE. SI VOUS DÉCIDEZ D'INVESTIR DE L'ARGENT RÉEL, TOUTES LES DÉCISIONS DE TRADING SUR LES MARCHÉS FINANCIERS DOIVENT ÊTRE LES VÔTRES.
    Gratuit

    Fichiers

    • Snippet-StrategyVSRandomEdgeTestingWinRateEdgeResultsPanel.sqm6.2 MBVerrouillé

    Le téléchargement se débloque après l’achat ou avec un niveau actif.

    Détails
    Version1.0.0
    Publié le19 octobre 2026
    Dernière mise à jour22 octobre 2026
    AppSQ
    TypeSnippet
    AuthorCraig Gittins
    App version145.3058
    Codebase categoryResult Plugins