Modèle Stockpicker : Creux selon le jour de la semaine – Filtre de tendance et de volatilité
StrategyQuantModèlesActions
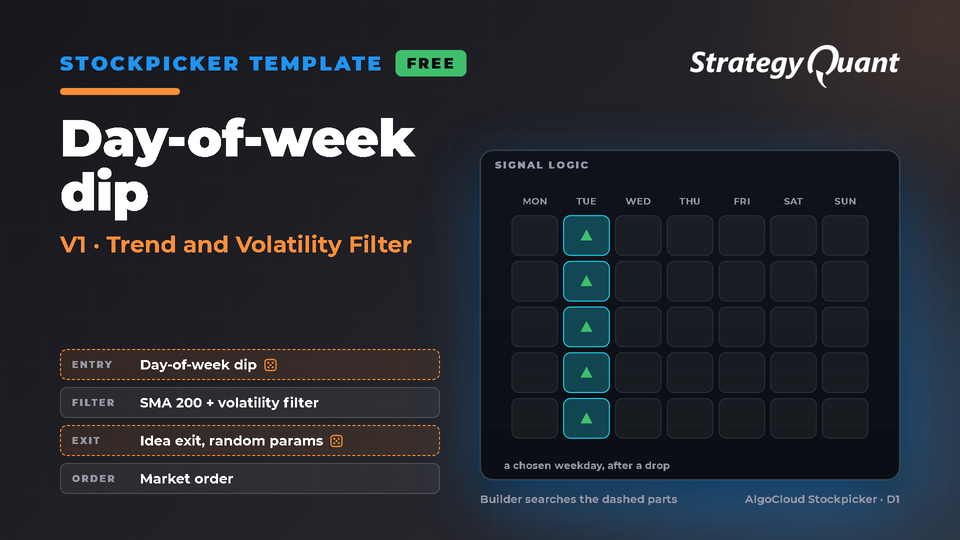
Modèle Builder Stockpicker (D1) : un jour de la semaine défini après une baisse. Le Builder recherche les paramètres libres et les conditions ; variante : filtre de régime + volatilité (ATR/Close), sortie spécifique au cœur.
Modèle Stockpicker : Creux selon le jour de la semaine – Filtre de tendance et de volatilité
Un modèle StrategyQuant X Builder pour le moteur AlgoCloud Stockpicker (barres quotidiennes, groupes d'actions tels que le Dow Jones, S&P 100 ou Nasdaq 100). Le modèle fige la structure de base du Stockpicker et une idée d'entrée : un jour de la semaine défini après une baisse. Le Builder recherche ensuite les éléments libres, de sorte que chaque exécution produit des stratégies différentes.
Ce que le modèle fige
Idée d'entrée : Creux selon le jour de la semaine (un jour de la semaine défini après une baisse).
Un filtre de régime (clôture au-dessus de la SMA 200 jours), un filtre de volatilité (ATR/Close inférieur à une limite aléatoire) et un ordre au marché.
Côté acheteur (Long) uniquement, règles Stockpicker avec score de position et nombre maximum de positions ouvertes.
Ce que le Builder recherche
Les paramètres de l'idée d'entrée, la limite de volatilité, les paramètres de sortie et la formule du score de position.
Mode d'emploi
Builder > Full settings > Data : moteur AlgoCloud Stockpicker, un groupe d'actions, unité de temps D1, dates in-sample et out-of-sample.
Full settings > What to build > Strategy from template > choisissez ce modèle.
Lancez la génération, puis vérifiez les résultats hors échantillon (out-of-sample) et sur d'autres groupes avant toute utilisation réelle.
Testé
Chargé dans StrategyQuant X 145.3205 sur le groupe Dow Jones (D1) : le Builder a généré et accepté des stratégies à partir de ce modèle. Cela démontre uniquement que le modèle fonctionne. Cela ne présage en rien de la qualité des stratégies générées, et aucun test hors échantillon ou sur un autre univers n'a encore été réalisé.
Configuration requise
StrategyQuant X 145.3205 ou supérieur avec le moteur AlgoCloud Stockpicker et des données de groupes d'actions dans le Data Manager. Aucun bloc personnalisé ni groupe aléatoire n'est nécessaire.
Outil de recherche hypothétique. Les résultats de backtest ne constituent pas une prévision et les performances passées ne garantissent pas les résultats futurs.
Gratuit
Fichiers
Template-sp_dow_dip_V1.sqm6 KBVerrouillé
Le téléchargement se débloque après l’achat ou avec un niveau actif.
Détails
Version
1.0.0
Publié le
25 octobre 2026
Dernière mise à jour
2 novembre 2026
App
SQ
Idea
Day-of-week dip
Type
Template
Author
StrategyQuant
Engine
AlgoCloud Stockpicker
Variant
V1
Timeframe
D1
App version
145.3205
Idea family
calendar
Verification
Builder generated and accepted strategies (Dow Jones, D1)