StrategyQuant
Assistant IA QAlgoCloudQuantAnalyzerQuantDataManager
Cours gratuitEntreprise
BlogDocumentationForumContactez-nous
BlogMarketplace
Se connecter
Créer un compte gratuit

Produit

  • Tarifs & licences
  • Formations
  • Place de marché
  • Commencer l'essai gratuit

Mentions légales

  • Conditions d'utilisation
  • Politique de confidentialité
  • Cookies

Contact

[email protected]

Société

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, République tchèque, UE

IČ : 04000498

DIČ : CZ04000498

Réseaux sociaux

  • Mentions légales | TRAITEMENT ET PROTECTION DES DONNÉES PERSONNELLES

    Les performances passées ne constituent pas une garantie de succès futur. Toutes les informations doivent être considérées à des fins pédagogiques uniquement

    Avertissement des ÉTATS-UNIS requis par le gouvernement - La Commodity Futures Trading Commission précise : Le trading sur les contrats à terme et les options présente d'importantes opportunités de gains, mais implique également un risque potentiel élevé. Vous devez être conscient des risques et être prêt à les accepter afin d'investir sur les marchés des contrats à terme et des options. Ne tradez pas avec de l'argent que vous ne pouvez pas vous permettre de perdre. Ceci ne constitue ni une sollicitation ni une offre d'achat/de vente de contrats à terme, d'actions ou d'options sur ces mêmes instruments. Aucune déclaration n'est faite garantissant qu'un compte réalisera ou est susceptible de réaliser des profits ou des pertes similaires à ceux présentés dans ce document. Les performances passées de tout système ou méthode de trading ne sont pas nécessairement représentatives des résultats futurs.

    RÈGLE CFTC 4.41 - LES RÉSULTATS DE PERFORMANCE HYPOTHÉTIQUES OU SIMULÉS COMPORTENT CERTAINES LIMITES. CONTRAIREMENT AUX RÉSULTATS DE PERFORMANCE RÉELS, LES RÉSULTATS SIMULÉS NE REPRÉSENTENT PAS DES OPÉRATIONS DE TRADING RÉELLES. DE PLUS, DANS LA MESURE OÙ LES TRANSACTIONS N'ONT PAS ÉTÉ EXÉCUTÉES, LES RÉSULTATS ONT PU COMPENSER L'IMPACT DE CERTAINS FACTEURS DE MARCHÉ, LE CAS ÉCHÉANT, TELS QUE LE MANQUE DE LIQUIDITÉ. LES PROGRAMMES DE TRADING SIMULÉ EN GÉNÉRAL SONT ÉGALEMENT SUJETS AU FAIT QU'ILS SONT CONÇUS EN BÉNÉFICIANT D'UN RECUL HISTORIQUE. AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA OU EST SUSCEPTIBLE DE RÉALISER DES PROFITS OU DES PERTES SIMILAIRES À CEUX INDIQUÉS.

    AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA, OU EST SUSCEPTIBLE DE RÉALISER, DES PROFITS OU DES PERTES SIMILAIRES À CEUX ÉVOQUÉS SUR CE SITE. SI VOUS DÉCIDEZ D'INVESTIR DE L'ARGENT RÉEL, TOUTES LES DÉCISIONS DE TRADING SUR LES MARCHÉS FINANCIERS VOUS APPARTIENNENT.

    © StrategyQuant 2026

    Propulsé par Klaudie.ai

    Retour au marketplaceDIGITAL

    Modèle Stockpicker : Jour du mois – Filtre de tendance et de volatilité

    StrategyQuantModèlesActions
    Modèle Stockpicker : Jour du mois – Filtre de tendance et de volatilité

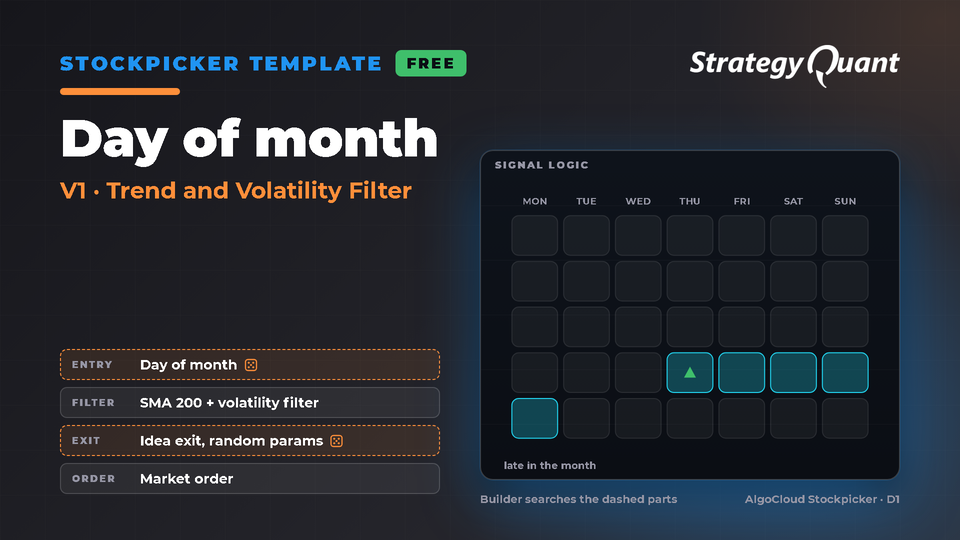
    Modèle Stockpicker (D1) Builder : entrée en fin de mois (changement de mois). Le Builder recherche les paramètres et conditions libres ; variante : filtre de régime + volatilité (ATR/Close), sortie spécifique au moteur.

    Modèle Stockpicker : Jour du mois – Filtre de tendance et de volatilité

    Un modèle StrategyQuant X Builder pour le moteur AlgoCloud Stockpicker (barres quotidiennes, groupes d'actions tels que le Dow Jones, S&P 100 ou Nasdaq 100). Le modèle fige la structure Stockpicker ainsi qu'une idée d'entrée : entrer en fin de mois (changement de mois). Le Builder explore ensuite les parties libres, de sorte que chaque exécution génère des stratégies différentes.

    Ce que le modèle fige

    • Idée d'entrée : Jour du mois (entrer en fin de mois (changement de mois)).
    • Un filtre de régime (Close supérieur à la SMA 200 jours), un filtre de volatilité (ATR/Close inférieur à une limite aléatoire) et un ordre au marché.
    • Sens acheteur (long) uniquement, règles Stockpicker avec score de position et un nombre maximal de positions ouvertes.

    Ce que le Builder recherche

    • Les paramètres de l'idée d'entrée, la limite de volatilité, les paramètres de sortie et la formule de score de position.

    Mode d'emploi

    1. Builder > Paramètres complets > Données : moteur AlgoCloud Stockpicker, un groupe d'actions, unité de temps D1, dates in-sample et out-of-sample.
    2. Paramètres complets > Que construire > Stratégie à partir d'un modèle > choisir ce modèle.
    3. Lancez la génération, puis vérifiez les résultats hors échantillon (out-of-sample) et sur d'autres groupes avant toute utilisation en réel.

    Testé

    Chargé dans StrategyQuant X 145.3205 sur le groupe Dow Jones (D1) : le Builder a généré et validé des stratégies à partir de ce modèle. Cela démontre uniquement le bon fonctionnement du modèle. Cela ne préjuge en rien de la qualité des stratégies générées, et aucun test hors échantillon ou sur un autre univers n'a encore été réalisé.

    Prérequis

    StrategyQuant X 145.3205 ou supérieur avec le moteur AlgoCloud Stockpicker et les données de groupes d'actions dans le Data Manager. Aucun bloc personnalisé ni groupe aléatoire n'est requis.

    Outil de recherche hypothétique. Les résultats de backtests ne constituent pas une prévision et les performances passées ne garantissent pas les résultats futurs.

    Les performances passées ne préjugent pas des performances futures. Toutes les informations doivent être considérées comme ayant un but purement éducatif ÉTATS-UNIS Avertissement requis par le gouvernement - La Commodity Futures Trading Commission précise : Le trading de contrats à terme et d'options comporte d'importantes perspectives de gain, mais aussi d'importants risques potentiels. Vous devez être conscient des risques et accepter de les assumer afin d'investir sur les marchés des contrats à terme et des options. Ne tradez pas avec de l'argent que vous ne pouvez pas vous permettre de perdre. Ce document ne constitue ni une sollicitation ni une offre d'achat/de vente de contrats à terme, d'actions ou d'options sur ces derniers. Aucune déclaration n'est faite garantissant qu'un compte réalisera ou est susceptible de réaliser des profits ou des pertes similaires à ceux mentionnés dans ce document. La performance passée de tout système ou méthode de trading n'est pas nécessairement indicative des résultats futurs. RÈGLE CFTC 4.41 - LES RÉSULTATS DE PERFORMANCE HYPOTHÉTIQUES OU SIMULÉS COMPORTENT CERTAINES LIMITES. CONTRAIREMENT À UN HISTORIQUE RÉEL DE PERFORMANCE, LES RÉSULTATS SIMULÉS NE REPRÉSENTENT PAS UN TRADING RÉEL. DE PLUS, ÉTANT DONNÉ QUE LES TRANSACTIONS N'ONT PAS ÉTÉ RÉELLEMENT EXÉCUTÉES, LES RÉSULTATS ONT PU SOUS-ÉVALUER OU SURÉVALUER L'IMPACT DE CERTAINS FACTEURS DE MARCHÉ, TELS QUE LE MANQUE DE LIQUIDITÉ. LES PROGRAMMES DE TRADING SIMULÉ EN GÉNÉRAL SONT ÉGALEMENT SOUMIS AU FAIT QU'ILS SONT CONÇUS AVEC LE RECUL DU TEMPS. AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA OU EST SUSCEPTIBLE DE RÉALISER DES PROFITS OU DES PERTES SIMILAIRES À CEUX AFFICHÉS. AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA, OU EST SUSCEPTIBLE DE RÉALISER, DES PROFITS OU DES PERTES SIMILAIRES À CEUX ÉVOQUÉS SUR CE SITE. SI VOUS DÉCIDEZ D'INVESTIR DE L'ARGENT RÉEL, TOUTES LES DÉCISIONS DE TRADING SUR LES MARCHÉS FINANCIERS DOIVENT ÊTRE LES VÔTRES.
    Gratuit

    Fichiers

    • Template-sp_dom_V1.sqm6 KBVerrouillé

    Le téléchargement se débloque après l’achat ou avec un niveau actif.

    Détails
    Version1.0.0
    Publié le25 octobre 2026
    Dernière mise à jour2 novembre 2026
    AppSQ
    IdeaDay of month
    TypeTemplate
    AuthorStrategyQuant
    EngineAlgoCloud Stockpicker
    VariantV1
    TimeframeD1
    App version145.3205
    Idea familycalendar
    VerificationBuilder generated and accepted strategies (Dow Jones, D1)