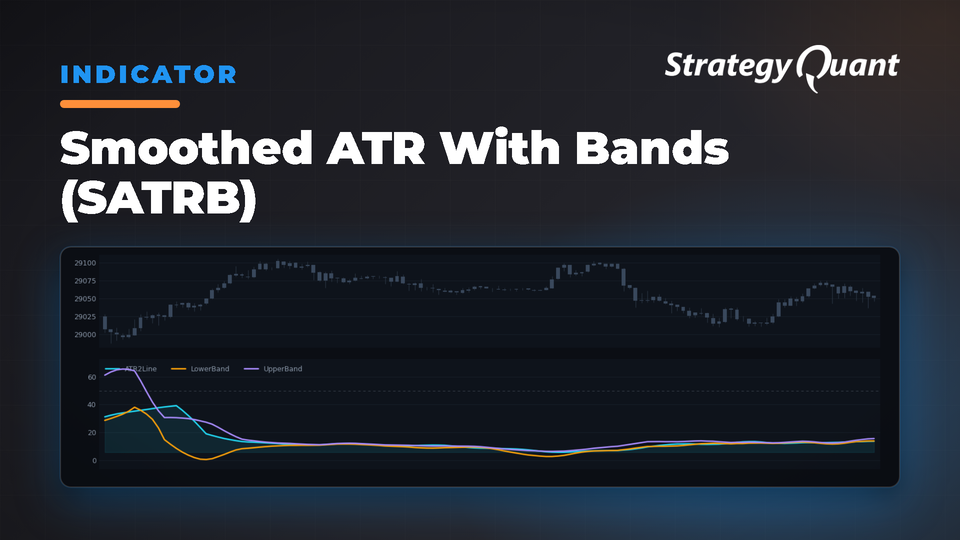
Combine deux périodes d'ATR lissé avec des bandes statistiques pour une mesure accrue de la volatilité. Identifie la compression de la volatilité, la force de la tendance et les conditions de cassure potentielles avec un nombre réduit de faux signaux.
Smoothed ATR with Bands (SATRB) – Indicateur personnalisé
L'indicateur Smoothed ATR with Bands combine un double calcul de l'ATR avec des bandes statistiques afin de fournir une analyse améliorée de la volatilité. Cet indicateur propose une approche plus sophistiquée de la mesure de la volatilité du marché en lissant les valeurs d'ATR et en y ajoutant des bandes d'écart-type.
Fonctionnement
L'indicateur calcule deux valeurs d'ATR distinctes :
ATR1 : Utilisé pour le calcul des bandes avec sa propre période et son propre lissage
ATR2 : La ligne principale tracée avec des paramètres de période et de lissage indépendants
Les deux valeurs d'ATR sont lissées à l'aide d'une moyenne mobile simple (SMA) pour réduire le bruit. Les bandes sont créées en ajoutant et en soustrayant un multiple de l'écart-type à la valeur lissée de l'ATR1.
Paramètres
L'indicateur accepte les paramètres suivants :
ATR1Period (par défaut : 14) – Période de l'ATR utilisée pour le calcul des bandes
ATR2Period (par défaut : 21) – Période pour la ligne d'ATR tracée
ATR1SmoothingPeriod (par défaut : 5) – Période de lissage SMA pour l'ATR1
ATR2SmoothingPeriod (par défaut : 5) – Période de lissage SMA pour l'ATR2
StdDevMult (par défaut : 1.0) – Multiplicateur d'écart-type pour les bandes
Sorties
L'indicateur génère trois sorties :
UpperBand (Rouge) – Bande de volatilité supérieure
LowerBand (Rouge) – Bande de volatilité inférieure
ATR2Line (Bleu) – Ligne principale d'ATR lissé
Détails d'implémentation
L'indicateur calcule l'ATR en utilisant la méthode traditionnelle :
Pour la première barre, il utilise simplement le Plus Haut - Plus Bas. L'ATR est ensuite calculé comme une moyenne simple des valeurs de True Range sur la période spécifiée.
Les deux valeurs d'ATR sont lissées à l'aide d'une SMA, et l'écart-type est calculé à partir des valeurs lissées de l'ATR1 pour créer les bandes.
Jeux de paramètres
Trois jeux de paramètres optimisés sont inclus :
Par défaut : ATR1=14, ATR2=21, Lissage=5/5, StdDev=1.0
Identifier les périodes de forte/faible volatilité lorsque l'ATR2 franchit les bandes à la hausse ou à la baisse
Évaluer la force de la tendance en fonction de la position de l'ATR2 par rapport aux bandes
Repérer des conditions de cassure potentielles lorsque la volatilité est compressée
L'approche à double ATR permet une analyse de la volatilité plus nuancée par rapport aux indicateurs à ATR unique, tandis que le lissage réduit les faux signaux fréquents dans les calculs d'ATR brut.
Disponibilité de l'indicateur :
Cet indicateur est implémenté pour MT4, MT5, TradeStation et MultiCharts.
Utilisation des blocs personnalisés pour les conditions :
Vous pouvez facilement définir vos propres conditions dans StrategyQuant X à l'aide des Custom Blocks. Cela vous permet de configurer des paramètres tels que les périodes ou les incréments afin d'ajuster précisément l'indicateur à votre stratégie. Pour des informations plus détaillées, consultez les ressources suivantes :
Vous me connaissez sous le pseudo clonex. Je suis Ivan Hudec — j'ai conçu les blocs gratuits que vous utilisez ici, et j'écris sur la recherche qui les sous-tend sur algotrading.space. Vous avez besoin d'un développement sur mesure ? Collaborez avec moi.