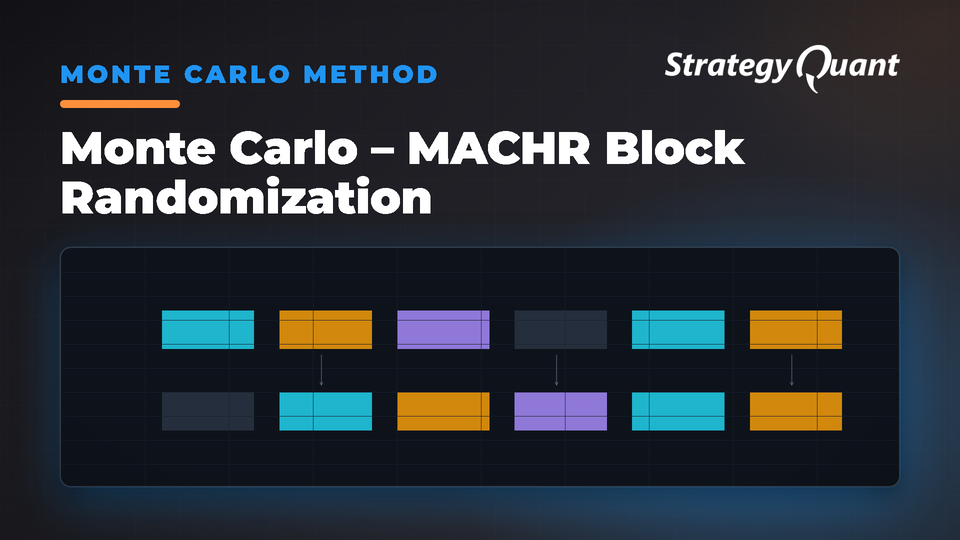
Teste la robustesse d'une stratégie face à l'évolution des séquences de régimes de marché à l'aide de la randomisation par blocs. Révèle si l'avantage statistique de votre stratégie est indépendant du régime ou tributaire de la séquence historique de votre backtest.
Dans le monde réel du trading, les conditions de marché ne suivent pas une séquence prévisible. Les marchés haussiers, les marchés baissiers, les périodes de forte volatilité et les phases de consolidation peuvent survenir dans des ordres très différents selon les périodes ou les instruments. Une stratégie performante lors d'une séquence spécifique de régimes de marché peut être en difficulté si ces mêmes régimes se succédaient dans un ordre différent. Cette simulation Monte Carlo est spécialement conçue pour tester la robustesse de votre stratégie face aux variations de la séquence des régimes de marché, sans détruire les caractéristiques internes propres à chaque période de régime.
Le test de randomisation par blocs MACHR (Market Condition Historical Randomization) répond à une question fondamentale : « Et si les mêmes conditions de marché se produisaient, mais dans un ordre différent ? »
Lorsque nous appliquons ce test Monte Carlo, la simulation introduit une forme sophistiquée de randomisation qui opère sur des blocs de trades consécutifs plutôt que sur des trades individuels :
Création des blocs : la séquence de trades d'origine est divisée en blocs de trades consécutifs (5 trades par défaut par bloc, configurable de 2 à 50). Chaque bloc représente une période cohérente du comportement du marché, préservant les relations internes entre les trades survenus dans des conditions de marché similaires.
Échantillonnage de blocs par bootstrap : au lieu de simplement mélanger les trades individuels, la simulation utilise un échantillonnage bootstrap pour sélectionner aléatoirement des blocs avec remise. Cela signifie que certaines périodes de régime de marché (blocs) peuvent apparaître plusieurs fois au cours d'une simulation, tandis que d'autres peuvent ne pas apparaître du tout – reproduisant la manière dont certaines conditions de marché peuvent dominer certaines périodes tout en étant absentes d'autres.
Préservation de la structure des régimes : au sein de chaque bloc sélectionné, la séquence originale des trades et les relations temporelles sont conservées. Cela préserve la microstructure authentique du marché, les relations entrée/sortie et les schémas de comportement propres à chaque régime, qui définissent la façon dont votre stratégie s'est réellement comportée dans ces conditions.
Reconstruction de l'horodatage : Après la randomisation par blocs, la simulation reconstruit facultativement les horodatages chronologiques afin de maintenir un calcul adéquat de la courbe de capitaux propres et des métriques de performance, garantissant ainsi que la séquence randomisée apparaisse comme un historique de marché alternatif plausible.
Par exemple, imaginez que votre backtest initial contenait ces blocs de trades :
Bloc 1 : 5 trades pendant un marché haussier directionnel
Bloc 2 : 5 trades pendant une consolidation à forte volatilité
Bloc 3 : 5 trades pendant une baisse de marché baissier
Bloc 4 : 5 trades pendant une reprise à faible volatilité
Une simulation pourrait être rééchantillonnée ainsi : Bloc 2 → Bloc 1 → Bloc 2 → Bloc 4, créant un scénario où les périodes de volatilité dominent, les phases de tendance sont réduites et les marchés baissiers sont totalement absents. Une autre simulation pourrait générer : Bloc 3 → Bloc 3 → Bloc 1 → Bloc 4, créant un scénario dominé par un marché baissier suivi d'une reprise.
Ce test diffère fondamentalement de la randomisation individuelle des trades ou des tests de gigue des paramètres. Plutôt que de tester la sensibilité aux variations d'exécution ou à l'instabilité des paramètres, la randomisation par blocs MACHR évalue spécifiquement la dépendance à la séquence des régimes. Elle permet d'établir si le succès de votre stratégie était dû à un enchaînement fortuit de conditions de marché, ou si elle resterait robuste face à différents agencements plausibles de ces mêmes régimes de marché.
En exécutant plus de 500 simulations, vous générez une distribution des résultats de performance qui reflète la façon dont votre stratégie pourrait se comporter à travers différents « historiques de marché » possibles – chacun contenant les mêmes types de conditions de marché, mais dans des séquences remaniées. Cela donne un aperçu crucial pour savoir si l'avantage statistique de votre stratégie est réellement indépendant des régimes ou s'il repose sur des séquences précises de conditions de marché qui pourraient ne pas se reproduire à l'avenir.
Une stratégie affichant des performances constantes à travers toutes les simulations MACHR démontre une véritable robustesse face aux régimes. À l'inverse, une variance élevée dans les résultats de simulation suggère que la stratégie est peut-être excessivement dépendante de la séquence historique particulière des régimes de marché dans vos données de backtest.
Vous me connaissez sous le pseudo clonex. Je suis Ivan Hudec — j'ai conçu les blocs gratuits que vous utilisez ici, et j'écris sur les recherches qui les sous-tendent sur algotrading.space. Vous avez un projet à développer ? Collaborez avec moi.