Vérifiez si votre stratégie réussirait l'évaluation LucidFlex en rejouant les trades du backtest selon les véritables règles de Lucid. Indique si vous atteignez les objectifs de profit, respectez les limites de drawdown et remplissez les critères de régularité.
Le LucidFlex Prop Evaluator rejoue les trades de votre backtest StrategyQuant X selon le véritable ensemble de règles de LucidFlex en montants réels, montrant ainsi si votre stratégie réussirait l'évaluation ou survivrait en tant que compte financé.
Il regroupe les trades par journées de trading (heure de l'Est des États-Unis, prise en compte de l'heure d'été incluse), fait évoluer votre solde au jour le jour, applique la Max Loss Limit suiveuse de fin de journée, vérifie l'objectif de profit et la règle de régularité des 50 %, et estime l'equity intraday dans le pire des cas à partir de la MAE de chaque trade.
Les commandes
Type de compte — Évaluation applique l'objectif de profit et la règle de régularité des 50 %. Financé supprime les deux et pose la question : le compte a-t-il survécu au drawdown suiveur ? Le mode Financé affiche également une estimation du payout à 90 %.
Taille du compte (25 k$ / 50 k$ / 100 k$ / 150 k$) — charge l'objectif de profit, la Max Loss Limit, le seuil de verrouillage du suivi (trailing-lock) et les limites de contrats correspondant à ce palier.
Multiplicateur de taille — ajuste l'échelle des gains/pertes et du nombre de contrats de chaque trade (1 = tel quel, 2 = double, 0,5 = moitié). Utilisez-le pour déterminer le nombre de contrats permettant d'atteindre l'objectif sans enfreindre les règles.
Le verdict
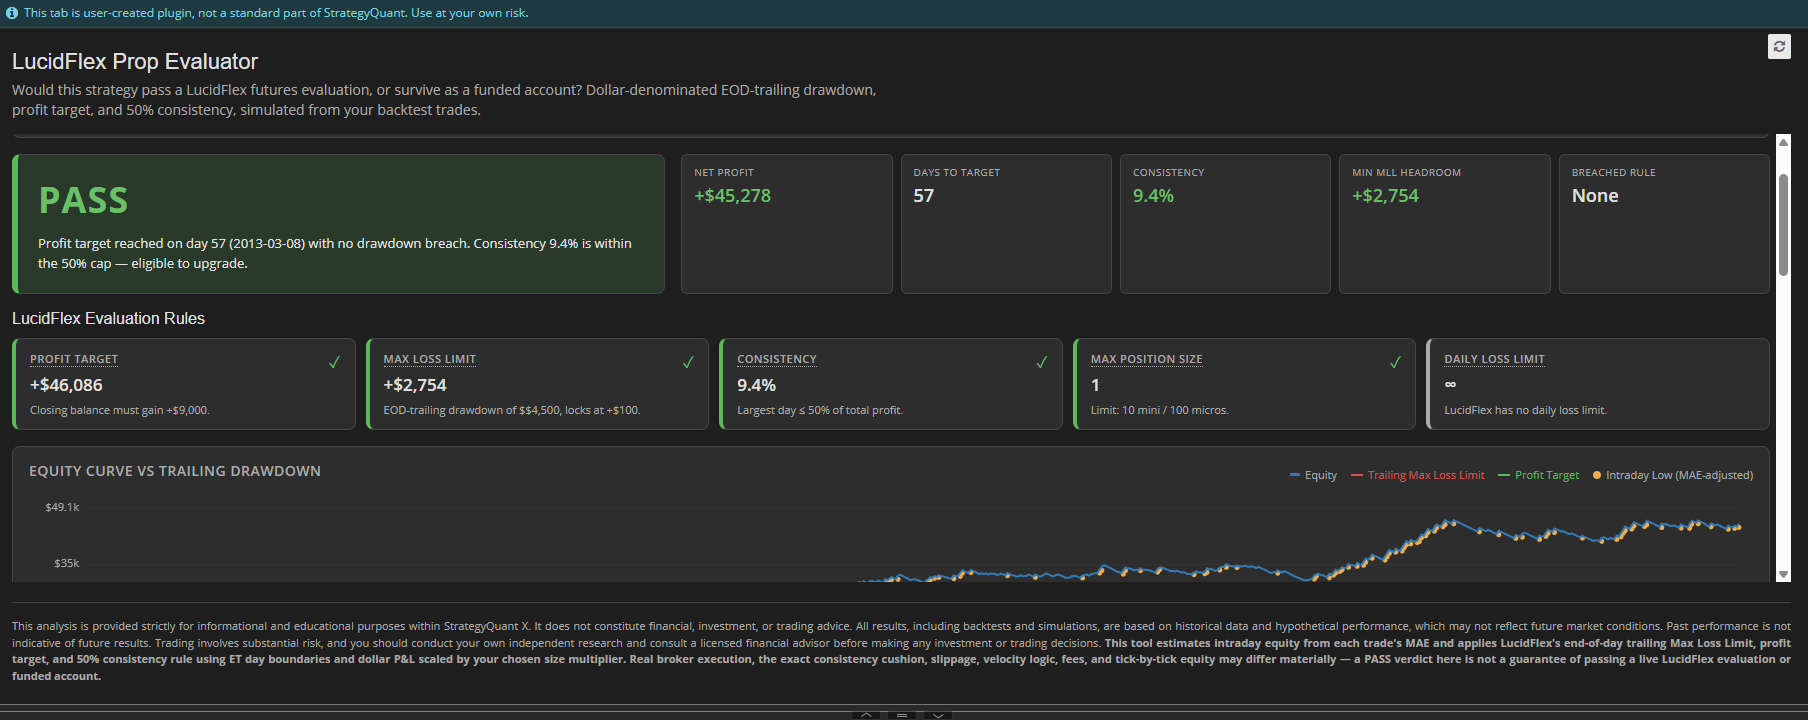
RÉUSSI (vert) — toutes les règles strictes sont respectées. Évaluation : objectif atteint, aucune violation de drawdown, régularité ≤ 50 %. Financé : le compte a survécu au backtest.
PRESQUE (orange) — Évaluation uniquement. Objectif atteint sans violation, mais la meilleure journée dépasse 50 % du profit total.
ÉCHOUÉ (rouge) — violation du drawdown ou objectif de profit non atteint.
Métriques clés
Profit net — Total des gains/pertes clôturés après application du multiplicateur de taille.
Jours jusqu'à l'objectif — Jours de trading nécessaires pour atteindre l'objectif de profit ; — = jamais atteint.
Régularité — Plus grand profit sur une seule journée ÷ profit total. ≤ 50 % = éligible. Au-dessus de 50 % = une seule journée concentre une trop grande part du profit.
Marge MLL minimale — Plus petit écart entre la pire equity intraday et la Max Loss Limit suiveuse, en dollars. Positif = survécu ; négatif = violation.
Est. Payout (90 %) — Financé uniquement. Votre part de 90 % du profit net.
Les règles
Objectif de profit(Évaluation) — votre profit clôturé par rapport au gain requis pour le palier.
Max Loss Limit — marge minimale au-dessus de la ligne de drawdown suiveur. Commence à un MLL sous votre solde, suit votre clôture de fin de journée la plus élevée et se fige définitivement dès qu'elle atteint le solde initial + 100 $.
Régularité(Évaluation) — meilleure journée en % du profit total. ✓ ≤ 50 %.
Taille de position maximale — plus grande position utilisée par rapport à la limite du palier. À vérifier selon votre instrument réel.
Limite de perte journalière — LucidFlex n'a pas de limite de perte journalière. Le MLL suiveur est la seule règle de perte.
Les graphiques
Courbe des capitaux propres vs Drawdown suiveur — votre solde (bleu) vs Max Loss Limit (rouge) et objectif de profit (vert). Les points orange indiquent les creux intrajournaliers (creux estimés par le MAE).
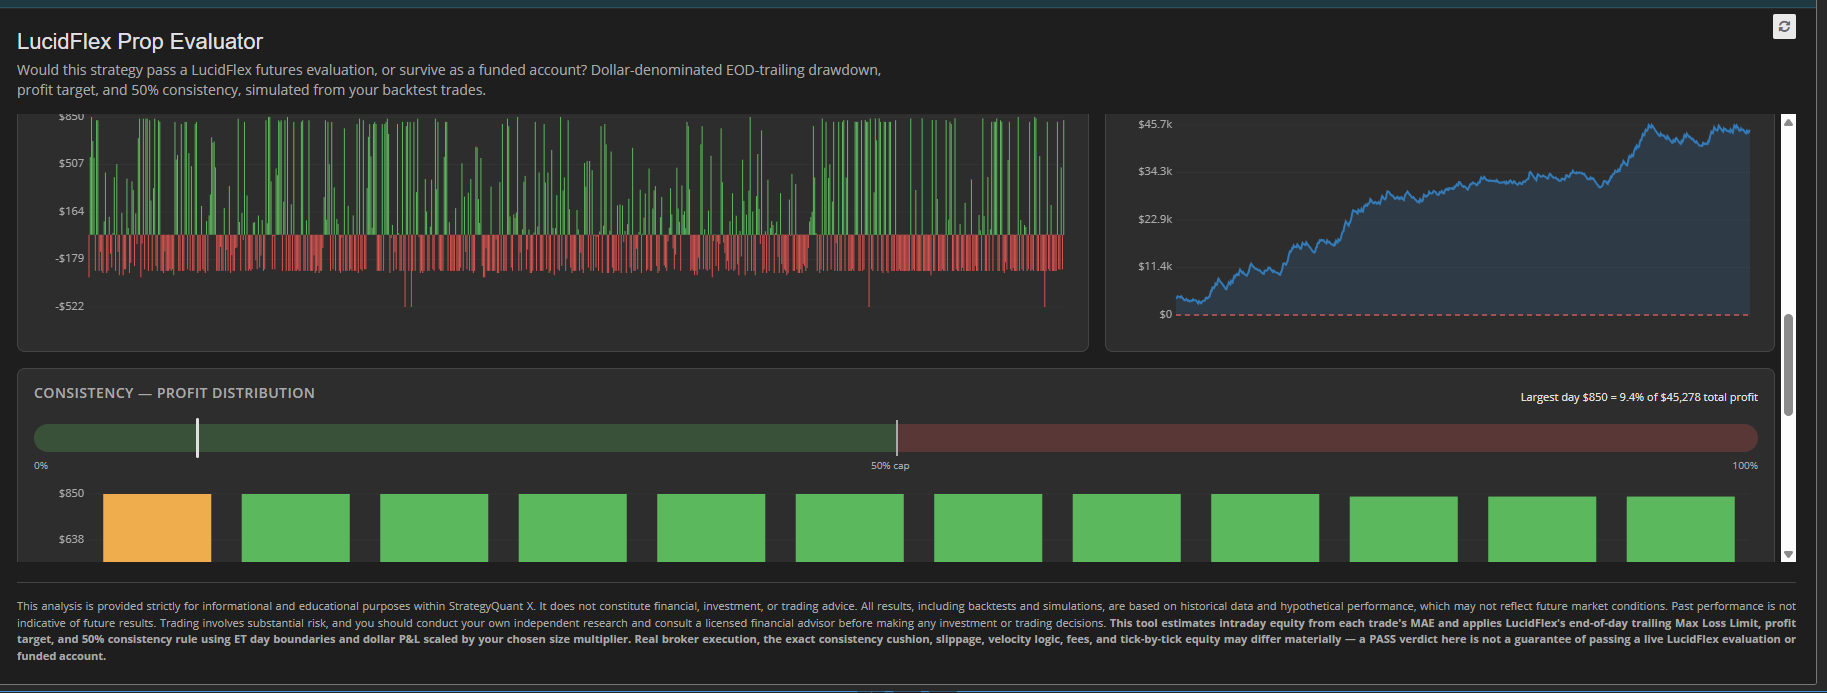
P&L journalier — résultat de chaque jour (vert à la hausse, rouge à la baisse). Privilégiez une répartition sur plusieurs jours plutôt que des pics concentrés.
Marge au-dessus du MLL suiveur — distance en dollars entre le pire niveau de capitaux propres intrajournalier et la ligne de drawdown chaque jour. Toucher 0 $ = violation.
Régularité — Répartition des profits — votre meilleure journée par rapport au plafond de 50 %, ainsi que les plus grands jours de profit.
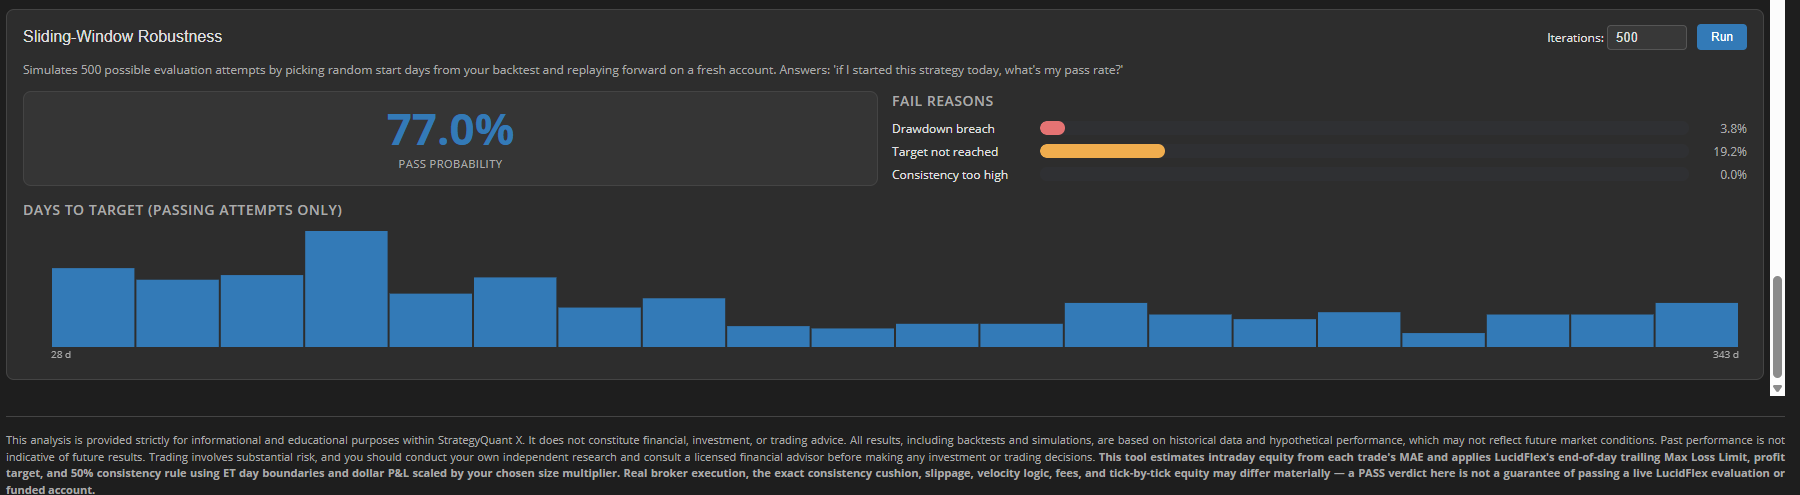
Monte-Carlo à fenêtre glissante (Évaluation)
Probabilité de réussite — part des tentatives simulées réussies. > ~60 % = solide, 40–60 % = limite, < ~40 % = probablement un coup de chance de timing.
Motifs d'échec — causes d'échec des tentatives : dépassement de drawdown, objectif non atteint ou régularité trop faible.
Histogramme des jours jusqu'à l'objectif — répartition du temps nécessaire pour les tentatives réussies.
Nécessite au moins ~40 jours de trading d'historique pour s'exécuter.
Comment l'utiliser en pratique
Choisissez votre type de compte et sa taille, puis définissez le multiplicateur de taille.
Consultez le verdict.
Vérifiez la marge MLL minimale : une marge étroite signifie un échec frôlé de près, même en cas de réussite technique.
Vérifiez la régularité : une réussite rapide avec une régularité proche de 50 % n'en est pas encore vraiment une.
Lancez le test Monte-Carlo pour observer la probabilité de réussite et les modes d'échec.
Comment l'installer
Téléchargez / copiez le dossier LucidFlex Prop Evaluator dans votre répertoire de plugins SQX : <SQX-install>/user/extend/ResultsPlugins/LucidFlex Prop Evaluator/ Conservez le dossier intact — il doit inclure index.html, vue.global.prod.js ainsi que le dossier locales/.
Redémarrez StrategyQuant X (ou cliquez sur l'icône d'actualisation dans l'onglet Résultats).
Choisissez votre type de compte ainsi que sa taille, puis consultez le verdict.
Configuration requise : SQX Pro (jusqu'à 3 plugins personnalisés) ou Ultimate (illimité). L'édition Starter ne prend pas en charge les plugins personnalisés.
À des fins d'information et d'apprentissage uniquement — ne constitue pas un conseil financier. Une RÉUSSITE en backtest ne garantit pas la réussite d'un compte réel LucidFlex.