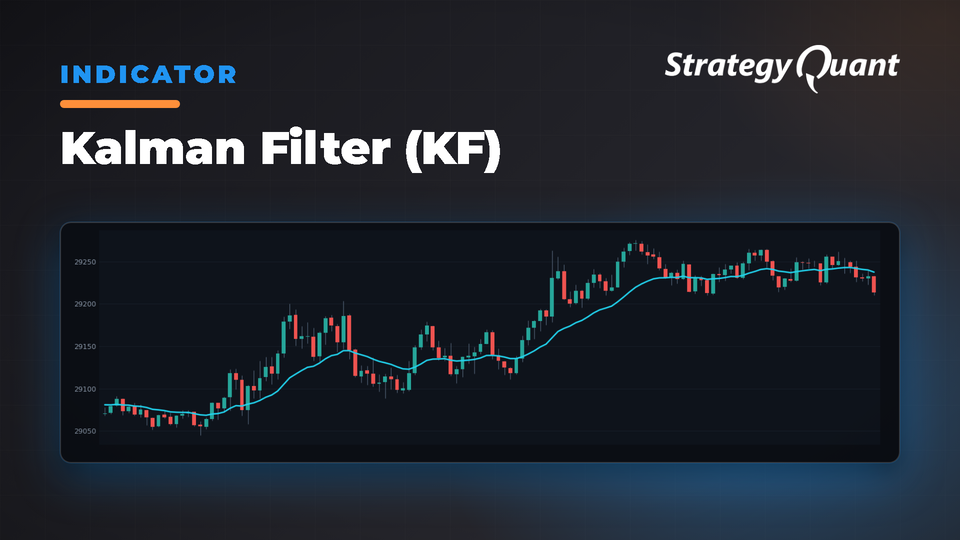
Un filtre mathématique générant des estimations de prix lisses et adaptatives tout en suivant la vélocité afin de réduire le bruit du marché. Utile pour l'analyse des tendances et l'élaboration de règles d'entrée et de sortie dans les stratégies de trading algorithmique.
Le filtre de Kalman est une approche mathématique fréquemment utilisée en ingénierie et en finance pour produire des estimations lisses et adaptatives de l’état d’un système — dans ce cas, le prix d’un instrument financier. En combinant les estimations passées et de nouvelles mesures, le filtre de Kalman permet de réduire le bruit et de suivre à la fois le prix et sa vélocité (ou pente) au fil du temps.
Paramètres clés
ProcessNoise
Valeur par défaut : 0.001
Représente l’incertitude supposée dans la prédiction interne du modèle (prix et vélocité). Des valeurs plus faibles indiquent une plus grande confiance dans les prévisions du modèle, tandis que des valeurs plus élevées permettent au filtre de s’adapter plus rapidement aux nouvelles données.
MeasurementNoise
Valeur par défaut : 0.1
Contrôle l’importance accordée aux nouvelles données de marché (la « mesure »). Une valeur plus faible indique une plus grande confiance dans les données de prix reçues, tandis qu’une valeur plus élevée traduit un scepticisme accru vis-à-vis des mouvements de marché bruités.
Decay
Valeur par défaut : 1.0
Applique un facteur d'échelle à la vélocité (pente), en la réduisant progressivement au fil du temps s’il est défini en dessous de 1.0. Cela peut aider à gérer les effets de momentum sur des marchés en évolution rapide.
Utilisation en pratique
Réduction du bruit : Le filtre de Kalman génère une estimation lissée du prix qui peut vous aider à repérer plus clairement les tendances réelles ou les retournements, en éliminant les fluctuations mineures du marché.
Analyse de tendance et de momentum : En maintenant une estimation distincte de la vélocité, le filtre évalue implicitement le taux de variation des prix. Cela peut orienter des stratégies visant à exploiter des tendances stables ou à gérer la volatilité.
Intégration avec StrategyQuant
Indicateurs adaptatifs
Utilisez le résultat lissé du filtre de Kalman en remplacement des moyennes mobiles traditionnelles pour réduire le retard et le bruit dans vos signaux.
Logique d’entrée et de sortie
Associez le prix estimé du filtre à des conditions dans StrategyQuant (par exemple, des croisements à la hausse/baisse avec un autre indicateur) pour concevoir des règles de trading plus fluides et plus robustes.
Optimisation des paramètres
Testez différents paramètres de ProcessNoise, MeasurementNoise et Decay dans StrategyQuant afin d’ajuster la rapidité (ou la lenteur) avec laquelle le filtre réagit aux variations du marché.
La capacité du filtre de Kalman à combiner précision mathématique et adaptabilité en temps réel en fait un outil flexible pour toute configuration de trading automatisé. En affinant ses paramètres, vous pouvez influencer l’importance que le filtre accorde aux nouvelles données
par rapport aux tendances existantes, offrant ainsi une méthode polyvalente pour faire face au bruit inhérent aux marchés financiers.
L’indicateur est implémenté pour : MT4/MT5/Tradestation/Multicharts.
Vous pouvez facilement définir vos conditions dans Custom blocks. Plus d'informations disponibles ici :
Vous me connaissez sous le nom de clonex. Je suis Ivan Hudec — j'ai conçu les blocs gratuits que vous utilisez ici, et j'écris sur les recherches qui les sous-tendent sur algotrading.space. Vous avez un projet à développer ? Travaillons ensemble.
Gratuit
Fichiers
Snippet-KalmanFilterKF.sqm23 KBVerrouillé
Le téléchargement se débloque après l’achat ou avec un niveau actif.