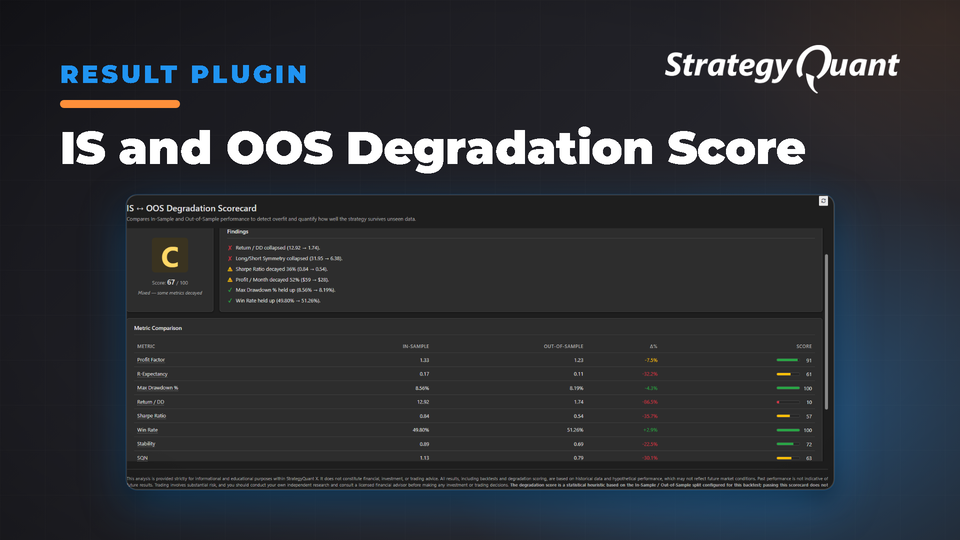
Évalue automatiquement la robustesse des stratégies en comparant les performances In-Sample et Out-of-Sample sur 10 métriques clés, en générant une note de A à F et des conclusions en langage clair pour identifier les stratégies sur-optimisées.
Ce qu'il fait
Tout backtest robuste réserve une partie des données sur laquelle la stratégie n'a jamais été optimisée — la période Out-of-Sample. La réponse honnête à la question « cette stratégie a-t-elle réellement compris le marché ou a-t-elle simplement mémorisé les données d'apprentissage ? » réside dans l'écart entre les performances IS et OOS. Ce plugin calcule automatiquement cet écart pour chaque métrique clé et le synthétise en un format lisible en moins de dix secondes.
Ouvrez l'onglet IS ↔ OOS Degradation Scorecard dans Résultats, sélectionnez n'importe quelle stratégie disposant d'une répartition IS/OOS, et le plugin s'occupe du reste.
Ce que vous obtenez
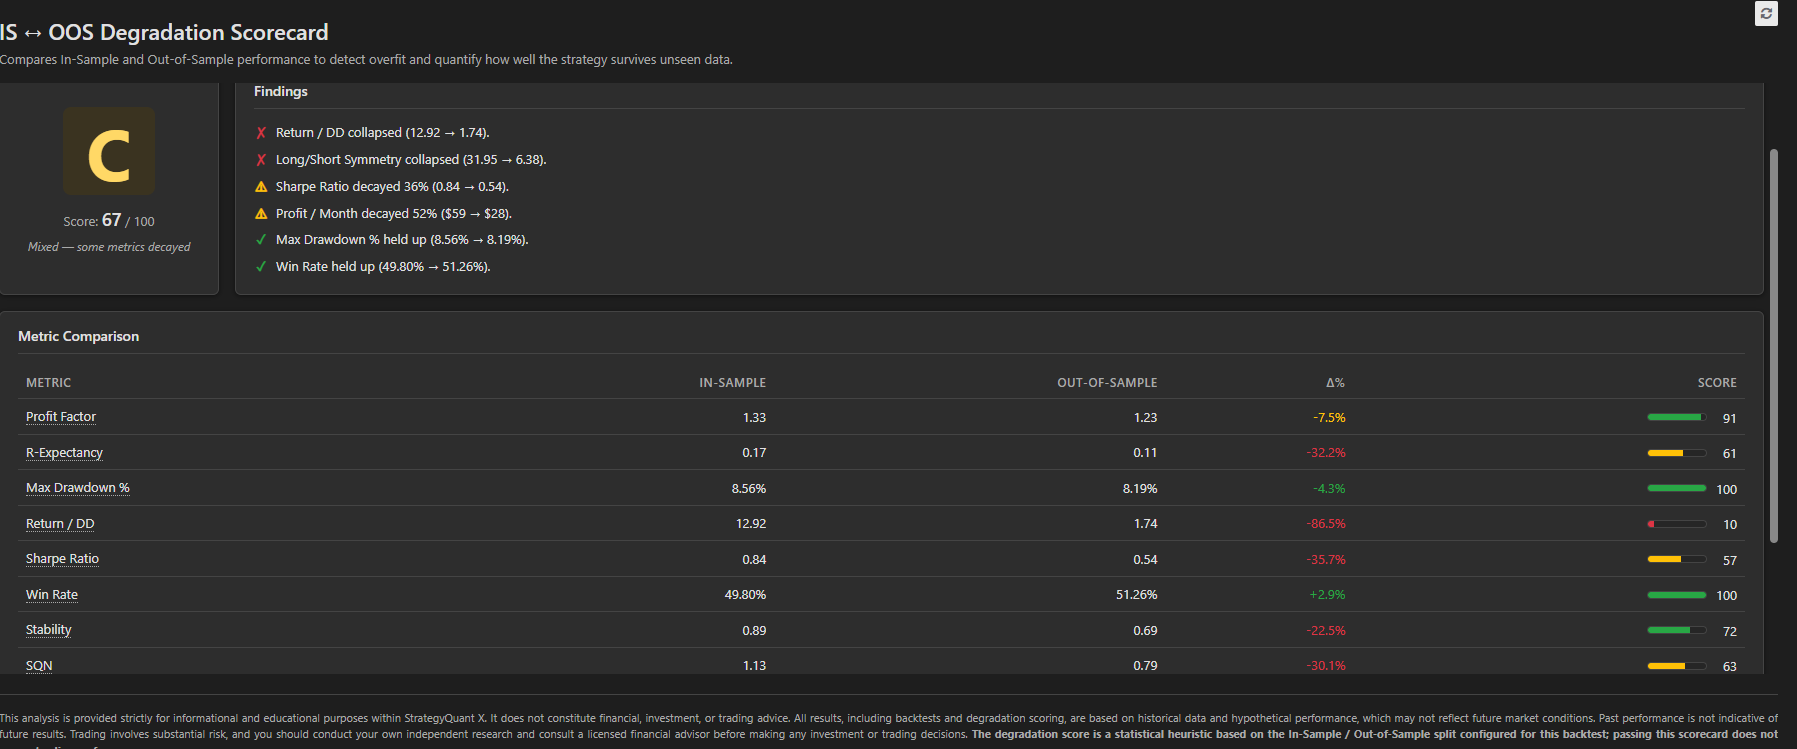
Une note globale unique (de A à F) assortie d'un score de 0 à 100, avec un code couleur permettant d'évaluer la situation d'un simple coup d'œil.
Un volet de conclusions qui traduit les chiffres en langage clair : « Le Profit Factor est tombé sous 1,0 — la stratégie n'est pas rentable Out-of-Sample », « Le drawdown maximal a plus que doublé », « Le taux de réussite s'est maintenu (52 % → 51 %) ». Les six observations les plus importantes, classées par ordre de priorité, du niveau critique au niveau satisfaisant.
Un tableau comparatif des métriques portant sur 10 indicateurs de robustesse : Profit Factor, R-Expectancy, Max Drawdown %, Rendement/DD, Sharpe, Taux de réussite, Stabilité, SQN, profit mensuel et symétrie long/short. Chaque ligne affiche la valeur IS, la valeur OOS, la variation en % et une barre de score individuelle de 0 à 100.
Une bannière de représentativité qui signale lorsque vous n'avez que 22 trades OOS et que le résultat, aussi bon soit-il, n'est pas statistiquement significatif.
Des infobulles au survol sur chaque métrique, expliquant sa nature, la signification de son évolution IS→OOS et ce qui doit être considéré comme alarmant.
Comment fonctionne le calcul du score
Chaque métrique est évaluée selon une courbe de rétention : dans quelle mesure les performances OOS se maintiennent-elles par rapport à l'IS ? Une rétention totale (ou une amélioration) obtient un score de 100 ; une légère dégradation donne 75 ; une détérioration marquée 40 ; un effondrement 0. Tout changement de signe critique (Profit Factor passant sous 1,0, espérance devenant négative, ratio de Sharpe basculant dans le négatif) fait chuter immédiatement le score de la métrique à zéro, car dans ces cas précis, la logique de la stratégie est fondamentalement compromise. Les métriques sont ensuite combinées avec des pondérations ajustées au risque, accordant une importance égale à la rentabilité, au risque et à la régularité.
À qui cela s'adresse
Aux concepteurs de stratégies effectuant une dernière vérification de cohérence avant d'intégrer une stratégie candidate à un portefeuille.
Aux traders de prop firms ayant besoin de s'assurer qu'une stratégie ayant réussi une évaluation n'a pas été sur-optimisée.
Aux quants examinant des lots de stratégies générées par AlgoWizard ou Builder : triez par note, concentrez-vous sur les A et B, et éliminez les F.
Ce que ce n'est pas
Il s'agit d'une heuristique statistique, non d'une garantie. Une bonne note signifie simplement que la stratégie a passé avec succès une période de test hors échantillon unique — elle ne prédit en rien les performances en réel. Utilisez-la comme un filtre parmi d'autres (Monte Carlo, walk-forward, tests de robustesse), et non comme le seul critère.