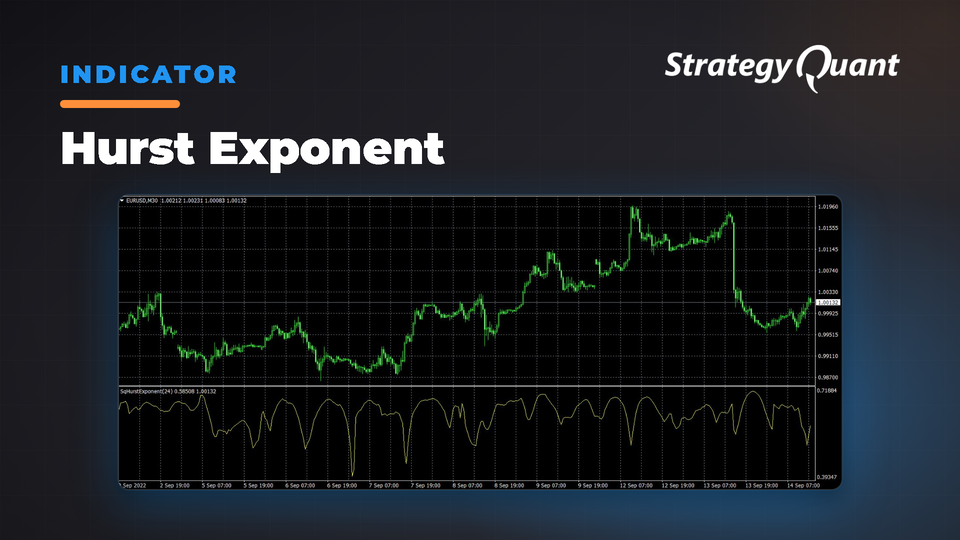
Mesure la persistance du marché à l'aide de l'exposant de Hurst afin de détecter un comportement de retour à la moyenne (H<0,5) ou tendanciel (H>0,5). Aide les traders à adapter leurs stratégies aux conditions actuelles du marché.
Nous pouvons utiliser l'exposant de Hurst (H) pour mesurer la mémoire à long terme d'une série temporelle, c'est-à-dire pour évaluer dans quelle mesure cette série s'écarte d'une marche aléatoire. Cette valeur scalaire représente la tendance relative d'une série temporelle soit à revenir fortement vers la moyenne (comportement de retour à la moyenne), soit à évoluer durablement dans une direction donnée (comportement tendanciel).
Les valeurs de l'exposant de Hurst varient entre 0 et 1. En fonction de la valeur de H, nous pouvons classer toute série temporelle dans l'une de ces trois catégories :
Si la valeur de l'indicateur est inférieure à 0,5, nous pouvons nous attendre à une série à retour à la moyenne (anti-persistante). Plus la valeur est proche de 0, plus le processus de retour à la moyenne est fort. En pratique, cela signifie qu'une valeur élevée est suivie d'une valeur basse, et inversement.
Si la valeur de l'indicateur est égale à 0,5 — une marche aléatoire géométrique.
Si la valeur de l'indicateur est supérieure à 0,5 — une série tendancielle (persistante). Plus la valeur est proche de 1, plus la tendance est forte. En pratique, cela signifie qu'une valeur élevée est suivie d'une valeur encore plus élevée.
Vous me connaissez sous le nom de clonex. Je suis Ivan Hudec — j'ai créé les blocs gratuits que vous utilisez ici, et j'écris sur les recherches qui les sous-tendent sur algotrading.space. Vous avez un projet à développer ? Collaborez avec moi.
Gratuit1 téléchargement
Fichiers
Snippet-HurstExponent.sqm34 KBVerrouillé
Le téléchargement se débloque après l’achat ou avec un niveau actif.