StrategyQuant
Assistant IA QAlgoCloudQuantAnalyzerQuantDataManager
Cours gratuitEntreprise
BlogDocumentationForumContactez-nous
BlogMarketplace
Se connecter
Créer un compte gratuit

Produit

  • Tarifs & licences
  • Formations
  • Place de marché
  • Commencer l'essai gratuit

Mentions légales

  • Conditions d'utilisation
  • Politique de confidentialité
  • Cookies

Contact

[email protected]

Société

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, République tchèque, UE

IČ : 04000498

DIČ : CZ04000498

Réseaux sociaux

  • Mentions légales | TRAITEMENT ET PROTECTION DES DONNÉES PERSONNELLES

    Les performances passées ne constituent pas une garantie de succès futur. Toutes les informations doivent être considérées à des fins pédagogiques uniquement

    Avertissement des ÉTATS-UNIS requis par le gouvernement - La Commodity Futures Trading Commission précise : Le trading sur les contrats à terme et les options présente d'importantes opportunités de gains, mais implique également un risque potentiel élevé. Vous devez être conscient des risques et être prêt à les accepter afin d'investir sur les marchés des contrats à terme et des options. Ne tradez pas avec de l'argent que vous ne pouvez pas vous permettre de perdre. Ceci ne constitue ni une sollicitation ni une offre d'achat/de vente de contrats à terme, d'actions ou d'options sur ces mêmes instruments. Aucune déclaration n'est faite garantissant qu'un compte réalisera ou est susceptible de réaliser des profits ou des pertes similaires à ceux présentés dans ce document. Les performances passées de tout système ou méthode de trading ne sont pas nécessairement représentatives des résultats futurs.

    RÈGLE CFTC 4.41 - LES RÉSULTATS DE PERFORMANCE HYPOTHÉTIQUES OU SIMULÉS COMPORTENT CERTAINES LIMITES. CONTRAIREMENT AUX RÉSULTATS DE PERFORMANCE RÉELS, LES RÉSULTATS SIMULÉS NE REPRÉSENTENT PAS DES OPÉRATIONS DE TRADING RÉELLES. DE PLUS, DANS LA MESURE OÙ LES TRANSACTIONS N'ONT PAS ÉTÉ EXÉCUTÉES, LES RÉSULTATS ONT PU COMPENSER L'IMPACT DE CERTAINS FACTEURS DE MARCHÉ, LE CAS ÉCHÉANT, TELS QUE LE MANQUE DE LIQUIDITÉ. LES PROGRAMMES DE TRADING SIMULÉ EN GÉNÉRAL SONT ÉGALEMENT SUJETS AU FAIT QU'ILS SONT CONÇUS EN BÉNÉFICIANT D'UN RECUL HISTORIQUE. AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA OU EST SUSCEPTIBLE DE RÉALISER DES PROFITS OU DES PERTES SIMILAIRES À CEUX INDIQUÉS.

    AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA, OU EST SUSCEPTIBLE DE RÉALISER, DES PROFITS OU DES PERTES SIMILAIRES À CEUX ÉVOQUÉS SUR CE SITE. SI VOUS DÉCIDEZ D'INVESTIR DE L'ARGENT RÉEL, TOUTES LES DÉCISIONS DE TRADING SUR LES MARCHÉS FINANCIERS VOUS APPARTIENNENT.

    © StrategyQuant 2026

    Propulsé par Klaudie.ai

    Retour au marketplaceDIGITAL

    Efficiency SuperTrend (EST)

    StrategyQuantIndicateurs
    Efficiency SuperTrend (EST)

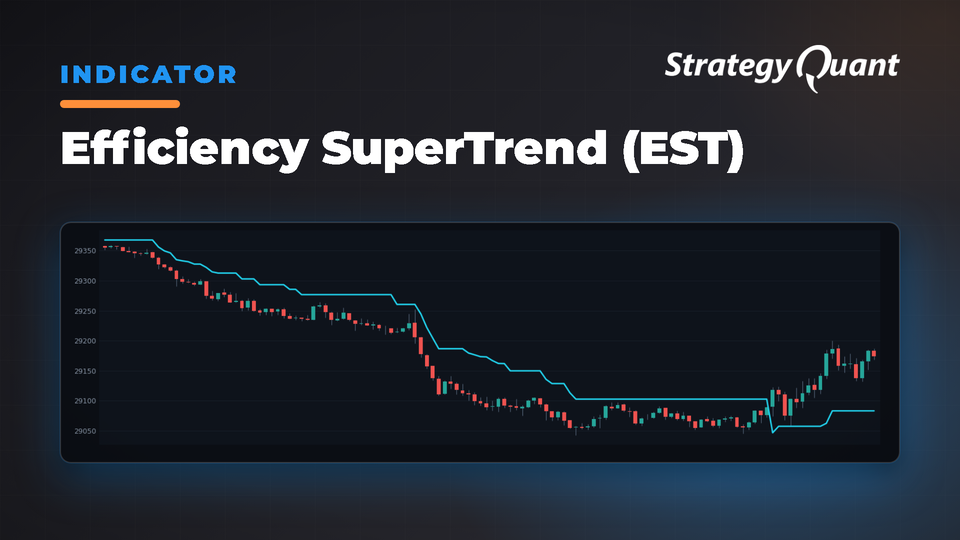
    Combine le SuperTrend avec la mesure du ratio d'efficacité pour figer les signaux pendant les marchés agités. Élimine les faux signaux et les mouvements en dents de scie en ne mettant à jour les tendances que lorsque le prix évolue de manière directionnelle.

    Efficiency SuperTrend

    Cet indicateur mesure l'efficacité du marché en comparant le mouvement directionnel net à la trajectoire totale parcourue par le prix. Lorsque les marchés sont en tendance, le Ratio d'Efficacité approche 1,0 ; lors de phases agitées, il chute vers 0,0. En exigeant un seuil d'efficacité minimum avant de mettre à jour les signaux de tendance, il réduit les faux signaux dans les marchés en range.

    Comment ça fonctionne

    L'indicateur associe la logique du SuperTrend à la mesure de l'efficacité. Il calcule le Ratio d'Efficacité en divisant la variation nette absolue du prix par la somme de toutes les variations barre à barre sur une période d'analyse rétrospective. Lorsque l'efficacité passe sous le seuil, la valeur du SuperTrend se fige au niveau de la barre précédente, évitant ainsi les faux départs. Le calcul normal du SuperTrend ne reprend que lorsque l'efficacité repasse au-dessus du seuil.

    Logique de base : le SuperTrend calcule des bandes supérieure et inférieure basées sur le point médian ± (ATR × multiplicateur). Le prix au-dessus ou en dessous de la ligne détermine la direction de la tendance. L'innovation clé : lorsque le Ratio d'Efficacité tombe en dessous du seuil, l'indicateur fige sa valeur, filtrant le bruit des marchés sans tendance tout en capturant les véritables changements de tendance.

    Paramètres

    ATRPeriod (Défaut : 14) – Période d'analyse pour l'Average True Range (Plage : 2-240). Des périodes plus courtes sont plus réactives ; des périodes plus longues sont plus lisses.

    ATRMult (Défaut : 3,0) – Multiplicateur de l'ATR lors du calcul de la distance des bandes (Plage : 0,5-10,0). Des valeurs plus faibles génèrent des signaux plus fréquents ; des valeurs plus élevées réduisent la fréquence et augmentent la fiabilité.

    EfficiencyPeriod (Défaut : 14) – Période d'analyse pour le Ratio d'Efficacité (Plage : 2-240). À aligner généralement avec ATRPeriod. Des périodes plus courtes sont plus réactives ; des périodes plus longues offrent une évaluation plus stable.

    EfficiencyThreshold (Défaut : 0,30) – Ratio d'Efficacité minimum requis pour la mise à jour du SuperTrend (Plage : 0,0-1,0). Les valeurs situées entre 0,25 et 0,35 fonctionnent pour la plupart des marchés. Des seuils plus bas permettent davantage de mises à jour ; des seuils plus élevés maximisent la réduction des faux signaux.

    Configurations prédéfinies

    Équilibré standard : ATRPeriod=14, ATRMult=3,0, EfficiencyPeriod=14, EfficiencyThreshold=0,30 — adapté à la plupart des marchés et unités de temps.

    Filtre strict conservateur : ATRPeriod=20, ATRMult=3,5, EfficiencyPeriod=20, EfficiencyThreshold=0,35 — pour les marchés volatils ou agités.

    Configuration réactive : ATRPeriod=10, ATRMult=2,5, EfficiencyPeriod=10, EfficiencyThreshold=0,25 — pour les marchés en tendance ou les unités de temps plus courtes.

    Utilisation & Bonnes pratiques

    Entrez en position lorsque le cours s'établit clairement au-dessus de la ligne du SuperTrend avec une efficacité supérieure au seuil. Les entrées les plus solides ont lieu lorsque le cours franchit la ligne avec une hausse significative de l'efficacité. Gérez vos positions avec prudence pendant les périodes figées (faible efficacité) ; reprenez l'activité dès que l'efficacité remonte.

    Faites correspondre ATRPeriod et EfficiencyPeriod à votre horizon de trading. Pour le trading intraday : 10 à 14 barres. Pour le swing trading : 14 à 20 barres. Ajustez EfficiencyThreshold en fonction du comportement du marché : les marchés en tendance fonctionnent bien à 0,25, tandis que les marchés agités tirent parti d'un seuil de 0,35 et plus.

    Mettez en place une gestion du risque avec des stops au-delà de la ligne du SuperTrend. Lors de fortes tendances efficaces, utilisez des stops plus serrés. Lors d'une efficacité limite, élargissez vos stops. La taille de position doit refléter la qualité du signal : prenez des positions plus importantes lorsque l'efficacité dépasse nettement le seuil.

    Vous me connaissez sous le nom de clonex. Je m'appelle Ivan Hudec — j'ai conçu les blocs gratuits que vous utilisez ici et j'écris sur les recherches sous-jacentes sur algotrading.space. Vous avez un projet à concrétiser ? Collaborez avec moi.

    Les performances passées ne préjugent pas des performances futures. Toutes les informations doivent être considérées comme ayant un but purement éducatif ÉTATS-UNIS Avertissement requis par le gouvernement - La Commodity Futures Trading Commission précise : Le trading de contrats à terme et d'options comporte d'importantes perspectives de gain, mais aussi d'importants risques potentiels. Vous devez être conscient des risques et accepter de les assumer afin d'investir sur les marchés des contrats à terme et des options. Ne tradez pas avec de l'argent que vous ne pouvez pas vous permettre de perdre. Ce document ne constitue ni une sollicitation ni une offre d'achat/de vente de contrats à terme, d'actions ou d'options sur ces derniers. Aucune déclaration n'est faite garantissant qu'un compte réalisera ou est susceptible de réaliser des profits ou des pertes similaires à ceux mentionnés dans ce document. La performance passée de tout système ou méthode de trading n'est pas nécessairement indicative des résultats futurs. RÈGLE CFTC 4.41 - LES RÉSULTATS DE PERFORMANCE HYPOTHÉTIQUES OU SIMULÉS COMPORTENT CERTAINES LIMITES. CONTRAIREMENT À UN HISTORIQUE RÉEL DE PERFORMANCE, LES RÉSULTATS SIMULÉS NE REPRÉSENTENT PAS UN TRADING RÉEL. DE PLUS, ÉTANT DONNÉ QUE LES TRANSACTIONS N'ONT PAS ÉTÉ RÉELLEMENT EXÉCUTÉES, LES RÉSULTATS ONT PU SOUS-ÉVALUER OU SURÉVALUER L'IMPACT DE CERTAINS FACTEURS DE MARCHÉ, TELS QUE LE MANQUE DE LIQUIDITÉ. LES PROGRAMMES DE TRADING SIMULÉ EN GÉNÉRAL SONT ÉGALEMENT SOUMIS AU FAIT QU'ILS SONT CONÇUS AVEC LE RECUL DU TEMPS. AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA OU EST SUSCEPTIBLE DE RÉALISER DES PROFITS OU DES PERTES SIMILAIRES À CEUX AFFICHÉS. AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA, OU EST SUSCEPTIBLE DE RÉALISER, DES PROFITS OU DES PERTES SIMILAIRES À CEUX ÉVOQUÉS SUR CE SITE. SI VOUS DÉCIDEZ D'INVESTIR DE L'ARGENT RÉEL, TOUTES LES DÉCISIONS DE TRADING SUR LES MARCHÉS FINANCIERS DOIVENT ÊTRE LES VÔTRES.
    Gratuit1 téléchargement

    Fichiers

    • Snippet-EfficiencySuperTrendEST.sqm43 KBVerrouillé

    Le téléchargement se débloque après l’achat ou avec un niveau actif.

    Détails
    Version1.0.0
    Publié le19 octobre 2026
    Dernière mise à jour2 novembre 2026
    AppSQ
    TypeSnippet
    Authorclonex / Ivan Hudec
    App version145.3058
    Codebase categoryIndicators / Signals