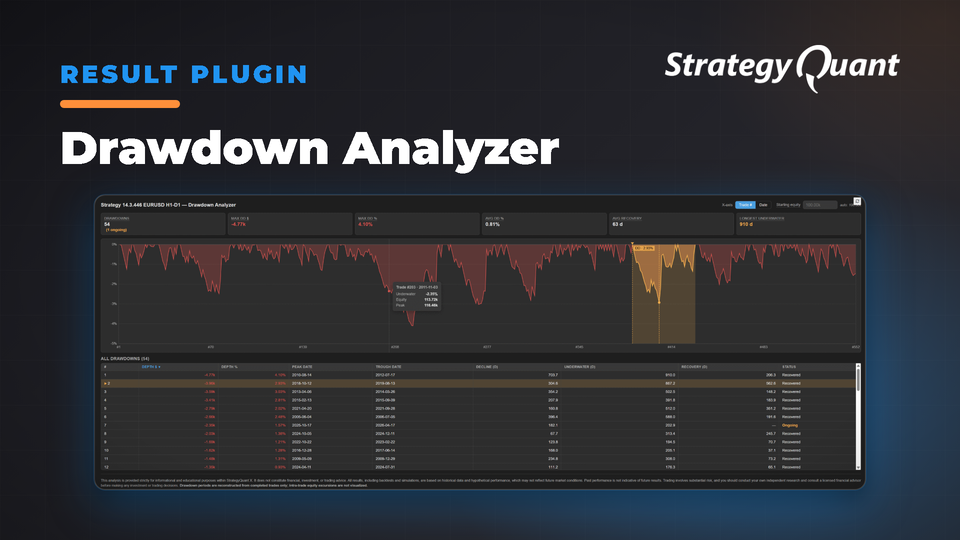
Visualisez chaque période de drawdown classée par gravité, avec les courbes underwater et les temps de récupération. Évaluez la patience et le capital requis pour le trading réel, bien au-delà des statistiques classiques de drawdown maximal.
Le plugin Drawdown Analyzer vous permet de visualiser chaque période de drawdown traversée par votre stratégie, classée par gravité, avec la courbe d'equity sous l'eau (underwater) et les temps de récupération que les statistiques habituelles masquent.
Une stratégie affichant un drawdown maximal de 15 % semble acceptable. Mais a-t-elle touché -15 % une seule fois pour récupérer en deux semaines, ou a-t-elle passé trois ans sous l'eau avec cinq replis distincts de -10 % en cours de route ? Un chiffre global ne peut pas vous le révéler. Ce plugin le fait.
Ce qu'il affiche
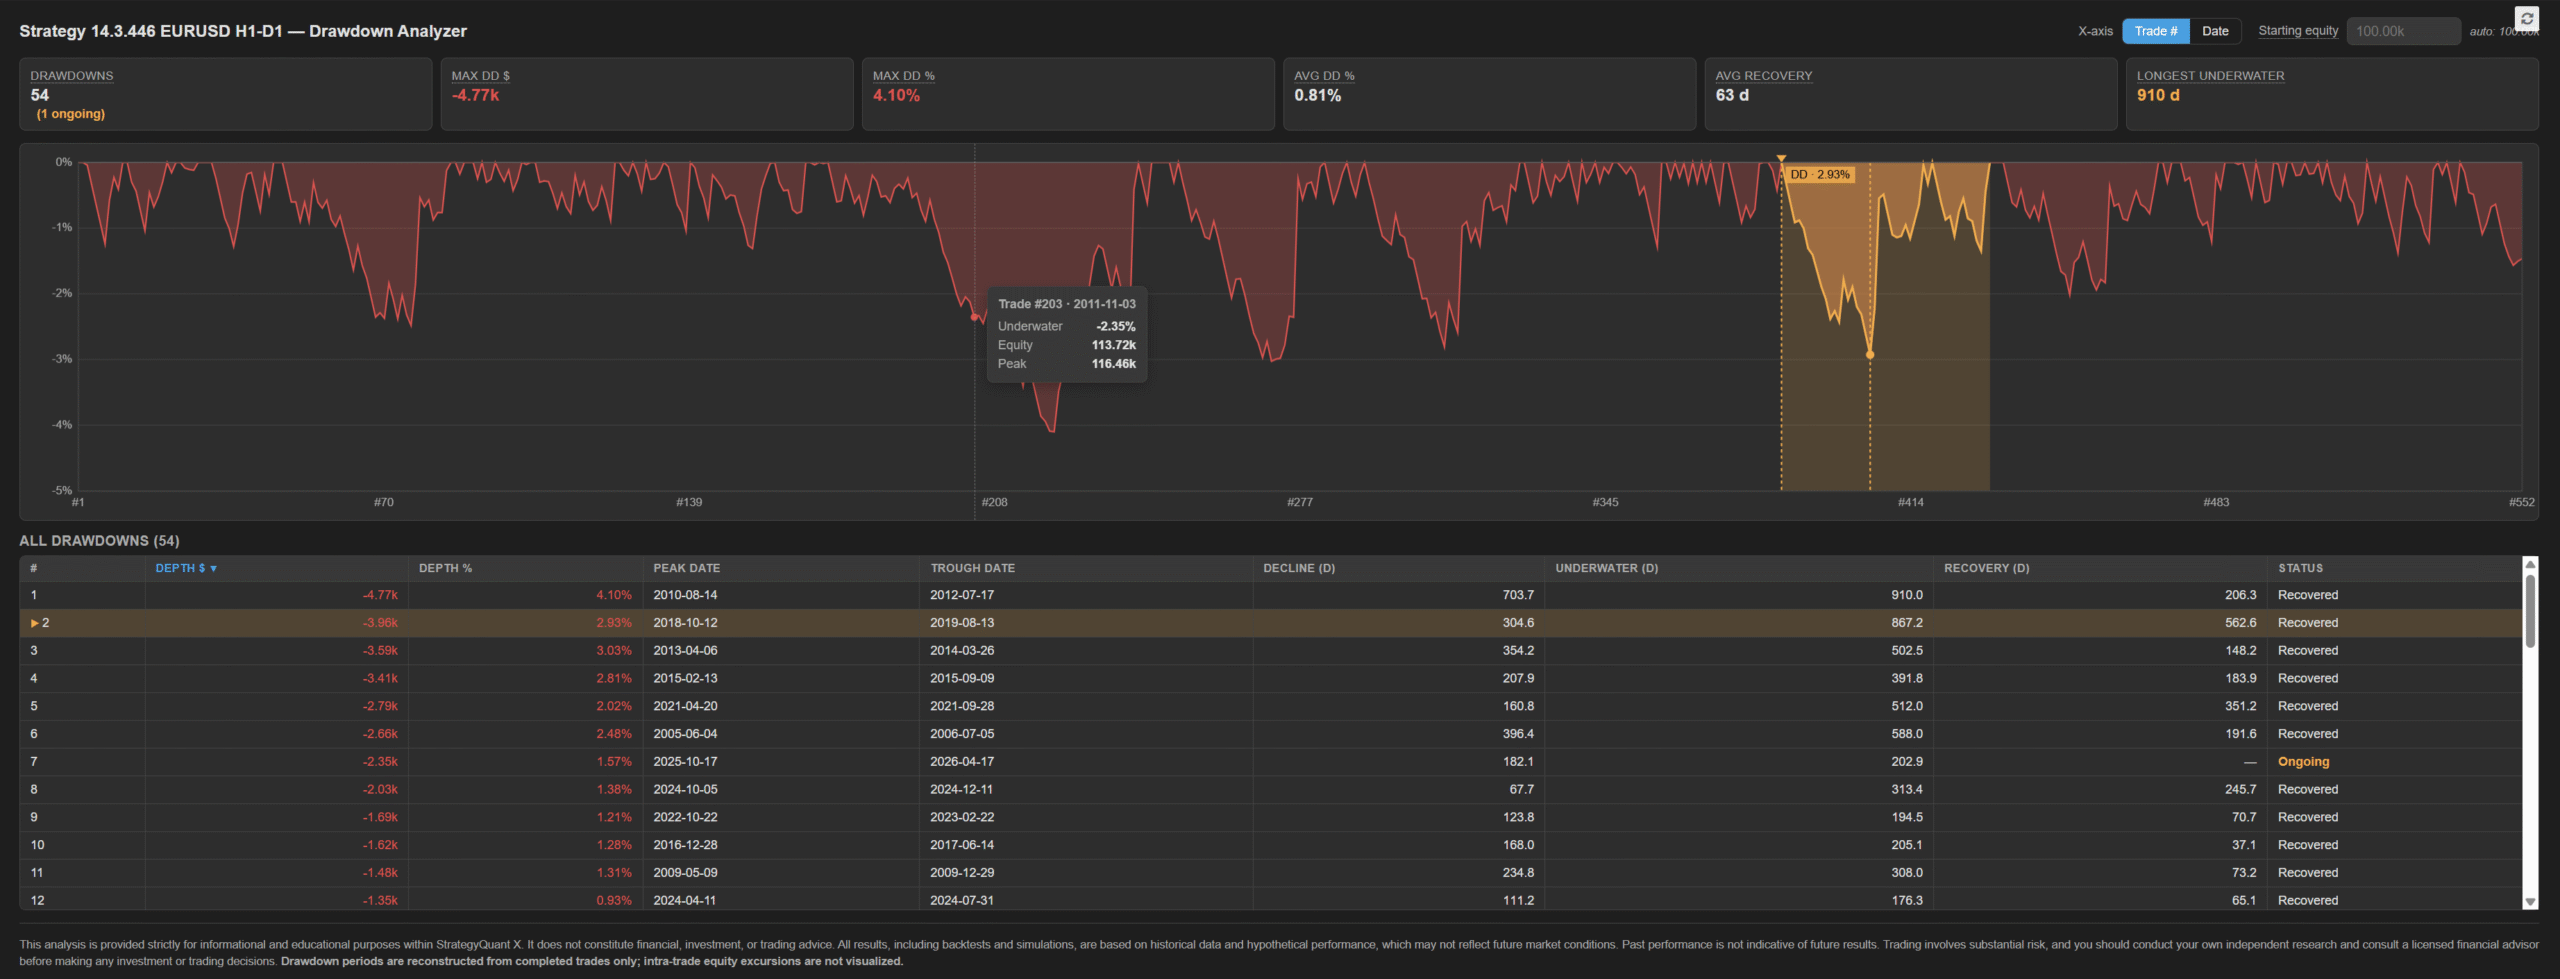
Six cartes récapitulatives en un coup d'œil : nombre de drawdowns (avec le décompte de ceux en cours), DD maximal dans la devise du compte et en %, DD moyen en %, temps de récupération moyen, plus longue période sous l'eau.
Graphique d'equity underwater — % de baisse par rapport au sommet historique, affiché sous forme d'aire pleine. Les pointes illustrent les creux les plus douloureux ; l'étendue horizontale montre la patience requise en trading réel.
Tableau triable de chaque période de drawdown — date du pic, date du creux, profondeur en $ et %, durée de la baisse, durée totale sous l'eau, temps de récupération et statut (en cours/récupéré). Toutes les colonnes numériques sont triables au clic avec bascule ASC/DESC.
Cliquez sur n'importe quelle ligne pour mettre en surbrillance ce drawdown sur le graphique — bande de couleur d'avertissement entre le sommet et la récupération, lignes verticales en pointillés au sommet et au creux, symboles de repère aux deux extrêmes, et une petite étiquette indiquant le % de profondeur.
Bascule de l'axe X entre l'index des trades et la date calendaire.
Capital de départ configurable — détecté automatiquement à partir du champ Balance de l'ordre (la valeur réellement utilisée par SQX dans le backtest), avec un champ de saisie pour remplacer cette valeur et effectuer des analyses de scénarios hypothétiques (par exemple, voir l'impact des mêmes trades sur un compte de 50k $ ou 200k $).
Comment interpréter les chiffres
Max DD $ / Max DD % — le drawdown individuel le plus profond. Le pire scénario réaliste que vous devez être prêt à encaisser pour trader ce système en réel.
Avg DD % — profondeur moyenne sur l'ensemble des périodes de drawdown. Une moyenne élevée signifie que même les replis habituels sont profonds, et pas seulement le pire d'entre eux.
Avg Recovery — nombre moyen de jours calendaires entre le creux et le retour au-dessus du sommet précédent. Des moyennes élevées signalent des reprises lentes, même après de légères baisses.
Longest Underwater — le plus grand nombre de jours calendaires que le compte a passés sous un sommet précédent. C'est la patience requise lors de votre déploiement en direct.
Le tableau montre si un seul drawdown géant domine la situation ou si la stratégie est constamment agitée. Triez par Underwater (d) pour identifier les périodes les plus éprouvantes psychologiquement, et pas seulement les plus profondes.
Installation
Téléchargez le dossier du plugin.
Copiez Drawdownanalyzer/ dans [SQX install]/user/extend/ResultsPlugins/.
Redémarrez StrategyQuant X ou cliquez sur l'icône de rechargement en haut à droite de l'onglet Results.
Ouvrez n'importe quelle stratégie et cliquez sur le nouvel onglet DrawdownAnalyzer dans la zone Results.
Gratuit
Fichiers
ResultsPlugin-DrawdownAnalyzer.sqm68 KBVerrouillé
Le téléchargement se débloque après l’achat ou avec un niveau actif.