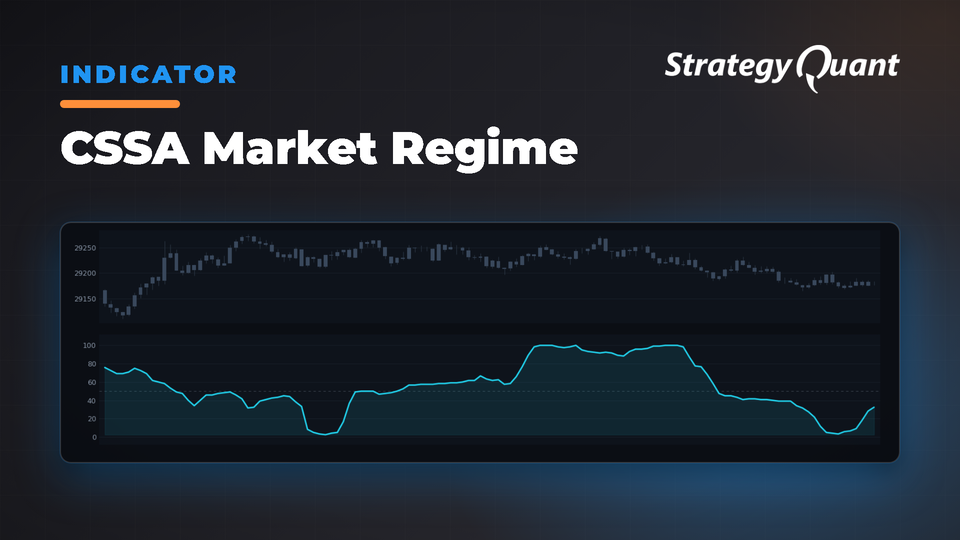
Identifie les régimes de marché en mesurant la complexité grâce à l'analyse de la fractalité des ranges. Les valeurs supérieures à 0,5 indiquent des conditions de marché chaotiques ; celles inférieures à 0,5 signalent des environnements de trading stables et prévisibles.
L'essence de l'autosimilarité et de la complexité réside dans la comparaison du tout avec ses parties composantes. Prenons par exemple un carré divisé en quatre carrés distincts de taille égale. La surface du grand carré équivaut à la somme des surfaces de chacun de ses carrés constitutifs. Il en va de même, bien entendu, pour une ligne unidimensionnelle, qui équivaut à la somme de ses parties. L'une des méthodes pour identifier l'autosimilarité sur le marché boursier consiste à observer le range, c'est-à-dire la différence entre les plus hauts et les plus bas. Dans un marché parfaitement autosimilaire, on s'attendrait à ce que le range le plus long soit équivalent à la somme des ranges mesurés sur un intervalle plus court. Plus le marché est chaotique, plus la différence entre ces deux mesures sera importante. De telles conditions de marché se caractérisent par un ratio élevé entre la somme des petits ranges et la mesure du range le plus long. Fondamentalement, cette relation est appelée dimension fractale et constitue une mesure de la complexité. Il existe de nombreuses façons de mesurer cela, notamment à l'aide de l'exposant de Hurst, mais le problème que j'ai toujours constaté dans mes humbles recherches est que les seuils suggérés, définis par des valeurs absolues spécifiques, ne semblent pas refléter les informations en accord avec la théorie. J'ai souvent constaté que les mesures relatives tendent à être plus robustes et cohérentes — un peu de la même manière que l'ampleur des rendements passés a une valeur prédictive moindre que le classement relatif de ces rendements passés. Les mesures relatives ont tendance à être plus stationnaires que les valeurs absolues. Pour calculer cette mesure d'autosimilarité, j'utilise le range intrajournalier (plus haut moins plus bas) par rapport à une fenêtre de range plus longue. Voici comment s'effectue le calcul :
1) calculez le plus haut moins le plus bas pour chaque jour sur les 10 derniers jours
2) faites la somme de ces valeurs (somme des sous-parties)
3) trouvez le range sur 10 jours en prenant le maximum sur 10 jours (incluant les plus hauts) et en soustrayant le minimum sur 10 jours (range complet)
4) divisez la somme des sous-parties par le range complet — il s'agit d'une mesure de base de la dimension fractale / complexité
5) calculez la moyenne sur 60 jours de la série de 10 jours des valeurs de complexité — il s'agit de la métrique trimestrielle « chaos/stabilité »
6) utilisez soit la fonction normsdist sur 252 jours du z-score, soit le classement par centile de la métrique chaos/stabilité
7) les valeurs supérieures à 0,5 indiquent que le marché se trouve dans un régime de « chaos », bien moins prévisible et non stationnaire ; les valeurs inférieures à 0,5 indiquent que le marché est stable et beaucoup plus prévisible.