StrategyQuant
Assistant IA QAlgoCloudQuantAnalyzerQuantDataManager
Cours gratuitEntreprise
BlogDocumentationForumContactez-nous
BlogMarketplace
Se connecter
Créer un compte gratuit

Produit

  • Tarifs & licences
  • Formations
  • Place de marché
  • Commencer l'essai gratuit

Mentions légales

  • Conditions d'utilisation
  • Politique de confidentialité
  • Cookies

Contact

[email protected]

Société

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, République tchèque, UE

IČ : 04000498

DIČ : CZ04000498

Réseaux sociaux

  • Mentions légales | TRAITEMENT ET PROTECTION DES DONNÉES PERSONNELLES

    Les performances passées ne constituent pas une garantie de succès futur. Toutes les informations doivent être considérées à des fins pédagogiques uniquement

    Avertissement des ÉTATS-UNIS requis par le gouvernement - La Commodity Futures Trading Commission précise : Le trading sur les contrats à terme et les options présente d'importantes opportunités de gains, mais implique également un risque potentiel élevé. Vous devez être conscient des risques et être prêt à les accepter afin d'investir sur les marchés des contrats à terme et des options. Ne tradez pas avec de l'argent que vous ne pouvez pas vous permettre de perdre. Ceci ne constitue ni une sollicitation ni une offre d'achat/de vente de contrats à terme, d'actions ou d'options sur ces mêmes instruments. Aucune déclaration n'est faite garantissant qu'un compte réalisera ou est susceptible de réaliser des profits ou des pertes similaires à ceux présentés dans ce document. Les performances passées de tout système ou méthode de trading ne sont pas nécessairement représentatives des résultats futurs.

    RÈGLE CFTC 4.41 - LES RÉSULTATS DE PERFORMANCE HYPOTHÉTIQUES OU SIMULÉS COMPORTENT CERTAINES LIMITES. CONTRAIREMENT AUX RÉSULTATS DE PERFORMANCE RÉELS, LES RÉSULTATS SIMULÉS NE REPRÉSENTENT PAS DES OPÉRATIONS DE TRADING RÉELLES. DE PLUS, DANS LA MESURE OÙ LES TRANSACTIONS N'ONT PAS ÉTÉ EXÉCUTÉES, LES RÉSULTATS ONT PU COMPENSER L'IMPACT DE CERTAINS FACTEURS DE MARCHÉ, LE CAS ÉCHÉANT, TELS QUE LE MANQUE DE LIQUIDITÉ. LES PROGRAMMES DE TRADING SIMULÉ EN GÉNÉRAL SONT ÉGALEMENT SUJETS AU FAIT QU'ILS SONT CONÇUS EN BÉNÉFICIANT D'UN RECUL HISTORIQUE. AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA OU EST SUSCEPTIBLE DE RÉALISER DES PROFITS OU DES PERTES SIMILAIRES À CEUX INDIQUÉS.

    AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA, OU EST SUSCEPTIBLE DE RÉALISER, DES PROFITS OU DES PERTES SIMILAIRES À CEUX ÉVOQUÉS SUR CE SITE. SI VOUS DÉCIDEZ D'INVESTIR DE L'ARGENT RÉEL, TOUTES LES DÉCISIONS DE TRADING SUR LES MARCHÉS FINANCIERS VOUS APPARTIENNENT.

    © StrategyQuant 2026

    Propulsé par Klaudie.ai

    Retour au marketplaceDIGITAL

    AFT – Transformée de Fisher adaptative

    StrategyQuantIndicateurs
    AFT – Transformée de Fisher adaptative

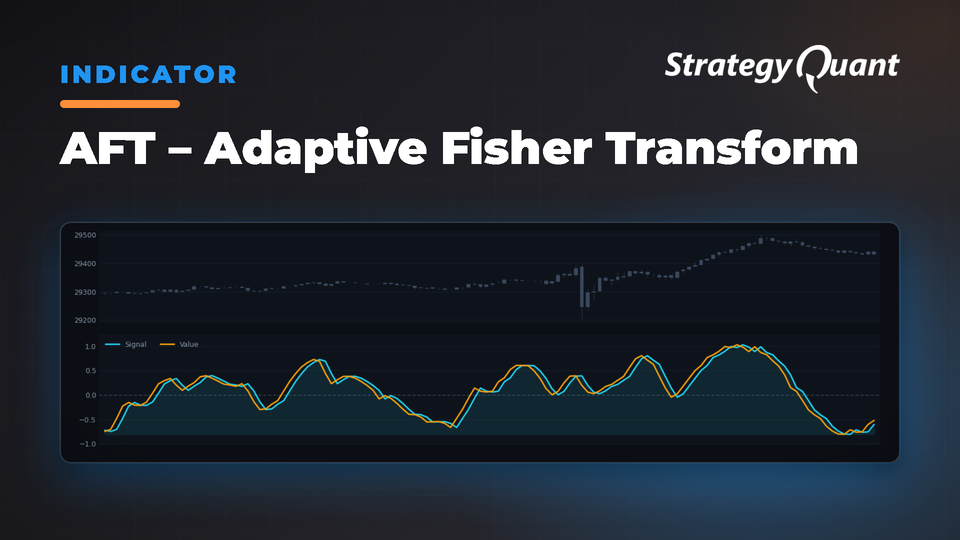
    Convertit les données de prix en distribution gaussienne avec des périodes s'adaptant à la volatilité. Identifie les changements de tendance, les retournements et les niveaux de surachat/survente grâce à la transformée de Fisher pour une génération de signaux réactive.

    AFT – Transformée de Fisher Adaptative

    Vue d'ensemble

    L'Adaptive Fisher Transform (AFT) est un oscillateur qui convertit les données de prix en une distribution normale gaussienne tout en ajustant dynamiquement sa période de calcul selon la volatilité du marché.

    Caractéristiques principales

    • Adaptation basée sur la volatilité : ajuste automatiquement les périodes de calcul en fonction de la volatilité du marché
    • Distribution gaussienne : convertit les données de prix en une distribution normale pour des signaux plus clairs
    • Ajustement dynamique de la période : réagit plus rapidement en cas de forte volatilité et lisse le signal lors de faible volatilité
    • Lignes de signal : fournit la ligne principale de Fisher et une ligne de signal pour l'analyse

    Fondements mathématiques

    La transformée de Fisher convertit les distributions de prix non normales en distributions gaussiennes à l'aide de la formule : Fisher = 0,5 × ln((1 + X) / (1 – X)) où X est le prix normalisé compris entre -1 et +1. Les indicateurs traditionnels à période fixe sont soit trop réactifs lors de faible volatilité (faux signaux), soit trop lents lors de forte volatilité (mouvements manqués). L'AFT résout ce problème en ajustant dynamiquement sa période de calcul.

    Fonctionnement de l'AFT

    1. Données de prix : utilise le prix médian (Plus haut + Plus bas) / 2
    2. Mesure de la volatilité : calcule le True Range et compare le TR actuel à l'Average TR
    3. Période adaptative : ajuste la période de base à l'aide de : Période / (1 + FacteurAdaptatif × RatioVolatilité), limitée entre 3 et 2× la période de base
    4. Normalisation des prix : normalise le prix médian dans l'intervalle [-1, 1] sur la période adaptative
    5. Transformée de Fisher : applique la formule de Fisher au prix normalisé
    6. Lissage : utilise une moyenne mobile exponentielle avec un alpha adaptatif = 2 / (PériodeAdaptative + 1)
    7. Génération de signaux : ligne principale = Fisher lissé actuel ; ligne de signal = valeur précédente de Fisher

    Paramètres de l'indicateur

    Période (par défaut : 10)

    • Plage : 3 à 200
    • Objectif : période de calcul de base avant adaptation
    • Effet : plus courte = plus réactive / plus bruitée ; plus longue = plus lisse / plus lente

    FacteurAdaptatif (par défaut : 0,33)

    • Plage : 0,1 à 1,0
    • Objectif : contrôle le degré d'adaptation à la volatilité
    • Effet : valeurs plus faibles (0,1-0,3) = prudent / stable ; valeurs plus élevées (0,5-1,0) = agressif / réactif

    Interprétation des signaux

    Plage : -4 à +4 (courante : -2 à +2)

    Valeurs extrêmes : au-dessus de +2 = forte hausse / surachat ; en dessous de -2 = forte baisse / survente ; au-dessus de +3 = surachat extrême ; en dessous de -3 = survente extrême

    Ligne zéro : au-dessus de 0 = biais haussier ; en dessous de 0 = biais baissier ; croisement = changement potentiel de tendance

    Signaux de trading

    Croisement de la ligne de Fisher : haussier lors du croisement au-dessus de 0 ; baissier lors du croisement en dessous de 0

    Croisement de la ligne de signal : haussier quand la ligne de Fisher croise au-dessus de la ligne de signal ; baissier lors d'un croisement en dessous

    Retournement extrême : haussier quand l'AFT est inférieur à -2 et s'oriente à la hausse ; baissier quand il est supérieur à +2 et s'oriente à la baisse

    Divergence : divergence haussière = creux plus bas sur les cours tandis que l'AFT enregistre des creux plus hauts ; divergence baissière = sommets plus hauts sur les cours tandis que l'AFT enregistre des sommets plus bas

    Applications pratiques

    Suivi de tendance

    • Entrée : la ligne de Fisher croise au-dessus de la ligne de signal + AFT > 0
    • Sortie : la ligne de Fisher croise en dessous de la ligne de signal ou AFT < 0
    • Filtre : utiliser l'AFT sur une unité de temps supérieure pour déterminer la direction de la tendance

    Retour à la moyenne

    • Entrée long : AFT < -2 avec un élan haussier
    • Entrée short : AFT > +2 avec un élan baissier
    • Sortie : retour à zéro ou à l'extrême opposé

    Trading de divergence

    • Configuration : identifier une divergence entre le cours et l'AFT
    • Entrée : attendre la confirmation par un croisement de lignes de l'AFT
    • Stop : au-delà du swing high/low récent

    Applications par unité de temps

    • Intraday (1-15 min) : Période=10, FacteurAdaptatif=0,5 pour des retournements rapides
    • Swing Trading (1-4 h) : Période=14, FacteurAdaptatif=0,33 pour une réactivité équilibrée
    • Position trading (quotidien/hebdomadaire) : Période=20, Facteur adaptatif=0,33 pour les retournements majeurs

    Gestion des risques

    • Dimensionnement des positions : signaux forts (extrême + divergence + volume) = plus grand ; croisement unique = plus petit
    • Stop Loss : suivi de tendance = au-delà du swing récent ; retour à la moyenne = au-delà des niveaux extrêmes (±3)
    • Éviter de trader : AFT oscillant rapidement autour de zéro, période adaptative changeant fréquemment, faible volume
    • Privilégier le trading : extrêmes nets (±2+), période adaptative stable, confirmation par le volume

    Optimisation des paramètres

    • Plage de période : testez 8-25 pour la plupart des unités de temps
    • Plage du facteur adaptatif : testez 0,2-0,8 par paliers de 0,1
    • Spécificité du marché : différents marchés peuvent nécessiter des réglages distincts

    Conclusion

    L'AFT combine la rigueur mathématique de la transformée de Fisher avec une adaptation basée sur la volatilité pour un ajustement automatique aux conditions changeantes du marché.

    Disponibilité de l'indicateur : MT4, MT5

    Utilisation des Custom Blocks : définissez vos propres conditions dans StrategyQuant X à l'aide des Custom Blocks pour affiner l'indicateur. Ressources :

    • Documentation StrategyQuant : Custom Blocks
    • Documentation StrategyQuant : Modèles de stratégies & Custom Blocks
    • Tutoriel YouTube StrategyQuant : Présentation des Custom Blocks

    Importation d'indicateurs personnalisés : Importer & exporter des indicateurs personnalisés et autres snippets

    À propos de l'auteur : Je m'appelle Ivan Hudec (clonex). J'ai créé les blocs gratuits que vous utilisez ici et je publie des recherches sur algotrading.space. Collaborer avec moi.

    Les performances passées ne préjugent pas des performances futures. Toutes les informations doivent être considérées comme ayant un but purement éducatif ÉTATS-UNIS Avertissement requis par le gouvernement - La Commodity Futures Trading Commission précise : Le trading de contrats à terme et d'options comporte d'importantes perspectives de gain, mais aussi d'importants risques potentiels. Vous devez être conscient des risques et accepter de les assumer afin d'investir sur les marchés des contrats à terme et des options. Ne tradez pas avec de l'argent que vous ne pouvez pas vous permettre de perdre. Ce document ne constitue ni une sollicitation ni une offre d'achat/de vente de contrats à terme, d'actions ou d'options sur ces derniers. Aucune déclaration n'est faite garantissant qu'un compte réalisera ou est susceptible de réaliser des profits ou des pertes similaires à ceux mentionnés dans ce document. La performance passée de tout système ou méthode de trading n'est pas nécessairement indicative des résultats futurs. RÈGLE CFTC 4.41 - LES RÉSULTATS DE PERFORMANCE HYPOTHÉTIQUES OU SIMULÉS COMPORTENT CERTAINES LIMITES. CONTRAIREMENT À UN HISTORIQUE RÉEL DE PERFORMANCE, LES RÉSULTATS SIMULÉS NE REPRÉSENTENT PAS UN TRADING RÉEL. DE PLUS, ÉTANT DONNÉ QUE LES TRANSACTIONS N'ONT PAS ÉTÉ RÉELLEMENT EXÉCUTÉES, LES RÉSULTATS ONT PU SOUS-ÉVALUER OU SURÉVALUER L'IMPACT DE CERTAINS FACTEURS DE MARCHÉ, TELS QUE LE MANQUE DE LIQUIDITÉ. LES PROGRAMMES DE TRADING SIMULÉ EN GÉNÉRAL SONT ÉGALEMENT SOUMIS AU FAIT QU'ILS SONT CONÇUS AVEC LE RECUL DU TEMPS. AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA OU EST SUSCEPTIBLE DE RÉALISER DES PROFITS OU DES PERTES SIMILAIRES À CEUX AFFICHÉS. AUCUNE DÉCLARATION N'EST FAITE GARANTISSANT QU'UN COMPTE RÉALISERA, OU EST SUSCEPTIBLE DE RÉALISER, DES PROFITS OU DES PERTES SIMILAIRES À CEUX ÉVOQUÉS SUR CE SITE. SI VOUS DÉCIDEZ D'INVESTIR DE L'ARGENT RÉEL, TOUTES LES DÉCISIONS DE TRADING SUR LES MARCHÉS FINANCIERS DOIVENT ÊTRE LES VÔTRES.
    Gratuit

    Fichiers

    • Snippet-AFTAdaptiveFisherTransform.sqm17 KBVerrouillé

    Le téléchargement se débloque après l’achat ou avec un niveau actif.

    Détails
    Version1.0.0
    Publié le19 octobre 2026
    Dernière mise à jour2 novembre 2026
    AppSQ
    TypeSnippet
    Authorclonex / Ivan Hudec
    App version145.3058
    Codebase categoryIndicators / Signals