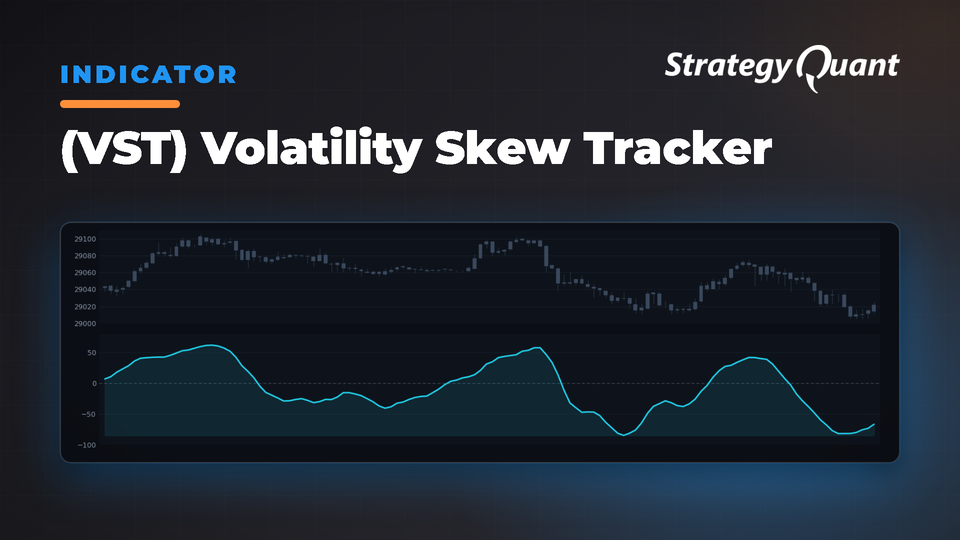
Oszillator, der die Asymmetrie zwischen Aufwärts- und Abwärtsvolatilität misst, um die verborgene Marktstimmung zu erkennen. Nützlich für die frühzeitige Trenderkennung, Divergenzanalyse und Signalbestätigung.
Volatility Skew Tracker (VST)
Der VST ist ein Oszillator, der die Asymmetrie zwischen der Kursvolatilität nach oben und nach unten misst. Im Gegensatz zu herkömmlichen Indikatoren analysiert er die interne Struktur von Kursbewegungen, um bullischen oder bärischen Druck zu erkennen und frühzeitig Einblicke in Trendwechsel zu liefern.
Bullish Skew: Die Aufwärtsvolatilität übersteigt die Abwärtsvolatilität
Bearish Skew: Die Abwärtsvolatilität dominiert
Neutral Skew: Ausgeglichene Volatilität
Der VST quantifiziert dies, indem er Aufwärtsbewegungen (Hoch minus Eröffnung) mit Abwärtsbewegungen (Eröffnung minus Tief) vergleicht und dabei die Position des Schlusskurses berücksichtigt.
So funktioniert der VST
Unterteilt Kursbewegungen in Aufwärts- und Abwärtskomponenten
Verwendet die Position des Schlusskurses, um die Bedeutung der Bewegung zu gewichten
Normalisiert mittels ATR, um die allgemeine Marktvolatilität zu berücksichtigen
Wendet eine Glättung durch gleitende Durchschnitte an, um Störsignale (Noise) zu reduzieren
Die Skala des Oszillators reicht von -100 (maximaler bärischer Skew) bis +100 (maximaler bullischer Skew), wobei Null für eine ausgeglichene Volatilität steht.
Implementierung von VST in StrategyQuant
VST akzeptiert zwei Hauptparameter:
LookbackPeriod: Zeitraum zur Berechnung des Volatility Skew (häufig 14, 21 oder 34)
SmoothingPeriod: Zeitraum zur Glättung der Roh-Skew-Werte (typischerweise 5, 8 oder 13)
Signale generieren, wenn der VST die Nulllinie kreuzt, was auf einen Wechsel von bullischem zu bärischem Skew hinweist.
Divergenz-Strategie
Divergenzen zwischen VST und Kurs identifizieren – höhere Kurshochs mit niedrigeren VST-Hochs (bärisch) oder tiefere Kurstiefs mit höheren VST-Tiefs (bullisch).
Extremwerte
Extreme VST-Werte (über +70 oder unter -70) gehen häufig einer Konsolidierung oder Umkehr voraus.
Trendbestätigung
Konstant positive VST-Werte in Aufwärtstrends oder negative Werte in Abwärtstrends bestätigen ein solides Momentum.
Volatilitätsausbrüche
Kombinieren Sie den VST mit Volatilitätsausbruchsstrategien. Ein starker Richtungsbias bei zunehmender Volatilität deutet auf nachhaltige Ausbrüche hin.
Optimierung der VST-Parameter für verschiedene Märkte
Forex: Kürzere Lookback-Perioden (14–21)
Aktienindizes: Mittlere Perioden (21–34)
Rohstoffe: Längere Perioden (34+)
Kryptowährungen: Kürzere Perioden (10–14)
Die Glättungsperiode sollte für eine ausgewogene Sensitivität etwa 1/3 bis 1/4 der Lookback-Periode betragen.
Der VST im Vergleich zu anderen Indikatoren
VST vs. RSI: Der RSI misst das Momentum; der VST analysiert die Volatilitätsstruktur. Sie ergänzen sich gegenseitig.
VST vs. ATR: Die ATR misst das Ausmaß ohne Richtungsbias; der VST analysiert die Richtungsschiefe.
VST vs. MACD: Der MACD identifiziert Momentum; der VST untersucht die Qualität von Preisbewegungen anhand der Volatilitätsstruktur.
Verfügbarkeit des Indikators
Verfügbar für MT4, MT5, TradeStation und MultiCharts.
Verwendung von Custom Blocks
Definieren Sie eigene Bedingungen in StrategyQuant X mithilfe von Custom Blocks, um Indikatorparameter präzise abzustimmen: