StrategyQuant
Q AI AssistantAlgoCloudQuantAnalyzerQuantDataManager
Kostenloser KursUnternehmen
BlogDokumentationForumKontakt
BlogMarktplatz
Anmelden
Kostenloses Konto erstellen

Produkt

  • Preise & Lizenzen
  • Lernen
  • Marktplatz
  • Kostenlose Testversion starten

Rechtliches

  • Nutzungsbedingungen
  • Datenschutzerklärung
  • Cookies

Kontakt

[email protected]

Unternehmen

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, Tschechische Republik, EU

IČ: 04000498

DIČ: CZ04000498

Social Media

  • Impressum | VERARBEITUNG UND SCHUTZ PERSONENBEZOGENER DATEN

    Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Erfolge. Alle Informationen sollten ausschließlich zu Bildungszwecken betrachtet werden

    VEREINIGTE STAATEN Gesetzlich vorgeschriebener Haftungsausschluss – Die Commodity Futures Trading Commission informiert: Der Handel mit Futures und Optionen birgt großes Gewinnpotenzial, aber auch erhebliche Verlustrisiken. Sie müssen sich der Risiken bewusst sein und bereit sein, diese zu akzeptieren, um an den Futures- und Optionsmärkten zu investieren. Handeln Sie nicht mit Geld, dessen Verlust Sie sich nicht leisten können. Dies ist weder eine Aufforderung noch ein Angebot zum Kauf/Verkauf von Futures, Aktien oder Optionen darauf. Es wird keine Zusicherung gemacht, dass ein Konto Gewinne oder Verluste erzielen wird oder wahrscheinlich erzielen wird, die denen in diesem Dokument genannten ähnlich sind. Die vergangene Wertentwicklung eines Handelssystems oder einer Methodik lässt nicht notwendigerweise auf zukünftige Ergebnisse schließen.

    CFTC-REGEL 4.41 – HYPOTHETISCHE ODER SIMULIERTE PERFORMANCE-ERGEBNISSE UNTERLIEGEN BESTIMMTEN EINSCHRÄNKUNGEN. IM GEGENSATZ ZU EINER TATSÄCHLICHEN PERFORMANCE-HISTORIE STELLEN SIMULIERTE ERGEBNISSE KEINEN ECHTEN HANDEL DAR. DA DIE TRADES NICHT TATSÄCHLICH AUSGEFÜHRT WURDEN, KÖNNEN DIE ERGEBNISSE AUSSERDEM DIE AUSWIRKUNGEN GEWISSER MARKTFAKTOREN WIE MANGELNDE LIQUIDITÄT ETWAIG KOMPENSIERT HABEN. SIMULIERTE HANDELSPROGRAMME UNTERLIEGEN IM ALLGEMEINEN ZUDEM DER TATSACHE, DASS SIE IM NACHHINEIN ENTWICKELT WURDEN. ES WIRD KEINE ZUSICHERUNG GEMACHT, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN DARGESTELLTEN ÄHNLICH SIND.

    ES WIRD KEINE ZUSICHERUNG GEMACHT, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN AUF DIESER WEBSITE BESPROCHENEN ÄHNLICH SIND. WENN SIE SICH ENTSCHEIDEN, ECHTES GELD ZU INVESTIEREN, SOLLTEN ALLE HANDELSENTSCHEIDUNGEN AN DEN FINANZMÄRKTEN IHRE EIGENEN SEIN.

    © StrategyQuant 2026

    Bereitgestellt von Klaudie.ai

    Zurück zum MarktplatzDIGITAL

    Volume Weighted Average Price ATR Bands – VWAPAB

    StrategyQuantIndikatoren
    Volume Weighted Average Price ATR Bands – VWAPAB

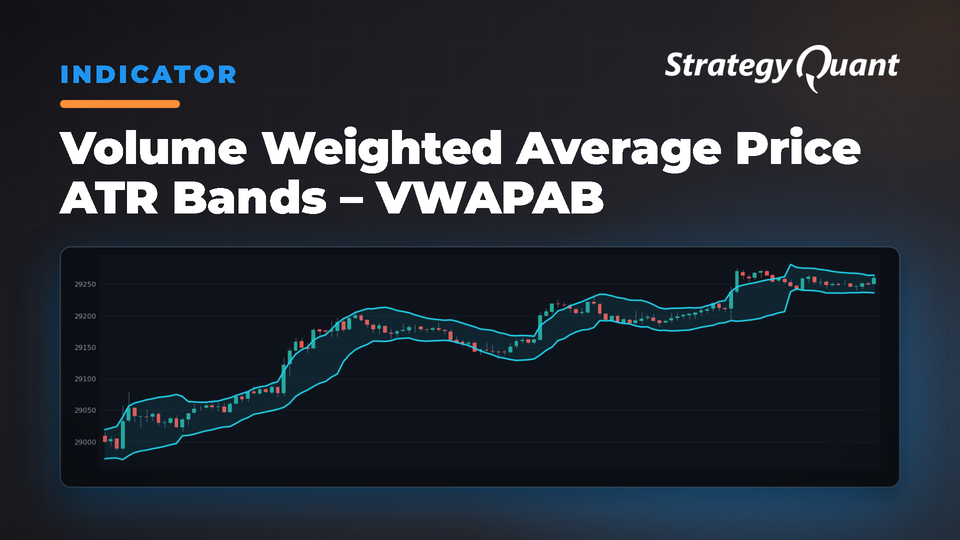
    Erstellt dynamische Unterstützungs- und Widerstandsbänder mithilfe von VWAP und ATR-basierten Volatilitätsmessungen, um Einstiege, Ausstiege und die Trendstärke zu identifizieren.

    Funktioniert in SQX 137 und höher.

    Volume Weighted Average Price (VWAP) ATR Bands ist ein Indikator der technischen Analyse, der die Konzepte des Volume Weighted Average Price (VWAP) und der Average True Range (ATR) kombiniert, um dynamische Unterstützungs- und Widerstandsniveaus – sogenannte „Bänder“ – um die VWAP-Linie herum zu erstellen. Dieser Indikator hilft Tradern dabei, die Volatilität und die Kursbewegung um den VWAP herum einzuschätzen und liefert zusätzliche Einblicke für potenzielle Trade-Setups.

    Hier ist eine kurze Erklärung der beiden Komponenten:

    1. Volumengewichteter Durchschnittspreis (VWAP): Der VWAP ist eine von Tradern verwendete Handels-Benchmark, die den Durchschnittspreis angibt, zu dem ein Wertpapier im Laufe des Tages gehandelt wurde, basierend auf Volumen und Preis. Er ist wichtig, da er Tradern Einblicke sowohl in den Trend als auch in den Wert eines Wertpapiers bietet. Der VWAP wird berechnet, indem der gehandelte Betrag für jede Transaktion (Preis multipliziert mit der Anzahl der gehandelten Aktien) addiert und dann durch das gesamte an diesem Tag gehandelte Aktienvolumen geteilt wird.
    2. Average True Range (ATR): Die ATR ist ein von J. Welles Wilder Jr. entwickelter Volatilitätsindikator, der das Ausmaß von Kursbewegungen bzw. die Volatilität innerhalb eines bestimmten Zeitraums misst. Die ATR wird berechnet, indem der Durchschnitt der True Ranges ermittelt wird. Diese entsprechen jeweils dem größten der folgenden Werte: aktuelles Hoch minus aktuelles Tief, der absolute Wert des aktuellen Hochs minus dem vorherigen Schlusskurs oder der absolute Wert des aktuellen Tiefs minus dem vorherigen Schlusskurs.

    Um VWAP-ATR-Bänder zu erstellen, berechnen Sie zunächst die VWAP-Linie und addieren oder subtrahieren dann ein Vielfaches der ATR vom VWAP. Dieses Vielfache ist in der Regel ein benutzerdefinierter Parameter, der an die gewünschte Empfindlichkeit der Bänder angepasst werden kann. Das Ergebnis sind ein oberes und ein unteres Band, die eine Spanne um den VWAP darstellen. Diese Spanne kann genutzt werden, um potenzielle Unterstützungs- und Widerstandsniveaus zu identifizieren oder um die Stärke von Kursbewegungen im Verhältnis zum VWAP einzuschätzen.

    VWAP-ATR-Bänder können auf vielfältige Weise genutzt werden, beispielsweise zur Identifizierung potenzieller Einstiegs- und Ausstiegspunkte, zur Festlegung von Stop-Loss- und Take-Profit-Niveaus und zur Bewertung der Trendstärke. Beachten Sie jedoch, dass VWAP-ATR-Bänder wie jeder technische Indikator in Kombination mit anderen Tools und Analysetechniken verwendet werden sollten, um Handelsentscheidungen zu verbessern.

    Der Indikator verfügt über folgende Parameter:

    • VWAP Period – Rückschauperiode des VWAP
    • Multiplication – Multiplikator der ATR vom VWAP

    Der Indikator ist implementiert für: MT4/MT5/Tradestation/Multicharts

    Sie können Ihre Bedingungen ganz einfach in benutzerdefinierten Blöcken (Custom Blocks) erstellen. Weitere Informationen finden Sie hier:

    • https://strategyquant.com/doc/strategyquant/custom-blocks/
    • https://strategyquant.com/doc-category/strategy-templates-custom-blocks/
    • https://www.youtube.com/watch?v=CGkn5kh_etc

    In diesem Modul können Sie die benutzerdefinierten Blöcke auch anpassen – ändern Sie die Perioden, ändern Sie die Schritte usw.

    So importieren Sie benutzerdefinierte Indikatoren in SQX:

    • https://strategyquant.com/doc/programming-for-sq/import-export-custom-indicators-and-other-snippets/

    Sie kennen mich als clonex. Ich bin Ivan Hudec – ich habe die kostenlosen Blöcke entwickelt, die Sie hier verwenden, und schreibe auf algotrading.space über die Forschung dahinter. Benötigen Sie eine individuelle Entwicklung? Arbeiten Sie mit mir.

    Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftigen Erfolg. Alle Informationen sollten ausschließlich zu Bildungszwecken betrachtet werden. Von der Regierung der VEREINIGTEN STAATEN vorgeschriebener Haftungsausschluss – Die Commodity Futures Trading Commission weist darauf hin: Der Handel mit Futures und Optionen birgt große potenzielle Erträge, aber auch große potenzielle Risiken. Sie müssen sich der Risiken bewusst und bereit sein, diese zu akzeptieren, um an den Futures- und Optionsmärkten zu investieren. Handeln Sie nicht mit Geld, dessen Verlust Sie sich nicht leisten können. Dies ist weder eine Aufforderung noch ein Angebot zum Kauf/Verkauf von Futures, Aktien oder darauf basierenden Optionen. Es wird keine Zusicherung gegeben, dass irgendein Konto Gewinne oder Verluste erzielen wird oder wahrscheinlich erzielen wird, die den in diesem Dokument besprochenen ähnlich sind. Die vergangene Wertentwicklung eines Handelssystems oder einer Handelsmethodik lässt nicht notwendigerweise auf zukünftige Ergebnisse schließen. CFTC-REGEL 4.41 – HYPOTHETISCHE ODER SIMULIERTE PERFORMANCE-ERGEBNISSE UNTERLIEGEN BESTIMMTEN EINSCHRÄNKUNGEN. IM GEGENSATZ ZU EINER AUFZEICHNUNG DER TATSÄCHLICHEN WERTENTWICKLUNG STELLEN SIMULIERTE ERGEBNISSE KEINEN TATSÄCHLICHEN HANDEL DAR. DA DIE TRADES NICHT AUSGEFÜHRT WURDEN, KÖNNEN DIE ERGEBNISSE AUSSERDEM DEN EINFLUSS BESTIMMTER MARKTFAKTOREN WIE ETWA MANGELNDE LIQUIDITÄT AUSGEGLICHEN HABEN. SIMULIERTE HANDELSPROGRAMME UNTERLIEGEN IM ALLGEMEINEN ZUDEM DER TATSACHE, DASS SIE IM NACHHINEIN ENTWICKELT WURDEN. ES WIRD KEINE ZUSICHERUNG GEGEBEN, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN DARGESTELLTEN ÄHNLICH SIND. ES WIRD KEINE ZUSICHERUNG GEGEBEN, DASS IRGENDEIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN AUF DIESER WEBSITE BESPROCHENEN ÄHNLICH SIND. WENN SIE SICH ENTSCHEIDEN, ECHTES GELD ZU INVESTIEREN, SOLLTEN ALLE HANDELSENTSCHEIDUNGEN AN DEN FINANZMÄRKTEN IHRE EIGENEN SEIN.
    Kostenlos1 Download

    Dateien

    • Snippet-VolumeWeightedAveragePriceATRBandsVWAPAB.sqm34 KBGesperrt

    Der Download wird nach dem Kauf oder mit einem aktiven Tier freigeschaltet.

    Details
    Version1.0.0
    Veröffentlicht19. Oktober 2026
    Zuletzt aktualisiert2. November 2026
    AppSQ
    TypeSnippet
    Authorclonex / Ivan Hudec
    App version145.3058
    Codebase categoryIndicators / Signals