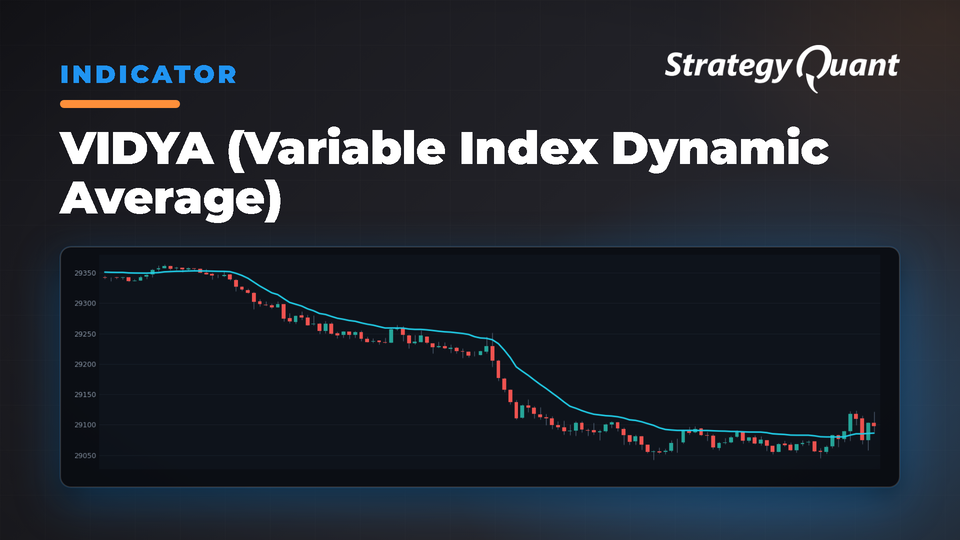
Auf Volatilität reagierender gleitender Durchschnitt, der die Reaktionsfähigkeit in Trendmärkten automatisch erhöht und das Rauschen bei Konsolidierungen reduziert – für frühere Signale mit weniger Fehlausbrüchen.
Der Variable Index Dynamic Average (VIDYA) ist ein adaptiver gleitender Durchschnitt, der seine Empfindlichkeit basierend auf der Marktvolatilität anpasst. Im Gegensatz zu herkömmlichen gleitenden Durchschnitten, die für alle Marktbedingungen dieselbe Gewichtung anwenden, reagiert VIDYA in volatilen Phasen schneller und in Seitwärtsmärkten träger.
VIDYA wurde von Tushar Chande entwickelt, demselben technischen Analysten, der auch den Chande Momentum Oscillator (CMO) entworfen hat. Es stellt eine Weiterentwicklung der technischen Analyse-Tools dar, indem es die Volatilitätsmessung direkt in die Berechnung des gleitenden Durchschnitts integriert.
Wie VIDYA funktioniert
Die Stärke von VIDYA liegt in seiner dynamischen Anpassungsfähigkeit. So funktioniert es:
- Basisberechnung: Im Kern beginnt VIDYA mit der Berechnung eines standardmäßigen Exponential Moving Average (EMA)
- Volatilitätsanpassung: Der entscheidende Unterschied besteht darin, dass VIDYA den Glättungsfaktor mithilfe des Chande Momentum Oscillator (CMO) modifiziert
- Adaptive Reaktion: Wenn die Marktvolatilität zunimmt (höhere CMO-Werte), reagiert VIDYA sensibler auf jüngste Kursänderungen
- Rauschunterdrückung: In Zeiten geringer Volatilität verlangsamt VIDYA seine Reaktion, was dazu beiträgt, Marktrauschen herauszufiltern
Dieses adaptive Verhalten bedeutet, dass VIDYA in Trendmärkten potenziell zeitnahere Signale liefern und gleichzeitig Fehlsignale in Konsolidierungsphasen reduzieren kann.
Die Mathematik hinter VIDYA
Ein Blick auf die StrategyQuant-Implementierung zeigt, dass VIDYA anhand der folgenden Hauptschritte berechnet wird:
1. Calculate the Chande Momentum Oscillator (CMO):
   - Measure upward and downward price changes over a specified period
   - CMO = 100 * ((upMove - downMove) / (upMove + downMove))
2. Determine the adaptive smoothing factor:
   - Base smoothing factor (k) = 2/(Period + 1)
   - Adaptive factor (alpha) = |CMO|/100 * k
3. Calculate VIDYA:
   - VIDYA(today) = VIDYA(yesterday) + alpha * (Price(today) - VIDYA(yesterday))
Der absolute Wert des CMO stellt sicher, dass extreme Bewegungen in beide Richtungen die Sensitivität erhöhen, während die Division durch 100 den Effekt normalisiert.
Warum VIDYA in Ihren Handelssystemen einsetzen?
VIDYA bietet gegenüber traditionellen gleitenden Durchschnitten mehrere Vorteile:
- Geringere Verzögerung: Durch die höhere Reaktionsfähigkeit in Trendmärkten kann VIDYA frühere Ein- und Ausstiegssignale liefern
- Weniger Fehlsignale (Whipsaws): Die verringerte Sensitivität in Seitwärtsmärkten hilft dabei, Fehlausbrüche zu vermeiden
- Vielseitigkeit: Funktioniert effektiv über verschiedene Zeiteinheiten und Marktbedingungen hinweg
- Selbstoptimierung: Passt sich automatisch an veränderte Marktbedingungen an, ohne dass Parameter geändert werden müssen
Implementierung von VIDYA in StrategyQuant
Die StrategyQuant-Plattform macht es einfach, VIDYA in Ihre Handelsstrategien einzubinden. Der Indikator akzeptiert zwei Hauptparameter:
- Period: Bestimmt die grundlegende Glättungsperiode (üblicherweise 9, 12, 20 oder 50)
- CMOPeriod: Legt den Rückschauzeitraum für die Volatilitätsberechnung fest (typischerweise 9 oder 14)
Die StrategyQuant-Implementierung enthält mehrere vorkonfigurierte Parametersätze für schnelle Tests:
- Period=9, CMOPeriod=9
- Period=12, CMOPeriod=9
- Period=20, CMOPeriod=9
- Period=50, CMOPeriod=9
- Period=9, CMOPeriod=14
- Period=12, CMOPeriod=14
- Period=20, CMOPeriod=14
- Period=50, CMOPeriod=14
Handelsstrategien mit VIDYA
Hier sind einige effektive Methoden, um VIDYA in Ihre Handelssysteme zu integrieren:
1. VIDYA-Kreuzungen
Verwenden Sie zwei VIDYA-Linien mit unterschiedlichen Perioden (z. B. VIDYA(9) und VIDYA(20)), um Kauf- und Verkaufssignale zu generieren. Dieser Ansatz profitiert davon, dass sich beide Linien an die Marktbedingungen anpassen.
2. Preis-VIDYA-Kreuzungen
Generieren Sie Signale, wenn der Preis die VIDYA-Linie nach oben oder unten kreuzt – ähnlich wie bei traditionellen Strategien mit gleitenden Durchschnitten, jedoch mit potenziell früheren Signalen in Trendphasen.
3. VIDYA-Steigungsanalyse
Beobachten Sie die Steigung der VIDYA-Linie, um potenzielle Trendwechsel zu erkennen. Eine zunehmende Steigung deutet auf ein stärker werdendes bullisches Momentum hin, während eine abnehmende Steigung auf ein nachlassendes Momentum hinweisen kann.
4. VIDYA mit anderen Indikatoren
Kombinieren Sie VIDYA mit Momentum-Indikatoren wie dem RSI oder MACD zur Bestätigung. Die adaptive Natur von VIDYA ergänzt diese Werkzeuge, indem sie kontextabhängige Trendinformationen liefert.
Optimierung von VIDYA für verschiedene Märkte
Während die Standardparameter bei vielen Instrumenten gut funktionieren, kann eine Optimierung die Leistung von VIDYA weiter verbessern:
- Kürzere Perioden (9–12): Besser geeignet für kurzfristiges Trading in volatilen Märkten
- Mittlere Perioden (20–30): Ausgewogener Ansatz für Swing-Trading
- Längere Perioden (50+): Besser geeignet für das Positionstrading und zur Erkennung übergeordneter Trends
- Anpassung der CMO-Periode: Kürzere CMO-Perioden erhöhen die Reaktionsfähigkeit, können jedoch mehr Rauschen erzeugen
Verfügbarkeit des Indikators:
Dieser Indikator ist für MT4, MT5, TradeStation und MultiCharts implementiert.
Benutzerdefinierte Blöcke für Bedingungen verwenden:
Sie können Ihre eigenen Bedingungen in StrategyQuant X ganz einfach über Custom Blocks definieren. Dadurch können Sie Parameter wie Perioden oder Schritte festlegen, um den Indikator optimal an Ihre Strategie anzupassen. Ausführlichere Informationen finden Sie in den folgenden Ressourcen:
Benutzerdefinierte Indikatoren in SQX importieren:
Um benutzerdefinierte Indikatoren in StrategyQuant X zu importieren, folgen Sie der Schritt-für-Schritt-Anleitung hier:
Benutzerdefinierte Indikatoren und andere Snippets importieren & exportieren
Sie kennen mich als clonex. Ich bin Ivan Hudec – ich habe die kostenlosen Blöcke erstellt, die Sie hier verwenden, und schreibe über die Forschung dahinter auf algotrading.space. Benötigen Sie eine individuelle Umsetzung? Arbeiten Sie mit mir zusammen.