StrategyQuant
Q AI AssistantAlgoCloudQuantAnalyzerQuantDataManager
Kostenloser KursUnternehmen
BlogDokumentationForumKontakt
BlogMarktplatz
Anmelden
Kostenloses Konto erstellen

Produkt

  • Preise & Lizenzen
  • Lernen
  • Marktplatz
  • Kostenlose Testversion starten

Rechtliches

  • Nutzungsbedingungen
  • Datenschutzerklärung
  • Cookies

Kontakt

[email protected]

Unternehmen

StrategyQuant s.r.o.

Korunní 2569/108, Vinohrady, 101 00 Praha 10, Tschechische Republik, EU

IČ: 04000498

DIČ: CZ04000498

Social Media

  • Impressum | VERARBEITUNG UND SCHUTZ PERSONENBEZOGENER DATEN

    Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Erfolge. Alle Informationen sollten ausschließlich zu Bildungszwecken betrachtet werden

    VEREINIGTE STAATEN Gesetzlich vorgeschriebener Haftungsausschluss – Die Commodity Futures Trading Commission informiert: Der Handel mit Futures und Optionen birgt großes Gewinnpotenzial, aber auch erhebliche Verlustrisiken. Sie müssen sich der Risiken bewusst sein und bereit sein, diese zu akzeptieren, um an den Futures- und Optionsmärkten zu investieren. Handeln Sie nicht mit Geld, dessen Verlust Sie sich nicht leisten können. Dies ist weder eine Aufforderung noch ein Angebot zum Kauf/Verkauf von Futures, Aktien oder Optionen darauf. Es wird keine Zusicherung gemacht, dass ein Konto Gewinne oder Verluste erzielen wird oder wahrscheinlich erzielen wird, die denen in diesem Dokument genannten ähnlich sind. Die vergangene Wertentwicklung eines Handelssystems oder einer Methodik lässt nicht notwendigerweise auf zukünftige Ergebnisse schließen.

    CFTC-REGEL 4.41 – HYPOTHETISCHE ODER SIMULIERTE PERFORMANCE-ERGEBNISSE UNTERLIEGEN BESTIMMTEN EINSCHRÄNKUNGEN. IM GEGENSATZ ZU EINER TATSÄCHLICHEN PERFORMANCE-HISTORIE STELLEN SIMULIERTE ERGEBNISSE KEINEN ECHTEN HANDEL DAR. DA DIE TRADES NICHT TATSÄCHLICH AUSGEFÜHRT WURDEN, KÖNNEN DIE ERGEBNISSE AUSSERDEM DIE AUSWIRKUNGEN GEWISSER MARKTFAKTOREN WIE MANGELNDE LIQUIDITÄT ETWAIG KOMPENSIERT HABEN. SIMULIERTE HANDELSPROGRAMME UNTERLIEGEN IM ALLGEMEINEN ZUDEM DER TATSACHE, DASS SIE IM NACHHINEIN ENTWICKELT WURDEN. ES WIRD KEINE ZUSICHERUNG GEMACHT, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN DARGESTELLTEN ÄHNLICH SIND.

    ES WIRD KEINE ZUSICHERUNG GEMACHT, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN AUF DIESER WEBSITE BESPROCHENEN ÄHNLICH SIND. WENN SIE SICH ENTSCHEIDEN, ECHTES GELD ZU INVESTIEREN, SOLLTEN ALLE HANDELSENTSCHEIDUNGEN AN DEN FINANZMÄRKTEN IHRE EIGENEN SEIN.

    © StrategyQuant 2026

    Bereitgestellt von Klaudie.ai

    Zurück zum MarktplatzDIGITAL

    Variable Moving Average (VMA)

    StrategyQuantIndikatoren
    Variable Moving Average (VMA)

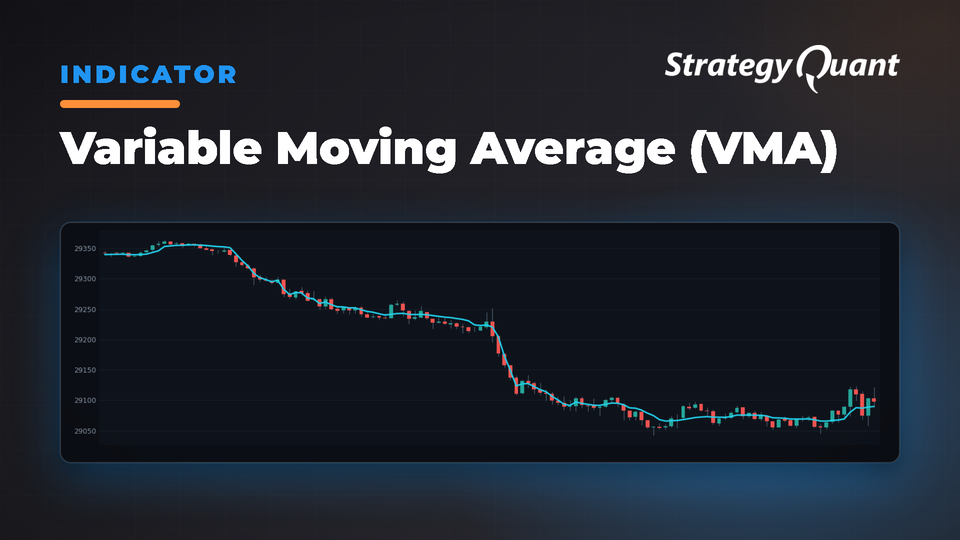
    Adaptiver gleitender Durchschnitt, der die Preiseffizienz misst, um sich automatisch an die Marktbedingungen anzupassen – schneller in Trends, langsamer in unruhigen Seitwärtsmärkten. Reduziert Verzögerungen und Fehlsignale in allen Handelsumgebungen.

    Der Variable Moving Average (VMA) ist ein von Tushar Chande entwickelter adaptiver gleitender Durchschnitt, der auf die Preiseffizienz reagiert – also darauf, wie effektiv sich der Kurs im Verhältnis zu seiner Volatilität in eine Richtung bewegt. Dadurch wird der VMA bei starken Trends reaktionsschneller und bei unruhigen Marktbedingungen weniger empfindlich.

    Das Konzept der Preiseffizienz

    Der VMA quantifiziert die Effizienz, indem er die gerichtete Nettobewegung mit dem insgesamt zurückgelegten Weg vergleicht. Dieses Verhältnis, die sogenannte Efficiency Ratio (ER), bewegt sich zwischen 0 und 1:

    • Werte nahe 1 weisen auf eine hocheffiziente, trendorientierte Preisbewegung hin
    • Werte nahe 0 weisen auf unruhige, seitwärts gerichtete Marktphasen hin

    Funktionsweise des VMA

    1. Effizienzberechnung: Teilt das Ausmaß der Netto-Preisänderung durch die Summe aller absoluten Preisänderungen
    2. Dynamische Glättung: Nutzt die Effizienz, um einen individuellen Glättungsfaktor zwischen schnellen und langsamen Extremen zu ermitteln
    3. Volatilitätsfaktor: Der VolFactor-Parameter passt die Empfindlichkeit gegenüber Effizienzänderungen an
    4. Adaptive Reaktion: Verhält sich bei Trends wie ein schneller gleitender Durchschnitt und bei Konsolidierungen wie ein langsamer

    Die mathematischen Grundlagen des VMA

    1. Calculate Price Direction (Net Change):
       netChange = |Price(today) - Price(Period days ago)|
    2. Calculate Total Volatility:
       totalVolatility = Sum of |Price(day i) - Price(day i+1)| for Period days
    3. Calculate Efficiency Ratio (ER):
       ER = netChange / totalVolatility (ranges from 0 to 1)
    4. Determine Smoothing Constant:
       SC = ER² * VolFactor, scaled between fast and slow EMA constants
    5. Calculate VMA:
       VMA(today) = alpha * Price(today) + (1 - alpha) * VMA(yesterday)

    Warum den VMA in Ihren Handelssystemen verwenden?

    • Automatische Anpassung: Reagiert angemessen sowohl auf Trend- als auch auf Seitwärtsmärkte
    • Geringere Verzögerung bei Trends: Reaktionsschneller bei starken gerichteten Bewegungen
    • Weniger Fehlsignale: Geringere Empfindlichkeit bei unruhigen Marktbedingungen
    • Volatilitätsbewusstsein: Unterscheidet aussagekräftige von verrauschten Preisbewegungen
    • Anpassbare Empfindlichkeit: Der VolFactor-Parameter ermöglicht eine Feinabstimmung

    Implementierung des VMA in StrategyQuant

    Der Indikator akzeptiert zwei Parameter:

    • Period: Der Betrachtungszeitraum zur Berechnung der Effizienz (üblicherweise 9, 14, 20, 50 oder 200)
    • VolFactor: Steuert die Empfindlichkeit der Anpassung (Standardwert ist 2)

    Vorkonfigurierte Parametersätze:

    • Period=9, VolFactor=2
    • Period=14, VolFactor=2
    • Period=20, VolFactor=2
    • Period=50, VolFactor=2
    • Period=200, VolFactor=2
    • Period=14, VolFactor=4 (reaktionsschneller)
    • Period=14, VolFactor=1 (weniger reaktionsschnell)

    Handelsstrategien mit dem VMA

    1. VMA-Crossover-Systeme

    Verwenden Sie zwei VMA-Linien mit unterschiedlichen Perioden (z. B. VMA(14) und VMA(50)), um Einstiegs- und Ausstiegssignale zu generieren.

    2. VMA-Trendrichtung

    Die Steigung des VMA zeigt die Trendstärke und -richtung an. Eine steiler werdende Steigung deutet auf zunehmendes Momentum hin.

    3. VMA-Unterstützung und -Widerstand

    In Trendphasen fungiert der VMA als dynamische Unterstützung in Aufwärtstrends oder als Widerstand in Abwärtstrends. Kursrücksetzer bieten Einstiegschancen.

    4. VMA mit Chartmustern

    Kombinieren Sie den VMA mit Chartmustern, um zu bestätigen, ob der zugrunde liegende Trend die erwartete Auflösung des Musters stützt.

    5. Multi-Timeframe-VMA-Analyse

    Wenden Sie den VMA über verschiedene Zeitebenen hinweg an, um Übereinstimmungen zwischen kurz-, mittel- und langfristigen Trends zu identifizieren.

    Optimierung von VMA-Parametern für verschiedene Märkte

    • Periodenauswahl:
      • Kürzere Perioden (9-14): Kurzfristiges Trading
      • Mittlere Perioden (20-50): Swing-Trading
      • Längere Perioden (200+): Positionstrading und Identifikation übergeordneter Trends
    • VolFactor-Anpassung:
      • Höhere Werte (3-5): Erhöhen die Reaktionsschnelligkeit, besser für volatile Märkte
      • Niedrigere Werte (0,5-1,5): Verringern die Reaktionsschnelligkeit, besser für stabilere Instrumente
      • Standard (2): Ausgewogener Ansatz

    VMA vs. VIDYA: Die Unterschiede verstehen

    • VMA passt sich basierend auf der Kurseffizienz an (gerichtete Bewegung im Verhältnis zur Volatilität)
    • VIDYA passt sich basierend auf dem Chande Momentum Oscillator an (misst die Momentumstärke)

    VMA zeichnet sich dadurch aus, anhaltende Trends zu identifizieren und gleichzeitig Rauschen herauszufiltern; VIDYA reagiert empfindlicher auf kurzfristigere Momentumwechsel.

    Verfügbarkeit des Indikators:
    Dieser Indikator ist für MT4, MT5, TradeStation und MultiCharts implementiert.

    Verwendung von Custom Blocks für Bedingungen:
    Definieren Sie Ihre eigenen Bedingungen in StrategyQuant X mithilfe von Custom Blocks, um den Indikator fein abzustimmen. Ressourcen:

    • StrategyQuant Dokumentation: Custom Blocks
    • StrategyQuant Dokumentation: Strategy Templates & Custom Blocks
    • StrategyQuant YouTube-Tutorial: Custom Blocks Overview

    Importieren von benutzerdefinierten Indikatoren in SQX:
    Import & Export Custom Indicators and Other Snippets

    Sie kennen mich als clonex. Ich bin Ivan Hudec – ich habe die kostenlosen Blöcke entwickelt, die Sie hier verwenden, und schreibe auf algotrading.space über die Forschung dahinter. Benötigen Sie eine individuelle Entwicklung? Arbeiten Sie mit mir zusammen.

    Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftigen Erfolg. Alle Informationen sollten ausschließlich zu Bildungszwecken betrachtet werden. Von der Regierung der VEREINIGTEN STAATEN vorgeschriebener Haftungsausschluss – Die Commodity Futures Trading Commission weist darauf hin: Der Handel mit Futures und Optionen birgt große potenzielle Erträge, aber auch große potenzielle Risiken. Sie müssen sich der Risiken bewusst und bereit sein, diese zu akzeptieren, um an den Futures- und Optionsmärkten zu investieren. Handeln Sie nicht mit Geld, dessen Verlust Sie sich nicht leisten können. Dies ist weder eine Aufforderung noch ein Angebot zum Kauf/Verkauf von Futures, Aktien oder darauf basierenden Optionen. Es wird keine Zusicherung gegeben, dass irgendein Konto Gewinne oder Verluste erzielen wird oder wahrscheinlich erzielen wird, die den in diesem Dokument besprochenen ähnlich sind. Die vergangene Wertentwicklung eines Handelssystems oder einer Handelsmethodik lässt nicht notwendigerweise auf zukünftige Ergebnisse schließen. CFTC-REGEL 4.41 – HYPOTHETISCHE ODER SIMULIERTE PERFORMANCE-ERGEBNISSE UNTERLIEGEN BESTIMMTEN EINSCHRÄNKUNGEN. IM GEGENSATZ ZU EINER AUFZEICHNUNG DER TATSÄCHLICHEN WERTENTWICKLUNG STELLEN SIMULIERTE ERGEBNISSE KEINEN TATSÄCHLICHEN HANDEL DAR. DA DIE TRADES NICHT AUSGEFÜHRT WURDEN, KÖNNEN DIE ERGEBNISSE AUSSERDEM DEN EINFLUSS BESTIMMTER MARKTFAKTOREN WIE ETWA MANGELNDE LIQUIDITÄT AUSGEGLICHEN HABEN. SIMULIERTE HANDELSPROGRAMME UNTERLIEGEN IM ALLGEMEINEN ZUDEM DER TATSACHE, DASS SIE IM NACHHINEIN ENTWICKELT WURDEN. ES WIRD KEINE ZUSICHERUNG GEGEBEN, DASS EIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN DARGESTELLTEN ÄHNLICH SIND. ES WIRD KEINE ZUSICHERUNG GEGEBEN, DASS IRGENDEIN KONTO GEWINNE ODER VERLUSTE ERZIELEN WIRD ODER WAHRSCHEINLICH ERZIELEN WIRD, DIE DEN AUF DIESER WEBSITE BESPROCHENEN ÄHNLICH SIND. WENN SIE SICH ENTSCHEIDEN, ECHTES GELD ZU INVESTIEREN, SOLLTEN ALLE HANDELSENTSCHEIDUNGEN AN DEN FINANZMÄRKTEN IHRE EIGENEN SEIN.
    Kostenlos1 Download

    Dateien

    • Snippet-VariableMovingAverageVMA.sqm16 KBGesperrt

    Der Download wird nach dem Kauf oder mit einem aktiven Tier freigeschaltet.

    Details
    Version1.0.0
    Veröffentlicht19. Oktober 2026
    Zuletzt aktualisiert2. November 2026
    AppSQ
    TypeSnippet
    Authorclonex / Ivan Hudec
    App version145.3058
    Codebase categoryIndicators / Signals