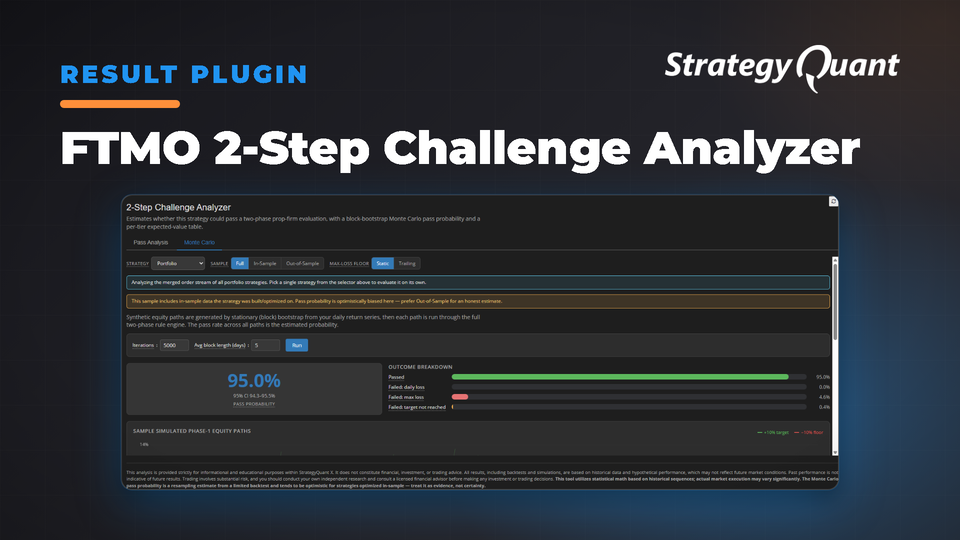
Testet vor dem Kauf, ob Ihre Strategie die 2-Schritt-Challenge von FTMO bestehen würde – anhand echter Regeln und Intraday-Risikoprüfungen. Die Monte-Carlo-Simulation schätzt die tatsächliche Bestehensquote und ordnet Kontogrößen nach Erwartungswert ein.
Der 2-Step Challenge Analyzer für FTMO: Wissen Sie, ob Ihre Strategie besteht, bevor Sie zahlen
Wenn Sie Strategien in StrategyQuantX entwickeln und sich schon einmal vor einem hervorragend aussehenden Backtest gefragt haben: „Aber würde das tatsächlich eine Prop-Challenge bestehen?“ — dann wurde dieses Plugin genau für Sie entwickelt.
Der 2-Step Challenge Analyzer ist ein kostenloses Plugin für den Results-Reiter in StrategyQuantX. Er nimmt jede Strategie oder jedes Portfolio und unterzieht sie einer vollständigen zweiphasigen Prop-Trading-Bewertung — mit den echten Regeln und dem tatsächlichen Intraday-Risiko. Anschließend erfahren Sie, ob sie bestanden hätte, wie oft sie bestehen würde, wenn Sie an einem anderen Tag gestartet wären, und welche Kontogröße sich tatsächlich lohnt.
Es ist eine Generalprobe für Ihre Challenge – tausendfach durchgespielt, bevor auch nur ein einziger Euro Ihr Konto verlässt.
Was es kann
Die meisten Trader beurteilen eine Challenge, indem sie die Equity-Kurve überfliegen und das Beste hoffen. Dieses Plugin leistet stattdessen drei konkrete Dinge:
- Spielt das echte Regelwerk nach — Gewinnziele, Tagesverlustlimit, maximaler Gesamtverlust, Mindesthandelstage — geprüft anhand des Worst-Case-Intraday-Kapitals (unter Verwendung der Maximum Adverse Excursion jedes Trades) und nicht bloß des Schlusskontostands. Ein Tag, der im Plus schließt, aber mitten in der Session stark eingebrochen ist, kann dennoch ein Limit verletzen – und genau das wird hier erfasst.
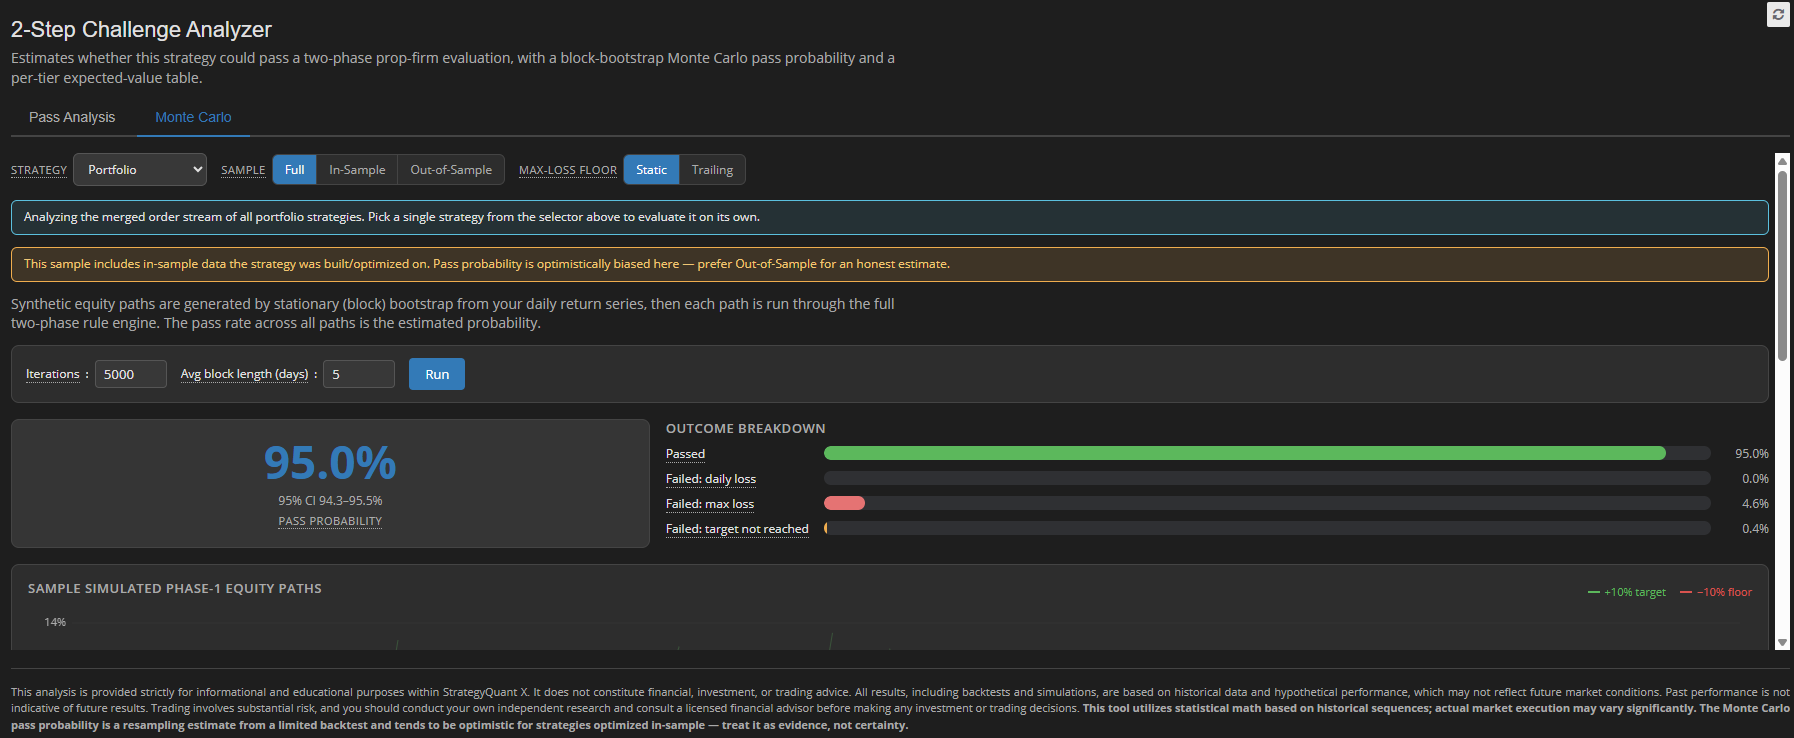
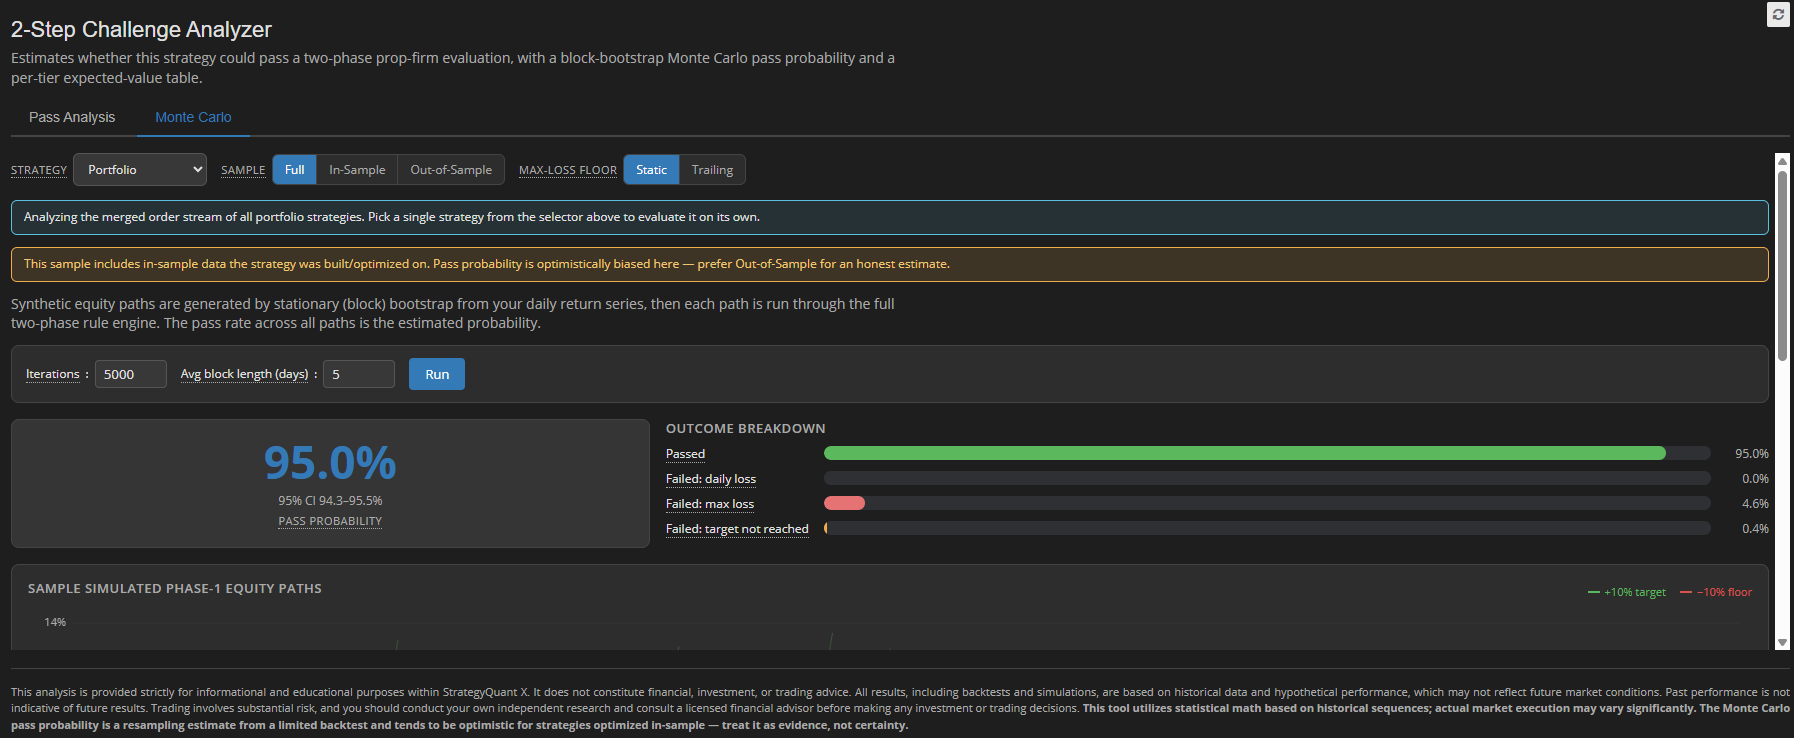
- Schätzt Ihre reale Bestehenswahrscheinlichkeit mit einer Monte-Carlo-Simulation, die Ihre Tagesrenditen tausende Male neu durchmischt, während Verlustserien erhalten bleiben, und anschließend den Anteil der Durchläufe ausweist, die beide Phasen bestanden haben — mit einem 95%-Konfidenzintervall.
- Erstellt ein Ranking der Kontogrößen nach Erwartungswert, sodass Sie genau sehen, welche Gebühren-/Ertrags-Kombination sich mathematisch wirklich auszahlt.
Die von Haus aus modellierten Regeln:
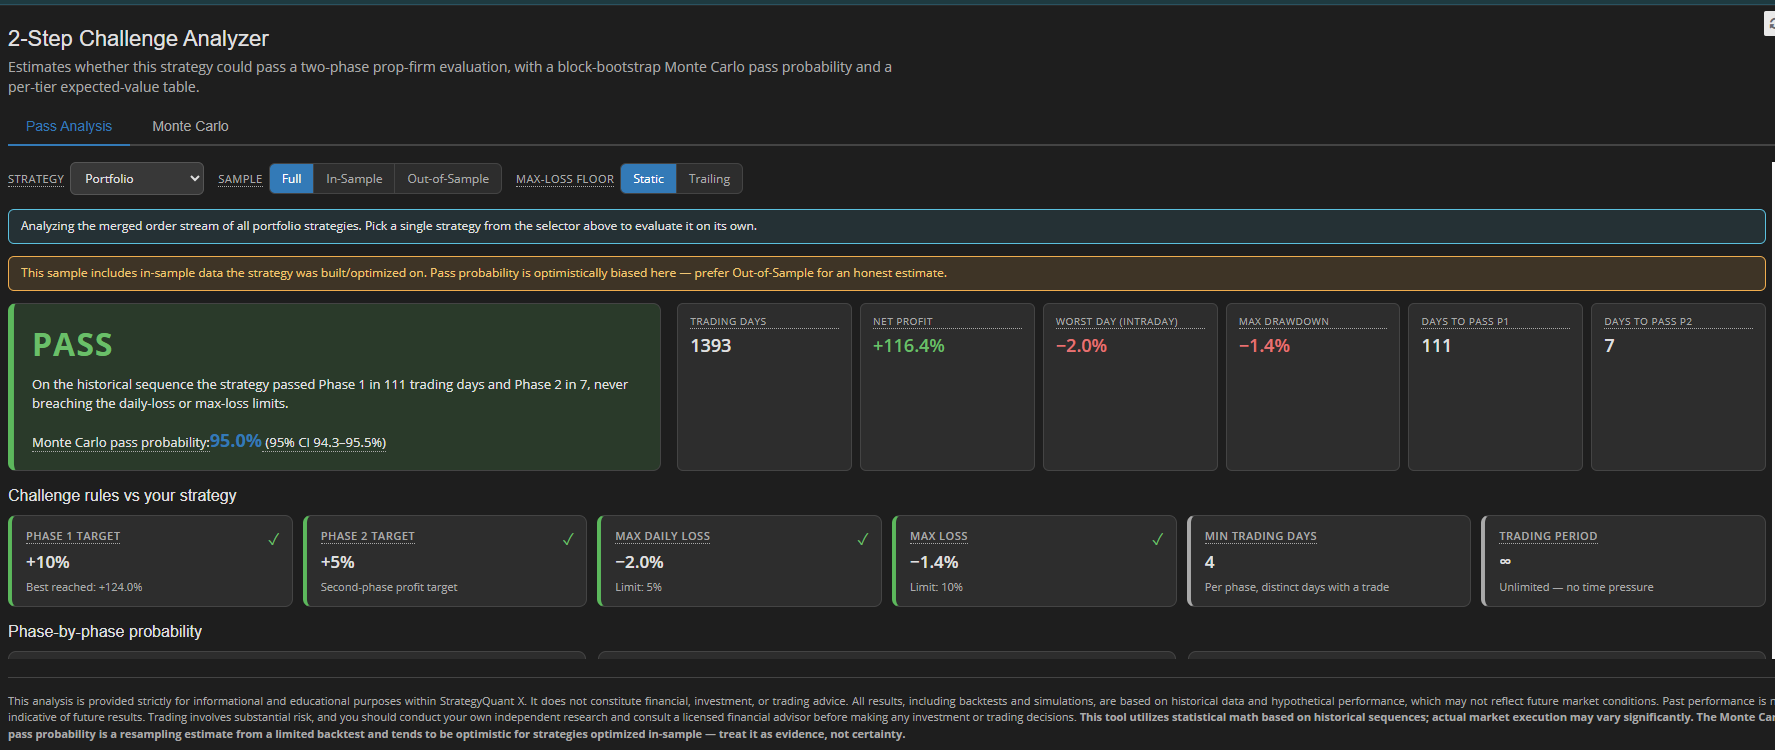
Regel Phase 1 Phase 2 Gewinnziel +10% +5% Max. Tagesverlust −5% −5% Max. Gesamtverlust −10% −10% Mindesthandelstage 4 4 Zeitlimit Keines Keines
(Falls Ihr Anbieter andere Werte verwendet: Sie sind in einer einzigen Konstante ganz oben in der Datei hinterlegt und lassen sich leicht anpassen.)
Installation
Es ist ein Drop-in-Ordner — kein Build-Schritt, keine Abhängigkeiten, keine Internetverbindung erforderlich.
- Kopieren Sie den Plugin-Ordner in Ihre SQX-Installation: <SQX-install>/user/extend/ResultsPlugins/2-Step Challenge Analyzer/Stellen Sie sicher, dass der Ordner index.html, den Ordner locales/ und vue.global.prod.js enthält.
- Starten Sie StrategyQuantX neu — oder klicken Sie einfach auf das Neu laden-Symbol im Results-Reiter, um es ohne kompletten Neustart zu übernehmen.
- Öffnen Sie es. Führen Sie einen beliebigen Backtest aus, wechseln Sie zum Reiter Results und wählen Sie in der Leiste 2-Step Challenge Analyzer aus.
Sie benötigen SQX Pro (bis zu 3 benutzerdefinierte Plugins) oder Ultimate (unbegrenzt). Starter unterstützt keine benutzerdefinierten Plugins.
Das ist schon alles. Das Plugin liest Ihre Strategie automatisch ein — nichts zu konfigurieren, nichts zu exportieren.
Schritt-für-Schritt-Anleitung
1. Wählen Sie aus, was Sie analysieren möchten.
Wenn Sie sich in einem Portfolio befinden, können Sie über das Dropdown-Menü Strategy das zusammengeführte Portfolio analysieren oder jede einzelne Strategie separat unter die Lupe nehmen – perfekt, um herauszufinden, welche Komponente die Gesamtperformance nach unten zieht.
2. Wechseln Sie zu Out-of-Sample.
Der Sample-Schalter (Full / In-Sample / Out-of-Sample) ist wichtiger als alles andere. In-Sample-Daten sind die Daten, auf denen Ihre Strategie optimiert wurde – sie schmeicheln Ihnen also immer. Nutzen Sie für eine ehrliche Einschätzung Out-of-Sample – das Plugin warnt Sie sogar, wenn Sie es nicht tun.
3. Passen Sie den Drawdown-Typ Ihrer Firma an.
Manche Firmen verwenden ein statisches Max-Loss-Limit (von Beginn an fix bei −10 %); andere nutzen ein Trailing-Limit, das mit neuen Höchstständen nach oben wandert und Sie dafür bestraft, Gewinne wieder abzugeben. Wählen Sie den Typ, den Ihre Firma tatsächlich anwendet – Trailing ist deutlich strenger.
4. Prüfen Sie das Urteil, dann die Wahrscheinlichkeit.
Die große Kachel zeigt PASS oder FAIL für den historischen Durchlauf an – inklusive des genauen Grundes im Falle eines Scheiterns. Doch die Zahl, auf die es wirklich ankommt, steht direkt darunter: die Monte-Carlo-Bestehenswahrscheinlichkeit. Über ~60 % ist ein solider Kandidat; unter ~40 % bedeutet, dass Ihr historisches PASS größtenteils Glück war.
5. Öffnen Sie den Monte-Carlo-Reiter für das Gesamtbild.
Hier erhalten Sie:
- Die Bestehenswahrscheinlichkeit samt Konfidenzintervall (ein breites Band = zu wenig Historie, um verlässlich zu sein).
- Eine Ergebnisaufschlüsselung, die zeigt, wodurch fehlgeschlagene Durchläufe gestoppt wurden – Tagesverlust, Maximalverlust oder schlicht das Nichterreichen des Ziels. Das weist direkt den Weg zur Lösung.
- Median und Durchschnitt der Tage bis zum Bestehen jeder Phase, plus ein Histogramm über die Dauer erfolgreicher Versuche – mit Median- und Durchschnitts-Markierungslinien –, damit Sie nicht nur wissen, ob Sie bestehen, sondern auch ungefähr, wann.
6. Tragen Sie Ihre echten Zahlen ein.
Die Tabelle für den Erwartungswert (Expected Value) ist vollständig editierbar. Geben Sie die tatsächliche Gebühr Ihrer Firma und die durchschnittliche Auszahlung pro Kontogröße ein, und das Tool berechnet EV und ROI für jede Stufe – inklusive Kennzeichnung der Optionen mit dem besten Preis-Leistungs-Verhältnis und dem höchsten EV.
Jede Kennzahl im Plugin verfügt über einen Hover-Tooltip mit einer verständlichen Definition und einem Rechenbeispiel, sodass Sie nie raten müssen, was eine Zahl bedeutet.
So lesen Sie die Ergebnisse wie ein Profi
- Historisch PASS, aber niedrige Monte-Carlo-Wahrscheinlichkeit? Ihr Backtest hatte eine glückliche Trade-Reihenfolge. Vertrauen Sie der Wahrscheinlichkeit, nicht dem Backtest-Urteil.
- Scheitern meist durch Tagesverlust? Die Positionsgrößen sind an schlechten Tagen zu aggressiv – reduzieren Sie das Risiko oder begrenzen Sie gleichzeitig offene Trades.
- Scheitern durch Maximalverlust, besonders bei Trailing? Ihre Strategie neigt dazu, erarbeitete Gewinne wieder herzugeben. Trailing-Limits verzeihen so etwas nicht.
- Scheitern durch „Ziel nicht erreicht“? Hier hilft keine Risikoanpassung – die Strategie ist schlichtweg nicht profitabel genug.
- Durchschnittliche Tage bis zum Bestehen viel höher als der Median? Stellen Sie sich auf gelegentliche Durststrecken ein, selbst wenn Sie letztlich bestehen. Planen Sie Ihre Geduld – und eventuelle monatliche Plattform- oder Challenge-Kosten – entsprechend ein.
Ein Wort zur Ehrlichkeit
Dies ist ein statistisches Werkzeug, keine Kristallkugel. Backtests auf Basis geschlossener Trades können die tatsächliche Intraday-Ausführung nur annähern, In-Sample-Ergebnisse schmeicheln Ihrer Strategie, und selbst eine bestandene Challenge kann scheitern, wenn das spätere Live-Konto einbricht. Betrachten Sie die Bestehenswahrscheinlichkeit als starke Evidenz, nicht als Garantie – und validieren Sie immer auf Out-of-Sample-Daten. (Genau aus diesem Grund enthält das Plugin unten einen ausführlichen Haftungsausschluss.)
Das Fazit
Eine Prop-Challenge rein nach Bauchgefühl zu kaufen, wird schnell teuer. Der 2-Step Challenge Analyzer verwandelt diese Ahnung in fundierte Zahlen: eine Wahrscheinlichkeit, ein Konfidenzintervall, eine realistische Zeitspanne bis zum Bestehen und eine klare Antwort auf die Frage: „Welche Kontogröße lohnt sich wirklich für mein Geld?“
Installieren Sie das Plugin, wenden Sie es auf Ihre besten Strategien an und lassen Sie es vor Ihrem nächsten Kauf durchlaufen. Das kann Ihnen einige verpatzte Challenges ersparen – und macht Sie definitiv zu einem ehrlicheren Richter Ihres eigenen Vorteils.