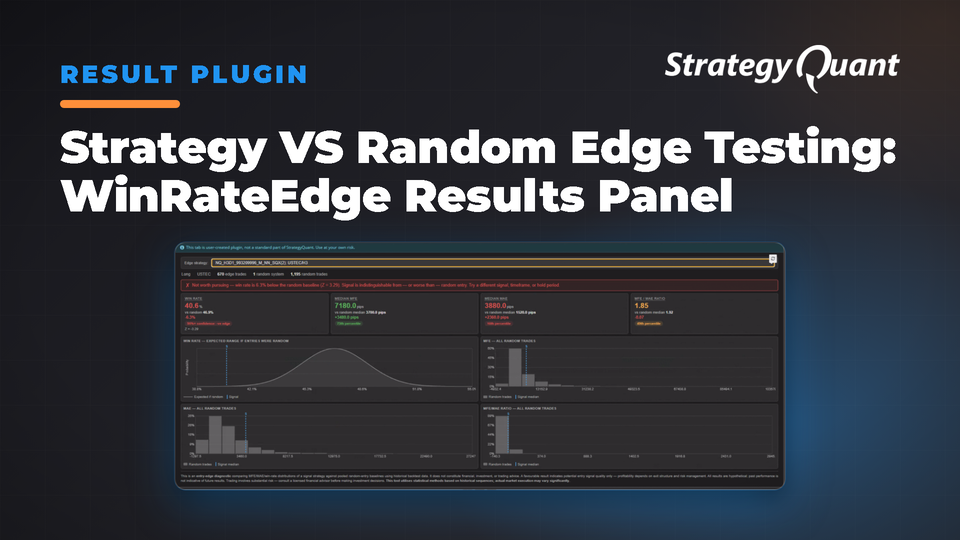
Testet mit statistischer Genauigkeit, ob Ihr Einstiegssignal ein zufälliges Timing schlägt – mit Glockenkurven-Visualisierung und Z-Score-Konfidenzwerten zur Validierung eines echten Marktvorteils.
WinRateEdge — Systemübersicht
WinRateEdge ist ein statistisches Edge-Testing-Framework für StrategyQuant X, das eine präzise Frage beantwortet: Findet Ihr Einstiegssignal tatsächlich bessere Zeitpunkte für den Markteinstieg als ein zufälliges Timing? Anstatt eine Strategie allein anhand ihrer Equity-Kurve zu beurteilen – die durch Marktdrift, günstige Exits oder ein glückliches Testfenster gut aussehen kann –, isoliert WinRateEdge das Einstiegssignal und testet es direkt gegen einen großen Pool zufällig getimter Trades.
So funktioniert es
Das System verbindet drei Tools innerhalb von SQX. Zuerst erstellen Sie Ihren Theorietest im Algo Wizard unter Verwendung Ihres gewählten Einstiegssignals mit einem festen Stop Loss und Take Profit. Als Nächstes verwenden Sie den enthaltenen RAND-Baustein im Builder, um Zufallseinstiegsstrategien auf dem 1-Minuten-Zeitrahmen zu generieren – abgestimmt auf dasselbe Symbol, denselben Datumsbereich und dieselben Exit-Regeln wie bei Ihrem Theorietest. Wenn Sie 5–20 dieser Builds durchführen, entsteht ein großer Pool von Zufalls-Trades, der Ihre Baseline bildet. Schließlich laden Sie alles als kombiniertes Portfolio in den Retester, wo das WinRateEdge Result Panel übernimmt.
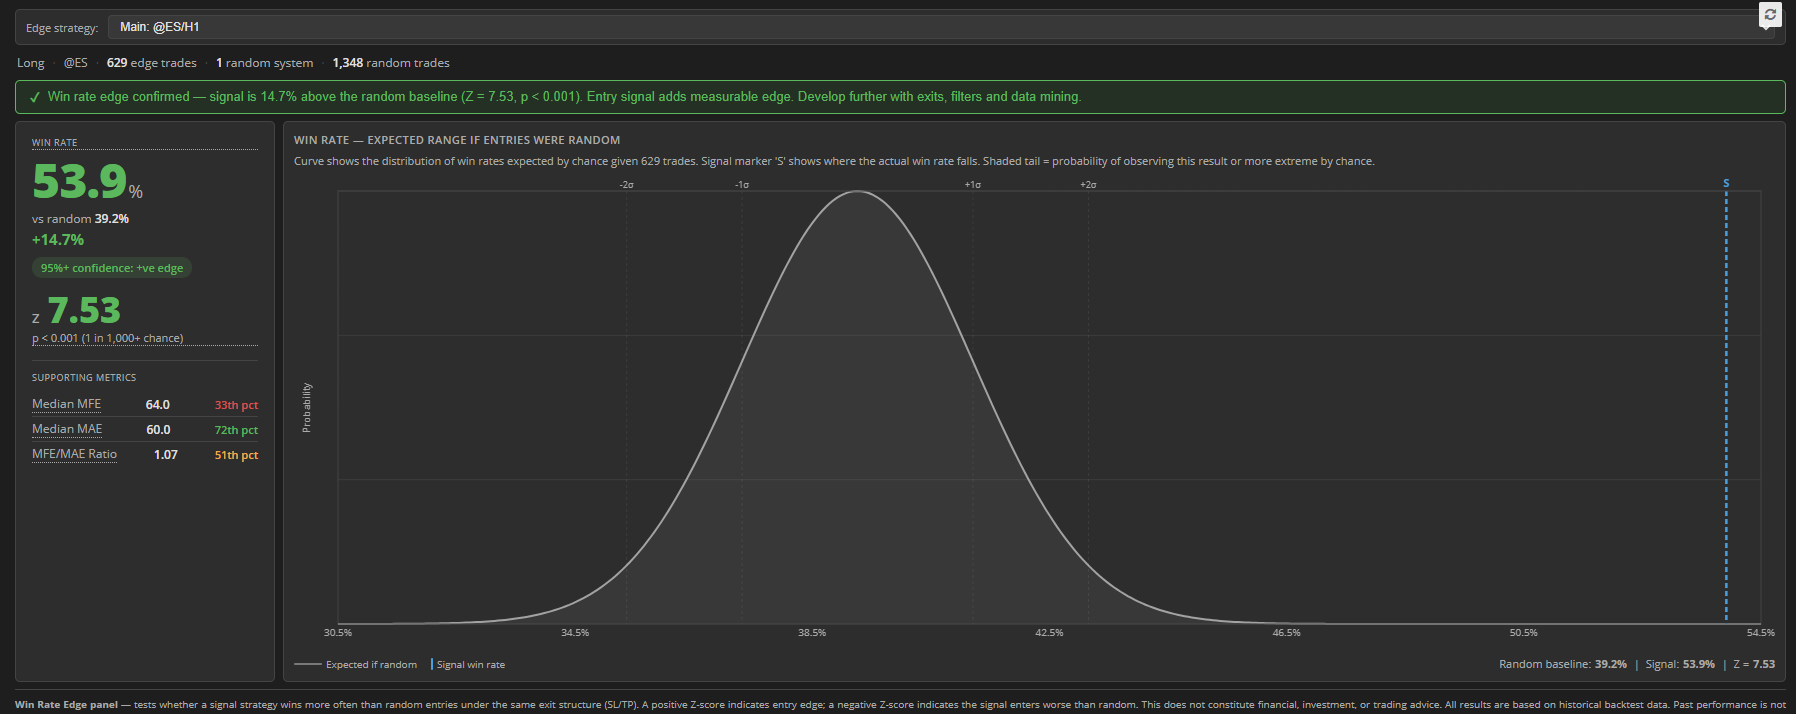
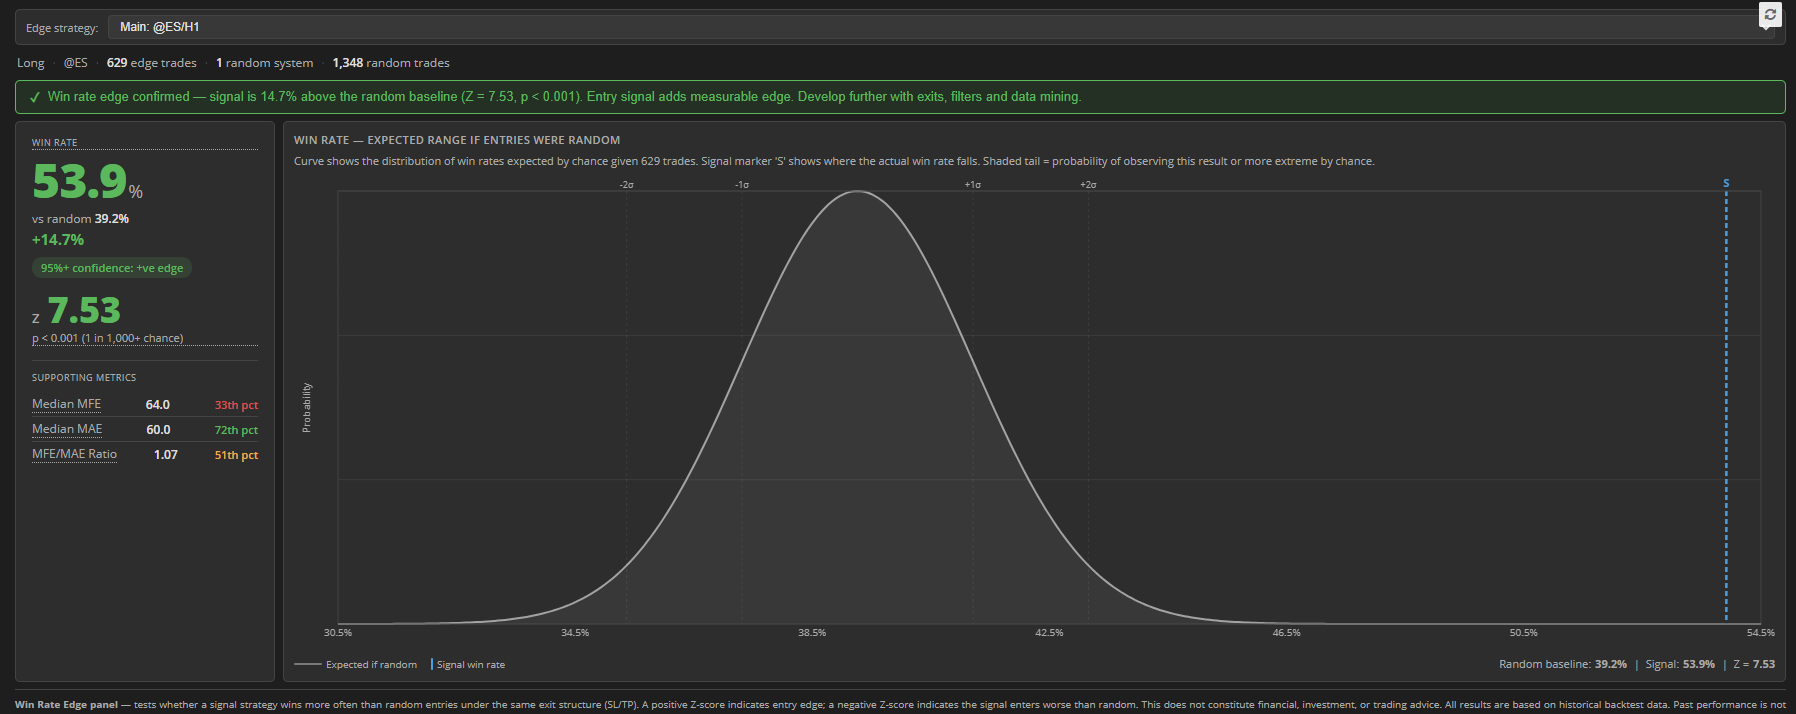
Das Panel berechnet die Win-Rate Ihrer Signal-Trades im Vergleich zur gepoolten Zufalls-Baseline und zeigt das Ergebnis als Glockenkurven-Diagramm an. So sehen Sie genau, wo Ihre Strategie im Verhältnis zur Verteilung der Zufallsergebnisse liegt. Die wichtigste Kennzahl ist ein Z-Score – ein Konfidenzwert, der Ihnen angibt, wie wahrscheinlich das Ergebnis real und nicht rein zufällig ist. Ein Z-Score von 1,645 bedeutet 95 % Konfidenz. Ein Wert von 3,09 entspricht 99,9 %. Über ein Dropdown-Menü im Panel wählen Sie Ihren Theorie-Backtest aus, sodass Sie mehrere Einstiege mit demselben Zufallspool vergleichen können.
Warum die Zufalls-Baseline entscheidend ist
Zufällige Einstiege gewinnen fast nie in genau 50 % der Fälle. Die wahre Baseline hängt von Marktdrift, Ihren Exit-Regeln und dem Spread ab – weshalb WinRateEdge sie direkt aus Ihren eigenen Daten ermittelt, anstatt Annahmen zu treffen. Ein Markt wie der US100 weist seit Jahren einen starken Aufwärtstrend auf, was bedeutet, dass zufällige Long-Einstiege bei diesem Instrument bereits weit über 50 % gewinnen. Ihr Signal muss diese gemessene Baseline schlagen, um einen echten Edge nachzuweisen.
Parametersweeps und markbergreifende Validierung
Das System enthält einen begleitenden Leitfaden zum Testen über mehrere Parametereinstellungen hinweg – beispielsweise das Durchlaufen eines Donchian-Kanals von Periode 5 bis 30, um zu verstehen, wo der Edge liegt. Er erklärt, wie man den Verlauf der Ergebnisse über einen Sweep hinweg interpretiert (ein breites Plateau konsistenter Ergebnisse ist weitaus aussagekräftiger als ein einzelner isolierter Peak), wie sich multiples Testen auf Ihre Konfidenzwerte auswirkt und warum die marktübergreifende Validierung – also das Ausführen desselben Parameters auf einem unabhängigen Instrument – der sauberste Weg ist, um zu bestätigen, dass ein erkannter Edge struktureller Natur ist und nicht nur auf die Historie eines einzelnen Marktes zurückzuführen ist.
Was es aussagt – und was nicht
Ein bestätigter Edge gegenüber dem Zufall bedeutet, dass Ihr Einstiegssignal statistisch bessere Zeitpunkte für den Einstieg in den Markt findet. Dies ist eine notwendige Grundlage für eine robuste Strategie, aber keine Garantie für reale Profitabilität nach Kosten und Ausführung. Betrachten Sie es als den ersten Filter in einem professionellen Research-Prozess: Wenn der Einstieg nicht einmal ein zufälliges Timing schlagen kann, spielt alles andere an der Strategie kaum eine Rolle. Wenn er es kann, haben Sie eine solide Basis, auf der es sich wirklich aufzubauen lohnt.